

연말정산 시 신용카드와 체크카드의 소득공제율 차이에 대한 관심이 높습니다. 특히 총급여의 25%를 초과하는 사용액부터 공제가 시작되므로, 이 기준을 넘기는 시점부터 결제 수단 선택이 중요하게 작용합니다. 많은 직장인이 13월의 월급을 기대하며 연말정산 절세 전략을 고민하고 있습니다.
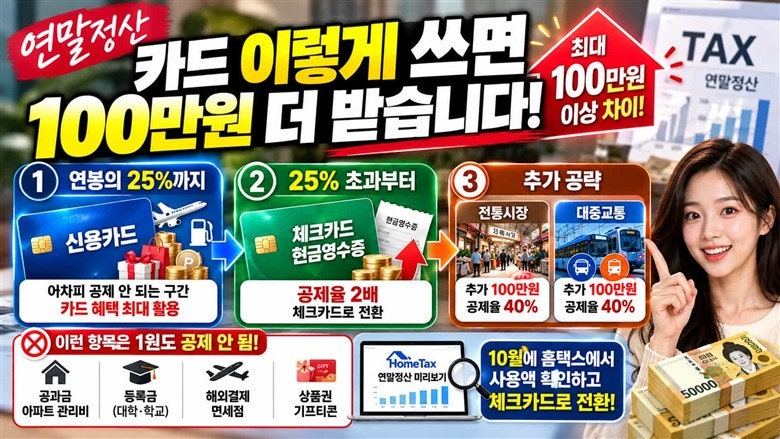
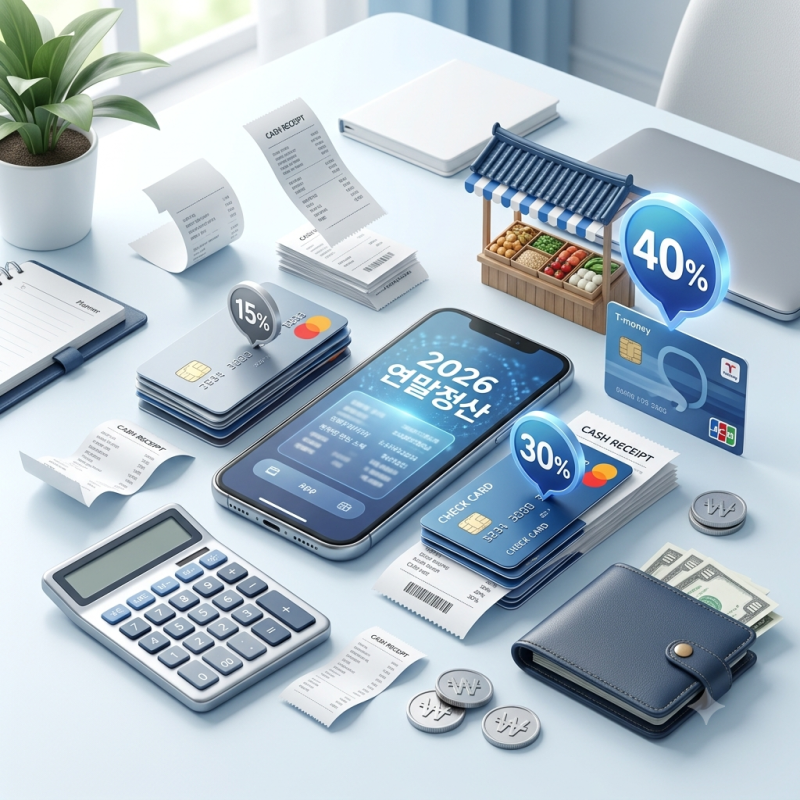
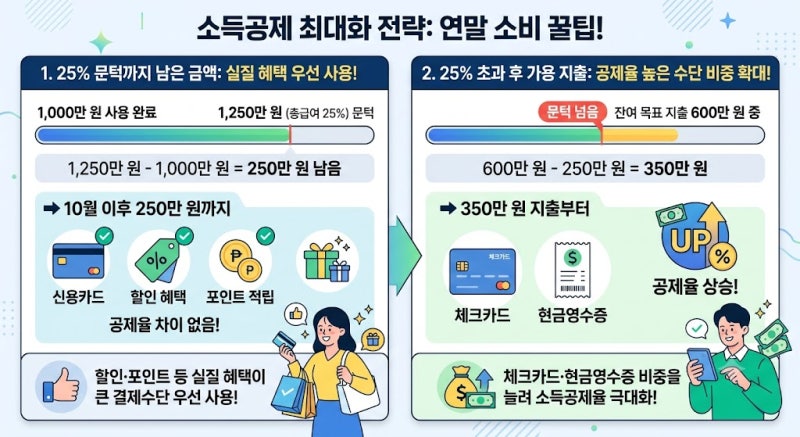
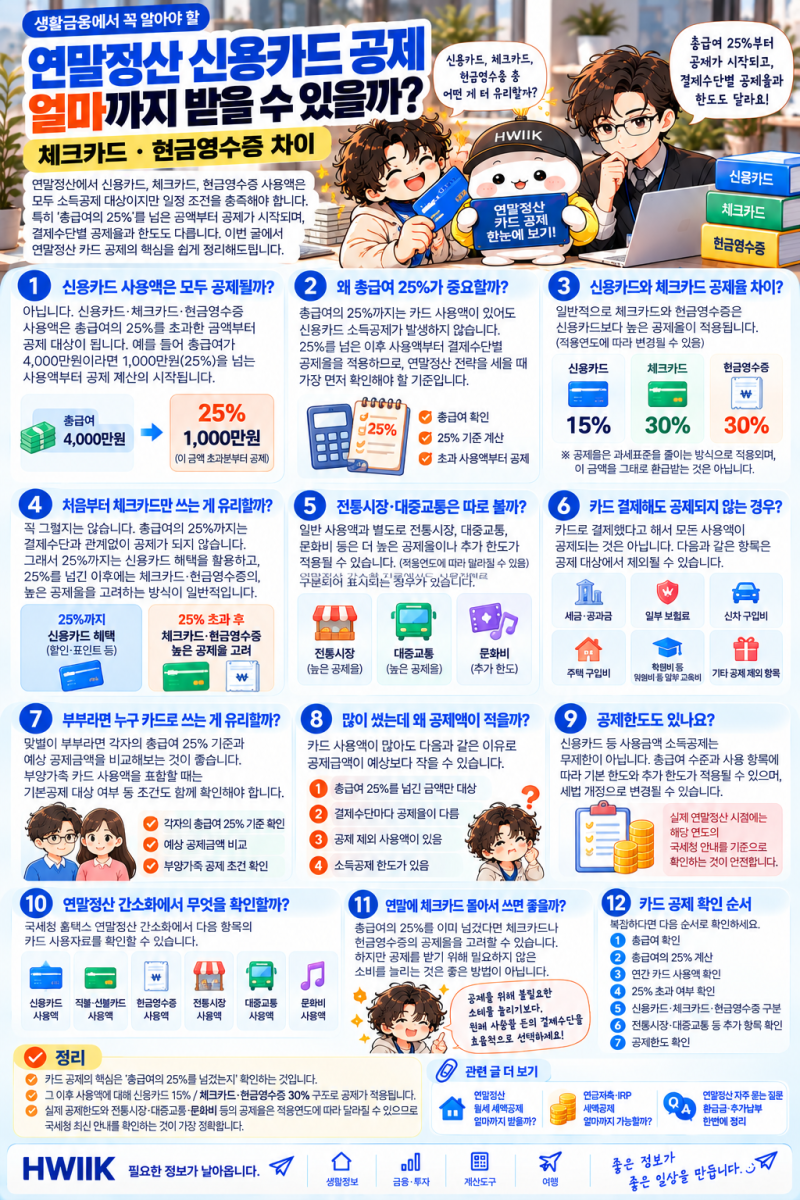
실제 블로그 후기들을 살펴보면, 총급여의 25%까지는 신용카드의 할인, 포인트 등 혜택을 활용하고, 이 기준을 초과한 금액부터는 공제율이 2배 높은 체크카드나 현금영수증을 사용하는 것이 유리하다는 의견이 많습니다. 신용카드는 15%, 체크카드 및 현금영수증은 30%의 공제율이 적용되어 같은 금액을 사용해도 공제액에서 큰 차이가 발생합니다.
연말정산 카드 공제는 결제 날짜보다 연간 총 사용액이 중요하며, 국세청은 최저 사용 금액을 신용카드 사용분에서 먼저 차감하는 방식으로 계산합니다. 따라서 연말정산 미리보기를 통해 자신의 카드 사용액을 확인하고, 총급여의 25%를 넘긴 후에는 체크카드 사용 비중을 늘리는 전략을 세우는 것이 현명합니다. 개인의 소비 패턴과 카드 혜택을 종합적으로 고려하여 최적의 절세 효과를 얻을 수 있습니다.