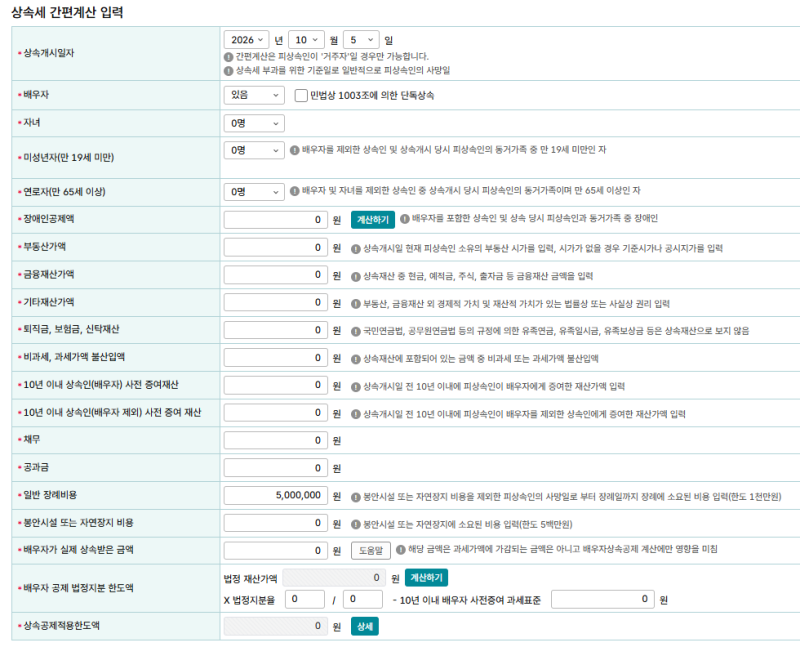

상속세는 고인이 남긴 재산에 부과되는 세금으로, 많은 분들이 그 계산법과 면제 기준에 대해 궁금해합니다. 특히 사망 전 증여 재산, 사망보험금, 그리고 1년 이내 인출된 금액까지 상속재산으로 다시 계산될 수 있어 주의가 필요합니다. 상속세는 총 상속재산가액에서 비과세 재산, 공과금, 장례비, 채무 등을 제외하고 사전증여재산을 합산하여 과세가액을 산정하는 복잡한 단계를 거쳐 계산됩니다.
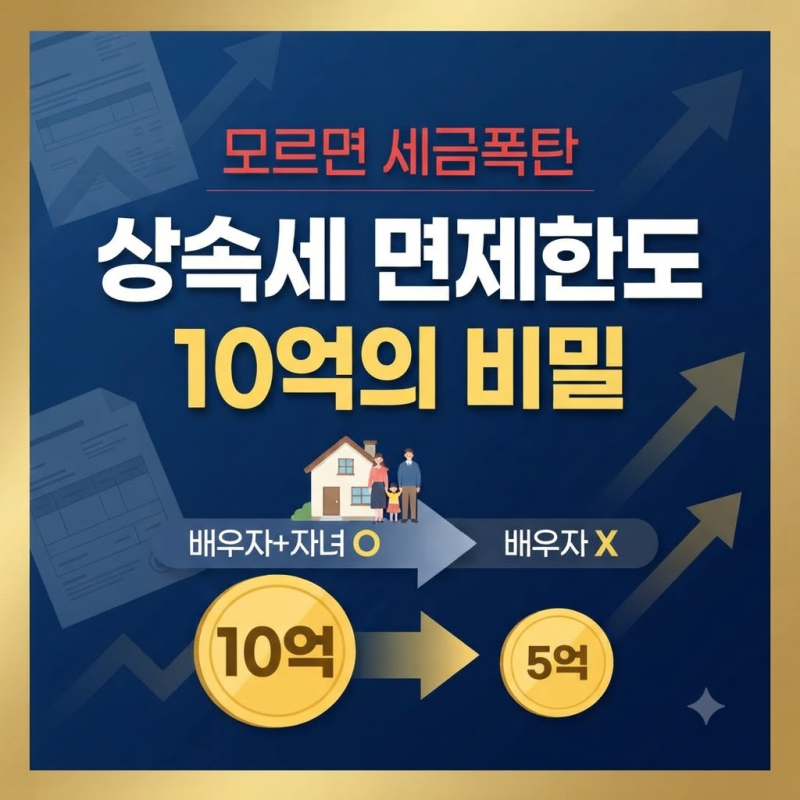
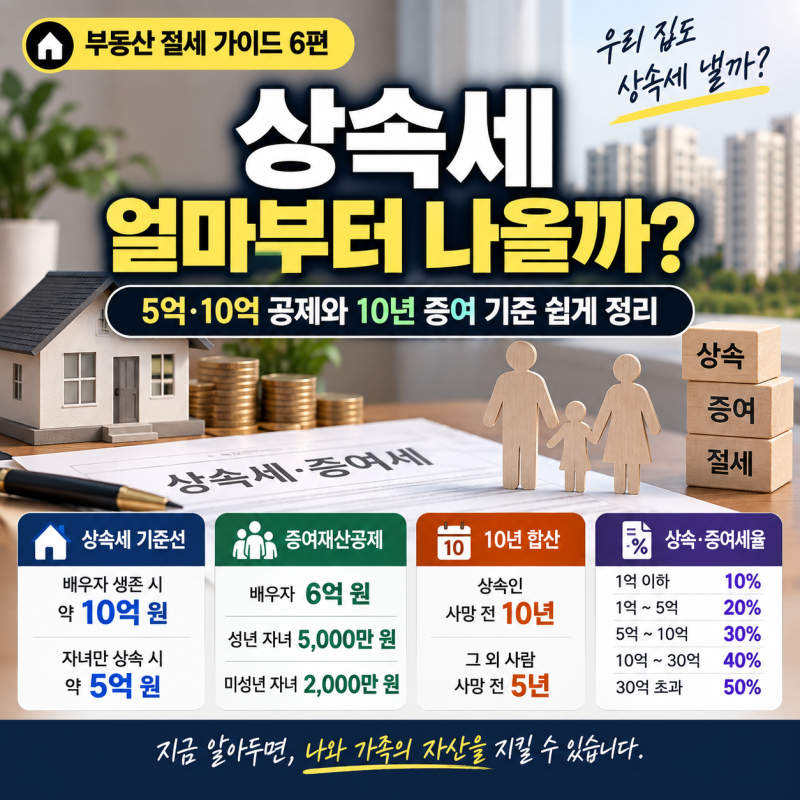
실제 블로그 후기들을 살펴보면, 배우자와 자녀가 함께 상속받는 경우 일괄공제 5억 원과 배우자 공제 5억 원을 합산하여 최소 10억 원까지는 상속세가 발생하지 않는다는 점이 가장 큰 장점으로 꼽힙니다. 반면, 자녀만 상속받는 경우에는 일괄공제 5억 원만 적용되어 5억 원 초과분부터 과세가 시작됩니다. 또한, 사망 전 1년 이내 2억 원 이상, 2년 이내 5억 원 이상 인출·처분된 금액 중 소명되지 않는 부분은 추정 상속재산으로 합산될 수 있어 미리 확인하는 것이 중요합니다.
상속세 신고는 상속 개시일이 속한 달의 말일부터 6개월 이내에 완료해야 하며, 기한 내 신고 시 산출세액의 3%를 공제받을 수 있습니다. 부동산의 경우 공시가격이 아닌 사망 당시의 시가(실제 매매가액, 유사 아파트 거래가액 등)를 기준으로 평가되며, 장례비는 증빙 시 최대 1,500만 원까지 공제 가능하므로 영수증을 반드시 챙겨야 합니다. 이러한 세부 사항들을 미리 파악하고 준비하는 것이 상속세 절세에 큰 도움이 됩니다.