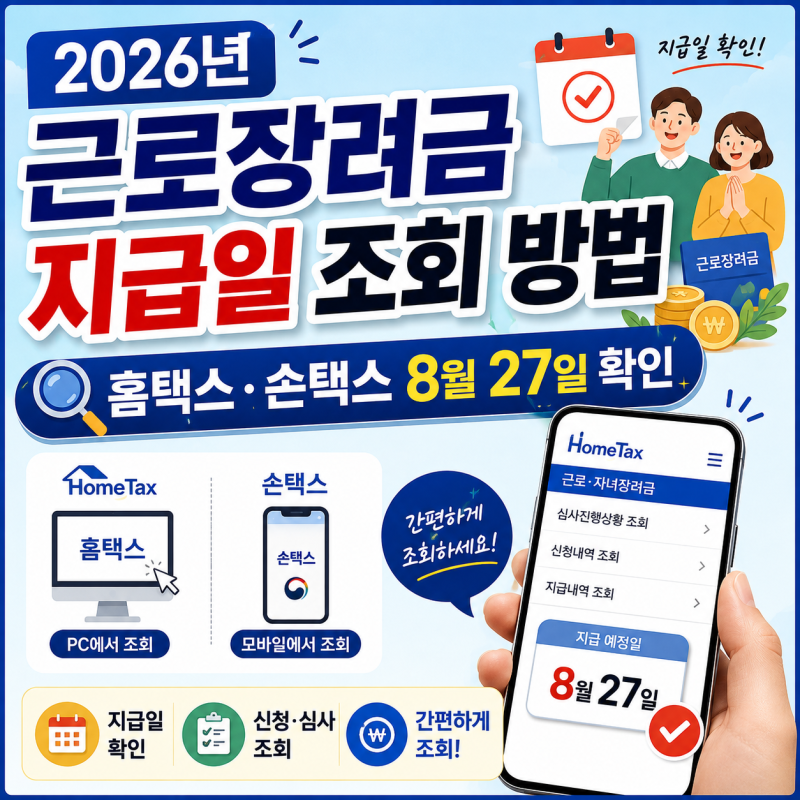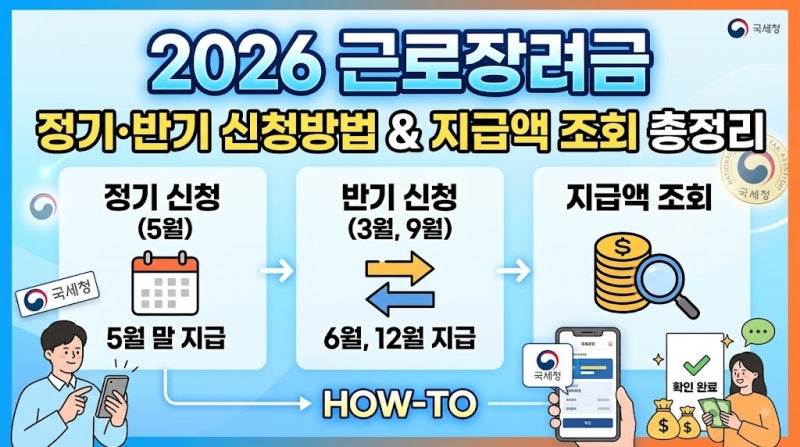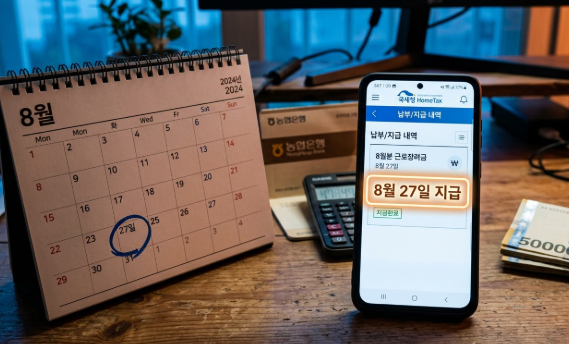
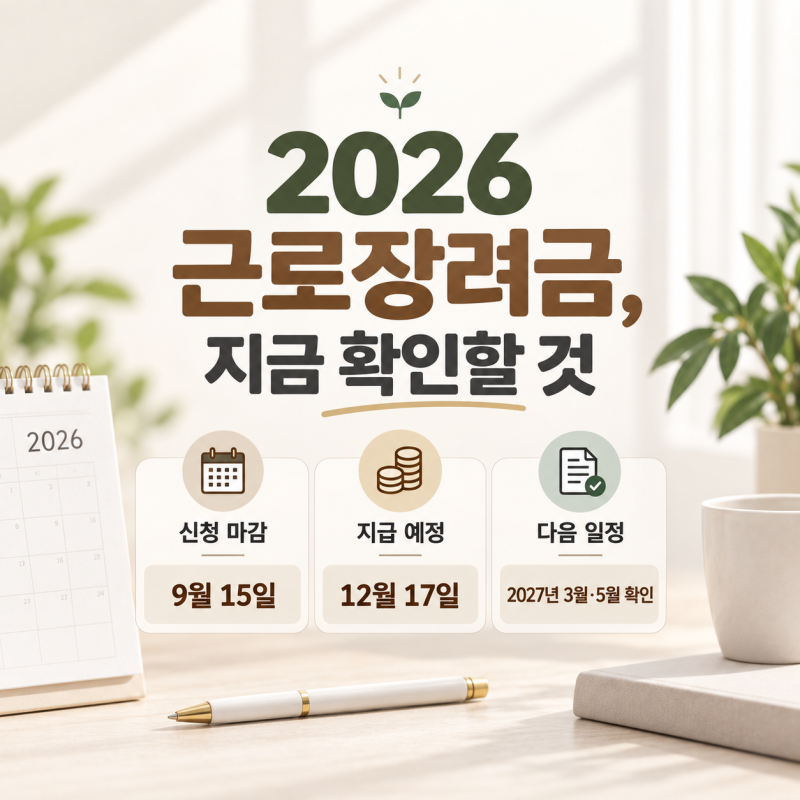
2026년 근로장려금은 정기분과 반기분으로 나누어 신청 및 지급이 이루어지고 있어 많은 분들이 혼란을 겪고 있습니다. 특히 2026년 5월에 신청한 것은 2025년 귀속 정기분이며, 2026년 9월에 신청한 것은 2026년 귀속 상반기분으로 소득 귀속 연도가 다르다는 점이 핵심입니다. 국세청은 2025년 귀속 정기분을 법정 기한보다 앞당겨 2026년 8월 27일에 지급 완료했으며, 2026년 귀속 상반기분은 12월 17일 지급 예정입니다.
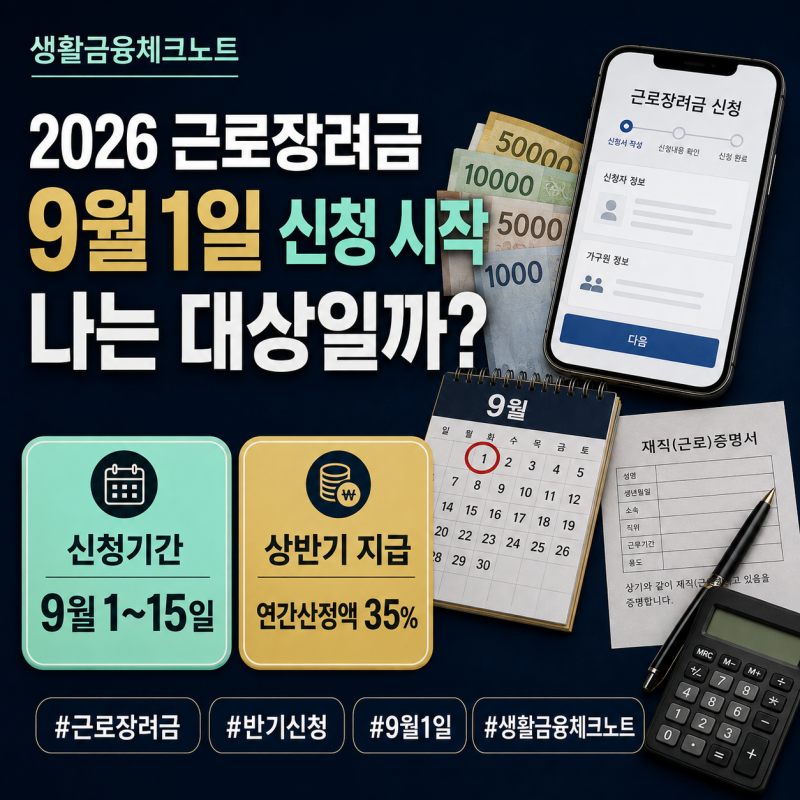
실제 블로그 후기들을 살펴보면, 반기신청은 본인과 배우자 모두 근로소득만 있는 가구가 대상이라는 점을 강조하고 있습니다. 만약 근로소득 외에 사업소득이나 종교인 소득이 함께 있다면 반기신청 대상이 아니며, 다음 해 5월 정기신청을 해야 합니다. 또한, 반기신청 시에는 연간 예상 장려금의 35%가 먼저 지급되며, 최종 정산은 2027년 6월에 이루어진다는 점을 인지해야 합니다.
반기신청은 9월 1일부터 15일까지 단 15일간 진행되며, 기한 후 신청 기간이 따로 없으므로 기간을 놓치지 않는 것이 중요합니다. 상반기분을 신청하면 하반기분을 다시 신청할 필요는 없지만, 다음 해 정산 과정에서 추가 지급되거나 환수될 수 있습니다. 국세청은 2025년 가구·소득·재산 요건을 활용하여 상반기분을 심사하므로, 본인의 소득 형태와 가구 유형에 맞는 신청 방식을 정확히 확인하는 것이 필요합니다.