지급보증보험은 계약상 채무나 법률상 의무를 부담하는 사람이 약속을 이행하지 않아 상대방에게 손해가 발생했을 때, 약정된 조건과 범위 안에서 보험회사가 그 손해를 보상하는 상품입니다. 이는 보험업법상 손해보험업의 보험종목 중 하나로 분류되며, 특히 임대차계약, 공사계약, 물품 납품계약 등에서 상대방의 신뢰를 보완하는 중요한 역할을 합니다. 일반 손해보험이 우연한 사고로 발생한 손해를 보장하는 것과 달리, 지급보증보험은 상대방의 계약 불이행으로 인한 손해를 보장하는 데 목적이 있습니다.
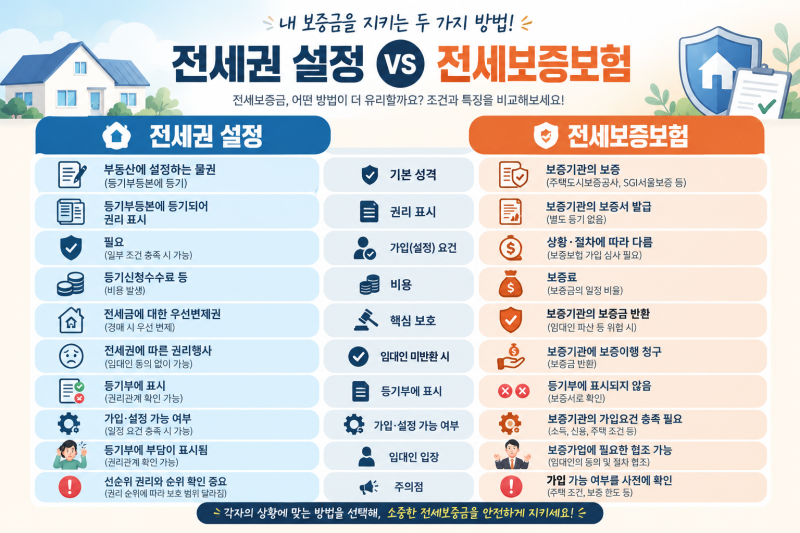
실제 블로그 후기들을 살펴보면, 지급보증보험은 계약 당사자 간의 신뢰만으로 해결하기 어려운 위험을 보험회사의 보증 능력으로 보완해준다는 점에서 높은 평가를 받습니다. 특히 전세보증보험의 경우, 임대인이 전세보증금을 반환하지 못할 상황에 대비하여 임차인이 보증기관에 가입하는 상품으로, 계약 만기 시 보증금을 돌려받지 못하는 위험을 줄여주는 장점이 있습니다. 다만, 보장하는 사고, 금액, 기간 및 면책사항이 정해져 있으므로 가입 전 꼼꼼한 확인이 필요하다는 의견도 많습니다.
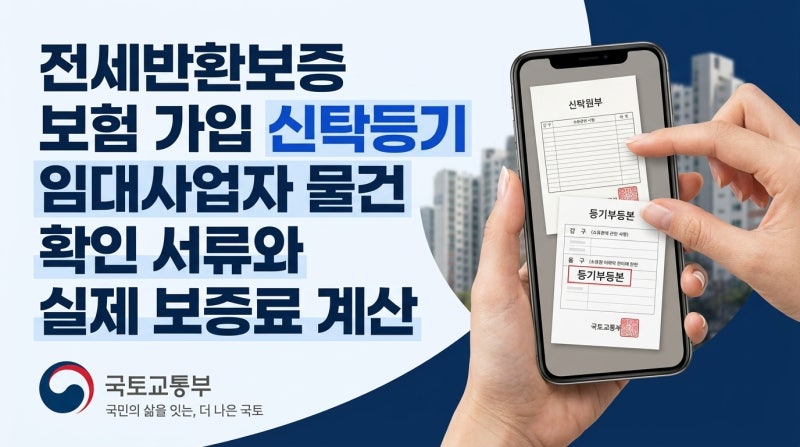
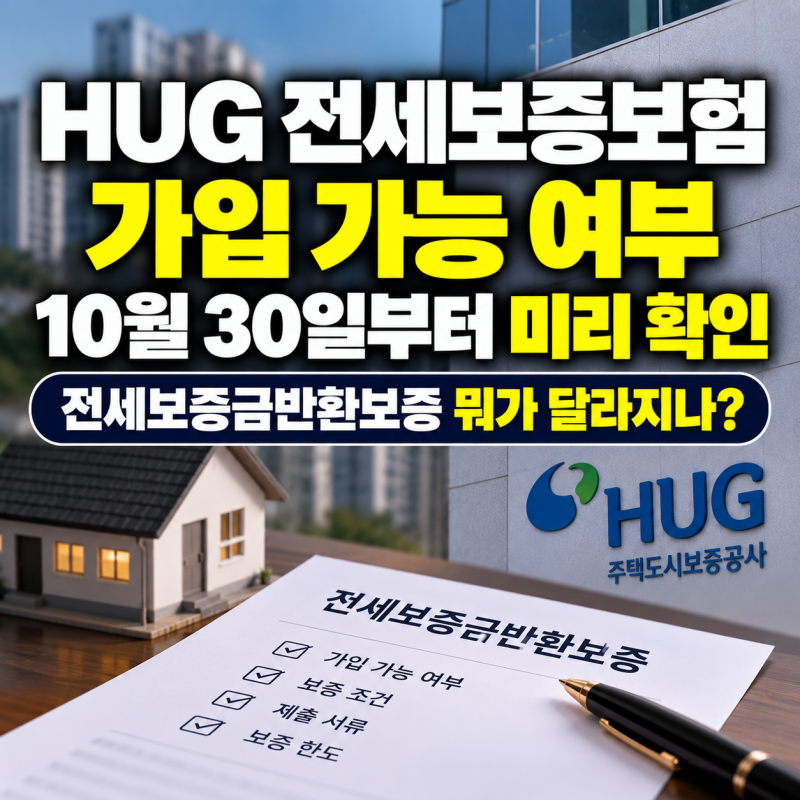
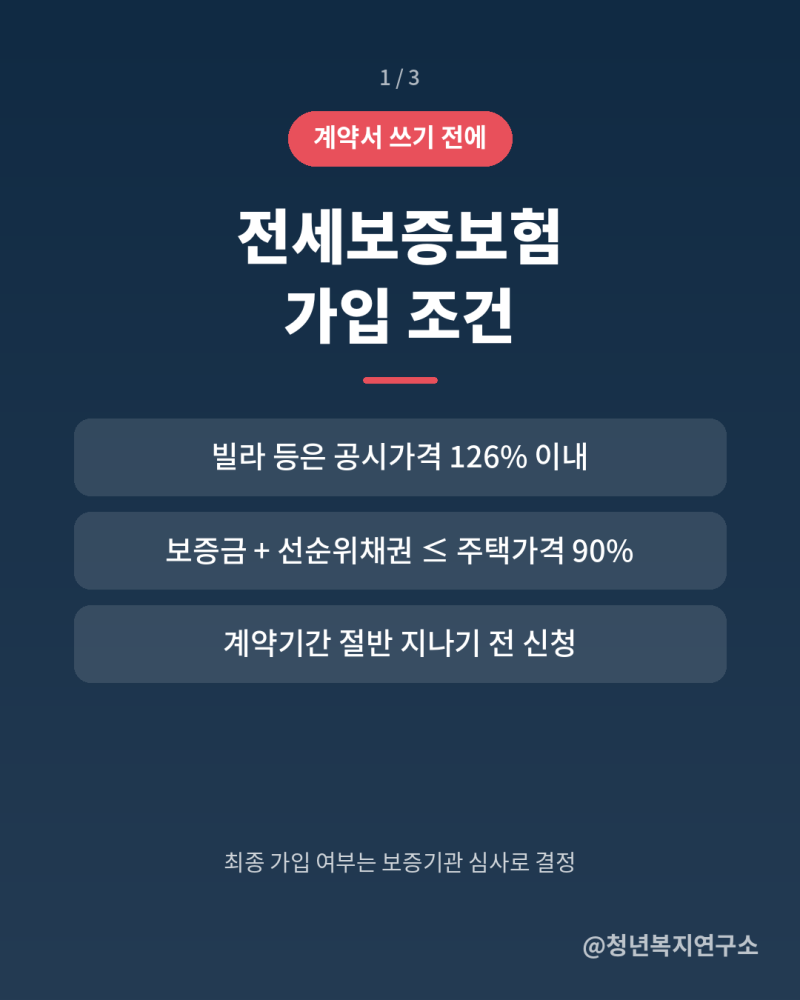
블로거들은 지급보증보험 가입 시 보험계약자, 피보험자, 보험회사 세 주체의 역할을 명확히 이해하는 것이 중요하다고 강조합니다. 또한, 전세보증보험의 경우 HUG, HF, SGI 등 기관별 상품명과 특징을 비교하고, 해당 주택이 보증기관의 심사 기준을 통과할 수 있는지 미리 확인하는 것이 현명한 선택을 위한 꿀팁으로 제시됩니다. 보증보험은 모든 위험을 없애는 것이 아니라, 특정 조건 하에 보증금을 보호하는 장치임을 인지하고 접근해야 합니다.