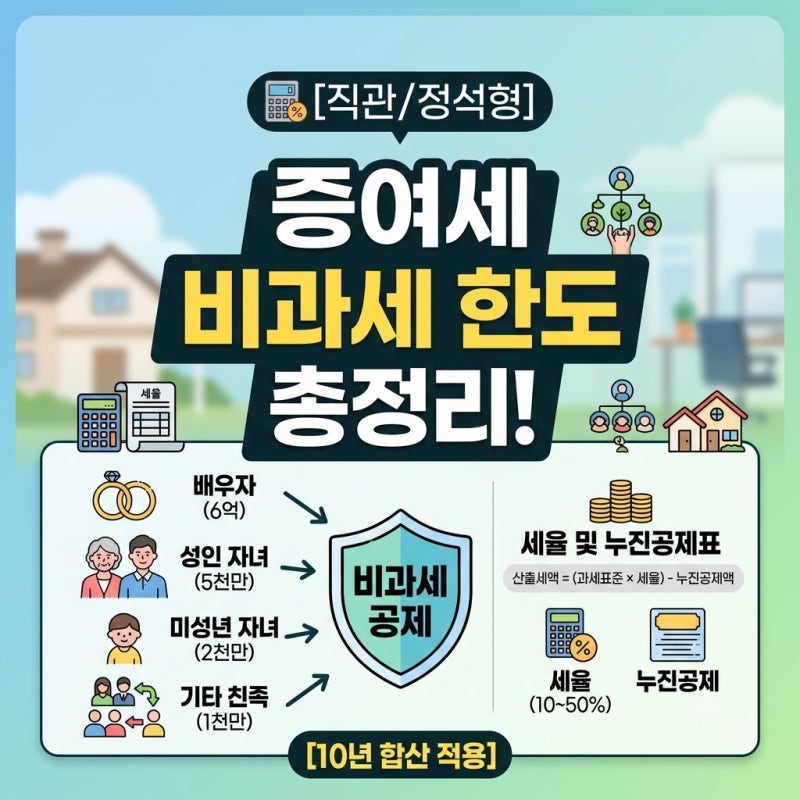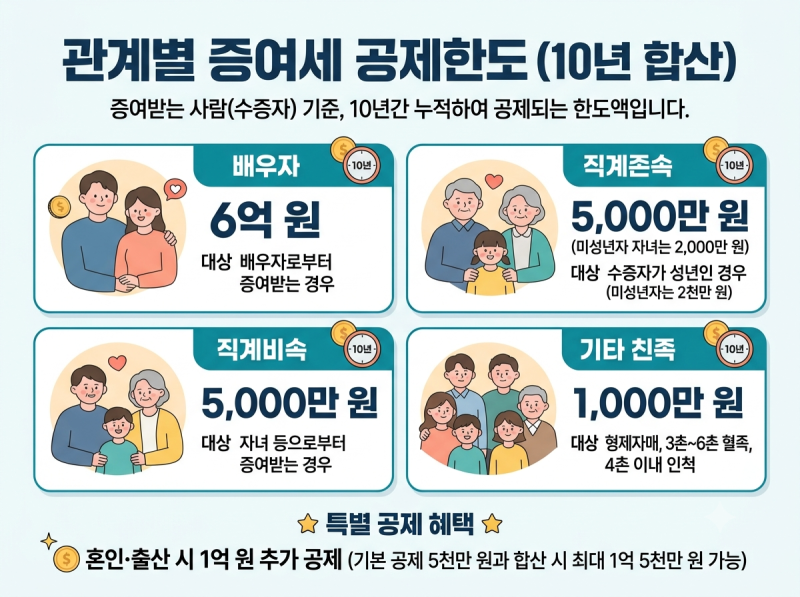
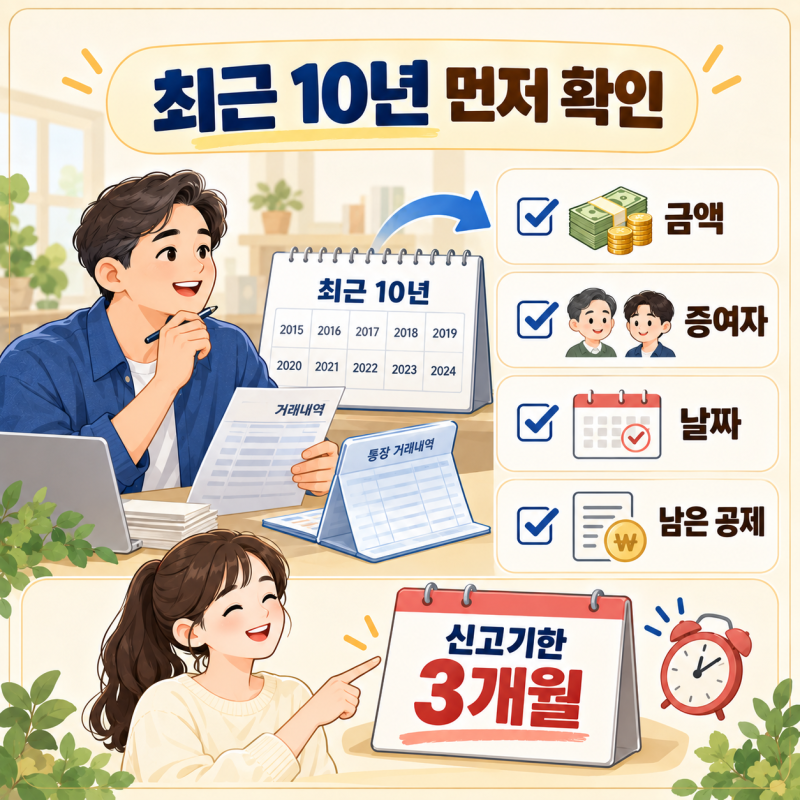
증여세 기준 금액은 가족 간 재산 이동 시 세금 부담을 합법적으로 줄이는 데 중요한 요소입니다. 특히 성인 자녀는 부모 등 직계존속에게 10년간 5천만원, 미성년 자녀는 2천만원, 배우자 사이에는 6억원까지 증여재산공제를 받을 수 있습니다. 이러한 면제 한도는 1년에 얼마가 아닌 10년간 누적 합산되는 금액으로 계산됩니다.
실제 블로그 후기들을 살펴보면, 많은 이들이 10년 합산 기준을 놓쳐 세금 문제를 겪는 경우가 많습니다. 부모에게서 받는 경우, 아버지와 어머니에게 각각 5천만원씩 공제된다고 오해하기 쉽지만, 직계존속에게서 받은 증여는 수증자의 과거 10년간 공제받은 금액을 모두 합산하여 판단합니다. 최근 신설된 혼인·출산 증여재산 공제를 활용하면 직계존속으로부터 최대 1억원을 추가로 공제받아 총 1억 5천만원까지 세금 없이 자금을 전달할 수 있습니다.
블로거들은 증여세 면제 한도를 정확히 이해하고 10년 합산 기준을 철저히 확인하는 것이 중요하다고 강조합니다. 특히 혼인신고일 전후 2년 이내 또는 자녀 출생일로부터 2년 이내에 증여받는 경우 추가 공제 혜택을 받을 수 있으니, 이러한 특별 공제 조건을 미리 파악하여 절세 계획을 세우는 것이 현명합니다. 사회통념상 인정되는 생활비나 교육비는 비과세되지만, 이를 예금이나 자산 매수에 사용하면 과세될 수 있으므로 주의해야 합니다.