

사업자가 신용카드로 결제하고 세금계산서까지 받는 경우, 부가가치세 이중 공제에 대한 오해가 발생할 수 있습니다. 국세청은 동일 거래에 대해 카드 전표와 세금계산서 두 가지 증빙이 있더라도 매입세액 공제는 한 번만 가능하다고 명확히 안내하고 있습니다. 이는 부가가치세법상 정규 증빙으로 세금계산서, 지출증빙용 현금영수증, 신용카드 매출전표 등이 모두 인정되기 때문입니다. 따라서 사업용 카드 결제 내역만으로도 매입세액 공제를 검토할 수 있습니다.
실제 블로그 후기들을 살펴보면, 세무사 수임료와 같은 전문직 서비스도 카드 결제가 원칙적으로 가능하지만, 카드 수수료 부담으로 인해 계좌 이체를 선호하는 경우가 많습니다. 그러나 카드 결제 시에도 신용카드 매출전표를 통해 적격증빙을 확보하고 매입세액 공제를 받을 수 있으며, 카드사 혜택까지 챙길 수 있다는 장점이 있습니다. 다만, 모든 카드 결제가 자동으로 공제되는 것은 아니므로 사업용 카드 등록 및 매입세액 공제 요건을 확인하는 것이 중요합니다.
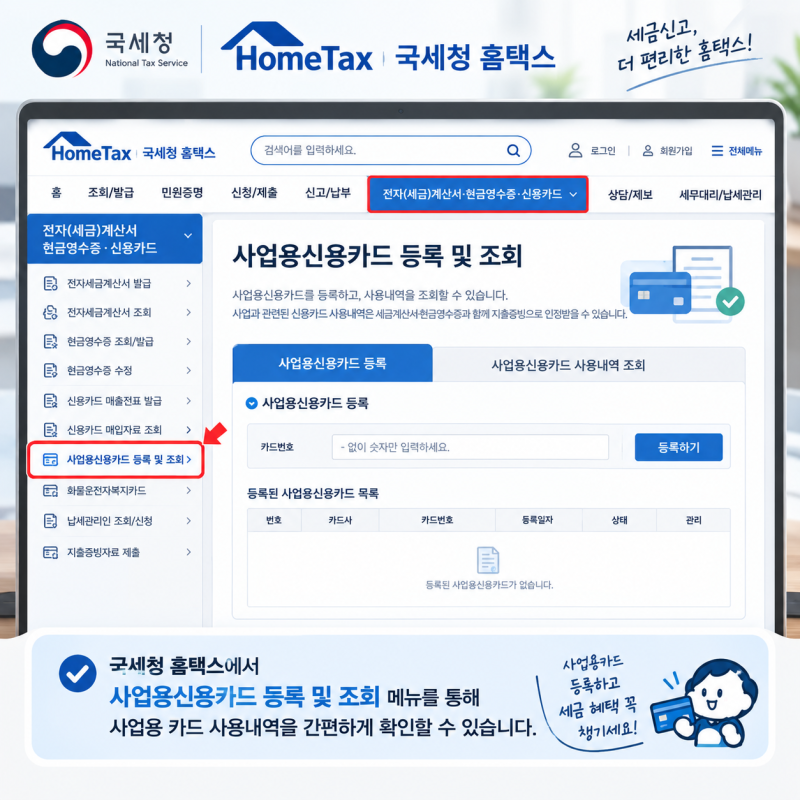
사업용 카드 사용 시 부가세 공제를 위해서는 홈택스에 사업용 카드를 미리 등록하고, 매입세액 공제 요건을 충족하는지 확인해야 합니다. 특히, 동일 거래에 대해 카드 전표와 세금계산서를 모두 받았을 경우 중복 공제를 피하고, 국세청의 안내에 따라 정확하게 신고하는 것이 중요합니다. 세무사 수임료 등 전문직 서비스 결제 시에도 카드 결제 가능 여부와 수수료 부담을 고려하여 결제 방식을 선택하는 것이 현명합니다.