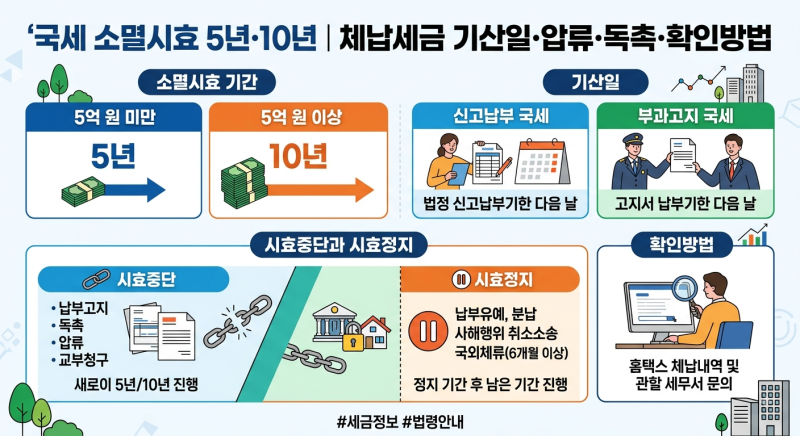

국세 소멸시효 기간은 세금 체납 시 국가가 해당 세금을 징수할 수 있는 법정 기간을 의미합니다. 이 기간이 지나면 납세 의무가 소멸하여 국가는 더 이상 세금을 징수할 수 없게 됩니다. 국세 소멸시효는 금액에 따라 5년 또는 10년으로 구분되며, 특히 부과제척기간과 혼동하지 않도록 주의해야 합니다. 부과제척기간은 세금을 부과할 수 있는 기간이고, 소멸시효는 이미 확정된 세금을 징수할 수 있는 기간입니다.
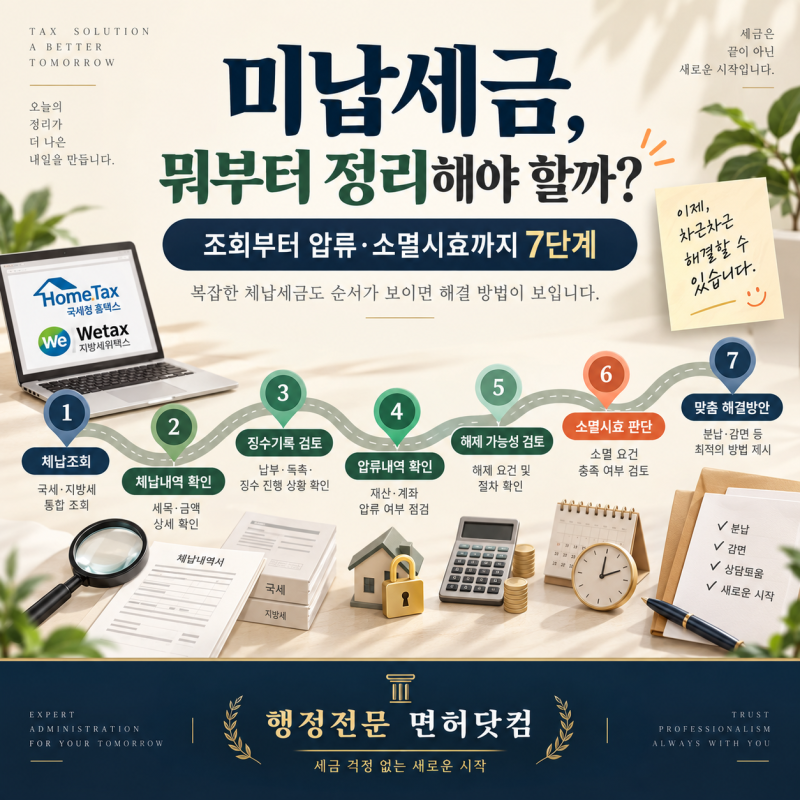
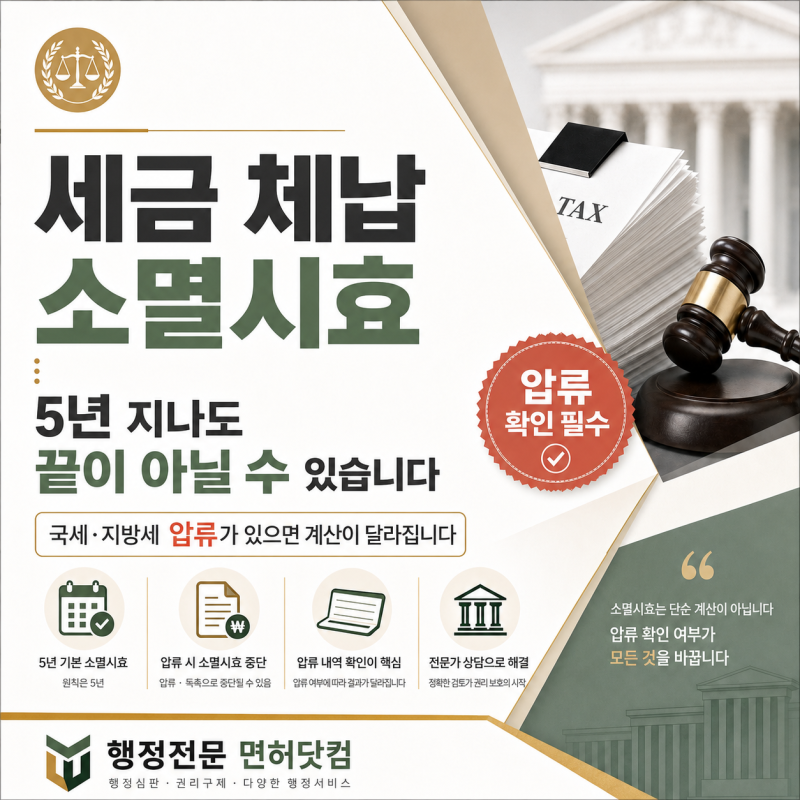
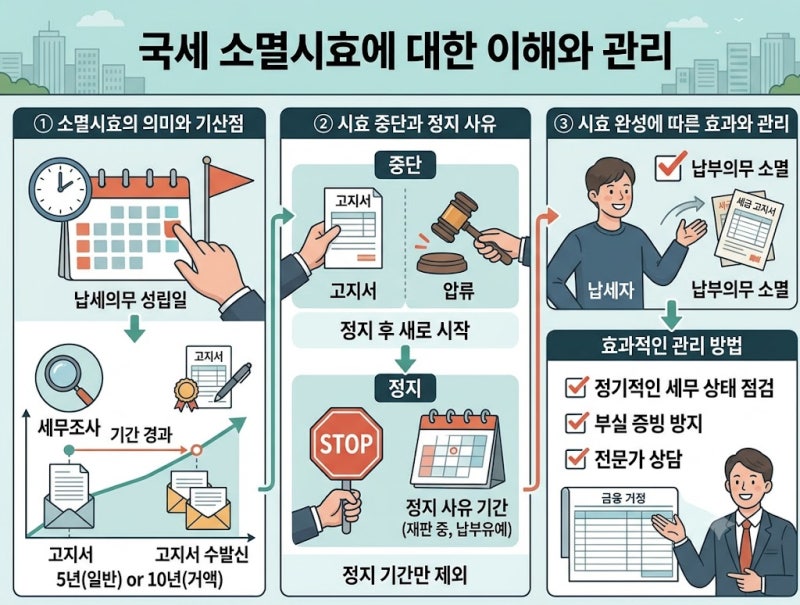
실제 블로그 후기들을 살펴보면, 5억 원 미만의 국세는 5년, 5억 원 이상의 국세는 10년의 소멸시효가 적용된다는 점을 공통적으로 강조하고 있습니다. 그러나 단순히 기간이 지났다고 해서 소멸시효가 완성되는 것은 아닙니다. 납부고지, 독촉, 압류 등의 사유가 발생하면 소멸시효가 중단되어 처음부터 다시 계산되거나, 분납기간, 징수유예기간 등에는 시효 진행이 정지될 수 있습니다. 특히 압류는 시효 중단에 가장 강력한 영향을 미칩니다.
체납된 국세의 소멸시효 완성 여부를 확인하기 위해서는 시효의 기산일, 중단 및 정지 사유 발생 여부를 면밀히 검토해야 합니다. 신고납부기한 다음 날 또는 고지서상 납부기한 다음 날부터 시효가 시작되며, 압류가 유지되는 동안에는 시효가 진행되지 않으므로 단순히 기간만으로 판단하기보다는 전문가의 도움을 받아 정확한 상황을 파악하는 것이 중요합니다.