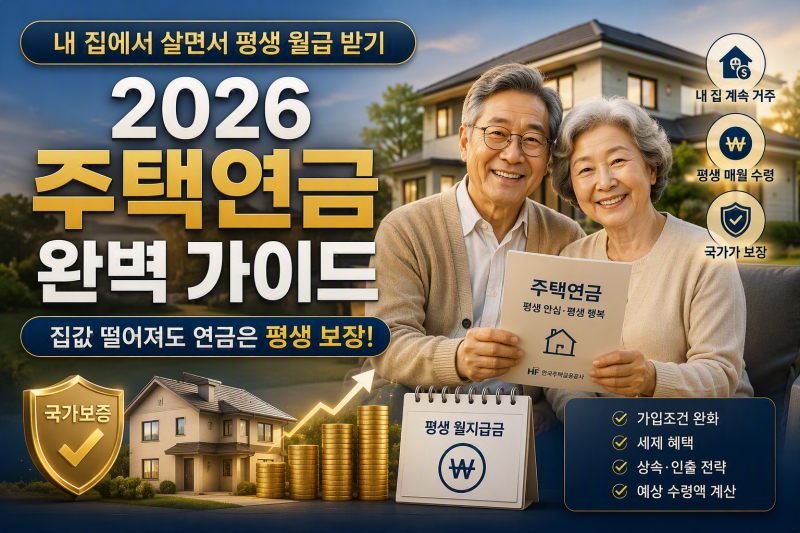
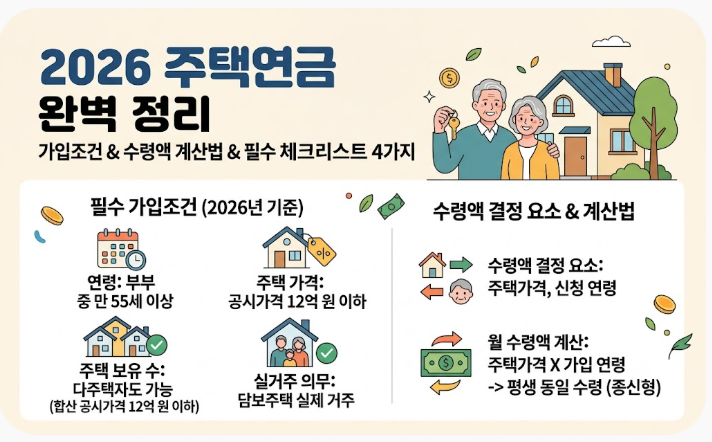

주택연금은 만 55세 이상 주택 소유자가 주택을 담보로 맡기고 평생 연금 방식으로 노후 생활자금을 받는 제도입니다. 특히 2026년에는 월 수령액이 인상되고 가입 문턱이 낮아지면서 은퇴 세대의 관심이 더욱 높아지고 있습니다. 주택연금은 국민연금, 퇴직연금, 개인연금과 함께 4층 노후보장 체계의 중요한 한 축을 담당하며, 평생 거주와 평생 지급이 보장되는 것이 특징입니다.
블로거들은 주택연금의 월지급금뿐만 아니라 이자와 보증료를 포함한 대출잔액의 중요성을 강조하고 있습니다. 가입 시점의 주택가격과 가입자의 연령에 따라 월 수령액이 결정되며, 부부 중 연소자의 나이를 기준으로 계산됩니다. 또한, 공시가격 12억 원 기준은 가입 자격 판단에 사용되며, 실제 월지급금 산정은 한국주택금융공사가 인정한 시세 또는 감정평가액을 기준으로 한다는 점을 명확히 구분하여 설명하고 있습니다.
주택연금 가입 시 공시가격 12억 원 이하 기준은 일반적인 매매 시세가 아닌 공시가격 등을 확인해야 합니다. 2026년 3월 1일 이후 신청자부터 월 수령액이 평균 3~6% 인상되었고, 초기 보증료도 기존 1.5%에서 1.0%로 낮아졌으므로, 가입 전 최신 기준을 꼼꼼히 확인하는 것이 중요합니다. 부부 모두 사망 후 주택 처분 시 연금 원리금이 집값을 초과해도 부족분을 상속인에게 청구하지 않는 비소구 원칙도 주요 특징입니다.