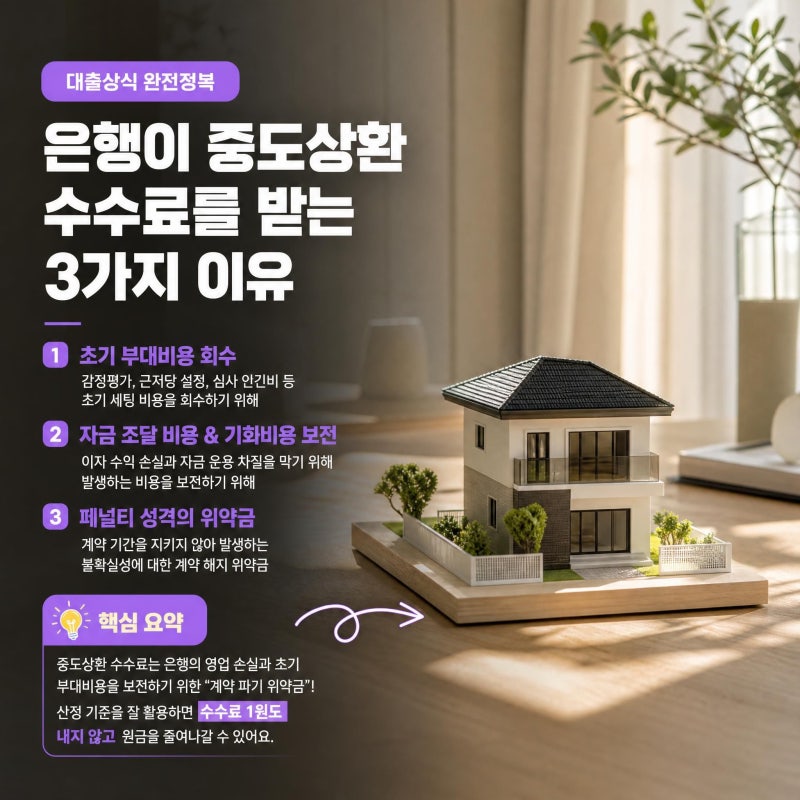
주택담보대출 중도상환은 대출 약정 기간보다 일찍 원금을 갚는 행위를 의미하며, 이때 발생하는 중도상환수수료는 금융 소비자들이 대환대출을 망설이는 주된 요인으로 작용합니다. 금융당국의 제도 개편으로 2025년 1월 13일 이후 신규 대출부터는 실제 발생하는 비용 범위 내에서만 수수료를 산정하도록 변경되었으며, 최근에는 상호금융권에도 동일한 기준이 적용되어 실질적인 부담이 줄어들고 있습니다. 하지만 여전히 대출 실행 후 3년 이내 상환 시에는 수수료가 부과될 수 있어, 대환대출 전에는 반드시 총 비용을 면밀히 계산해야 합니다.
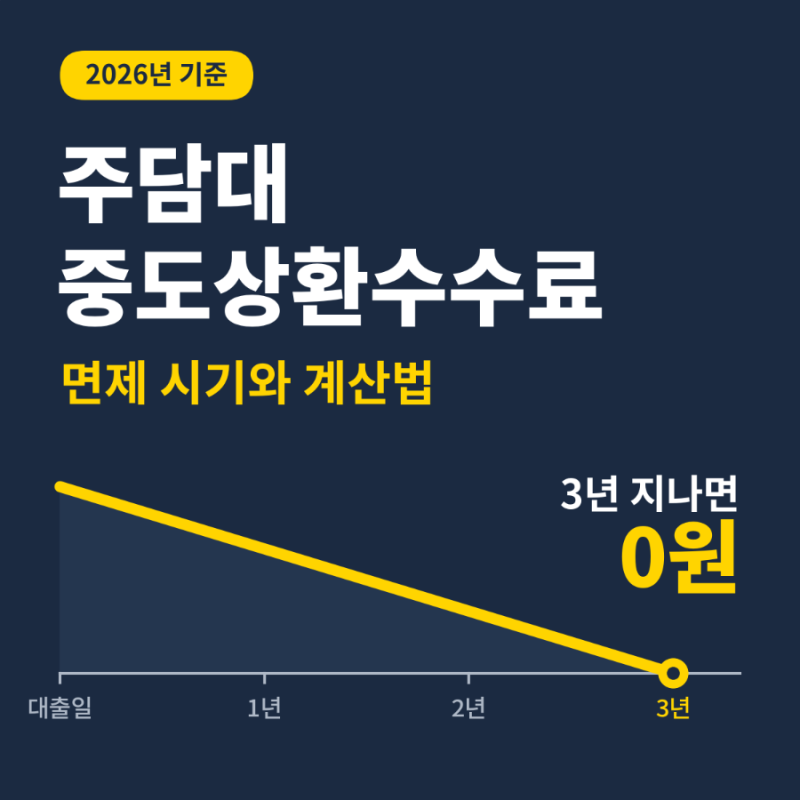
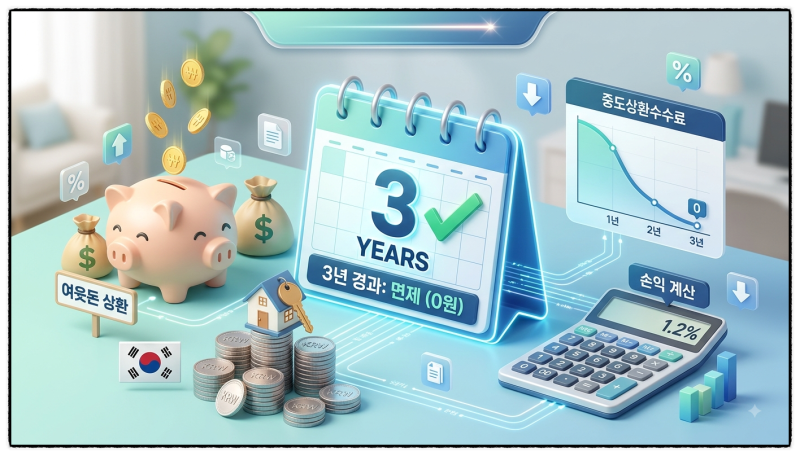
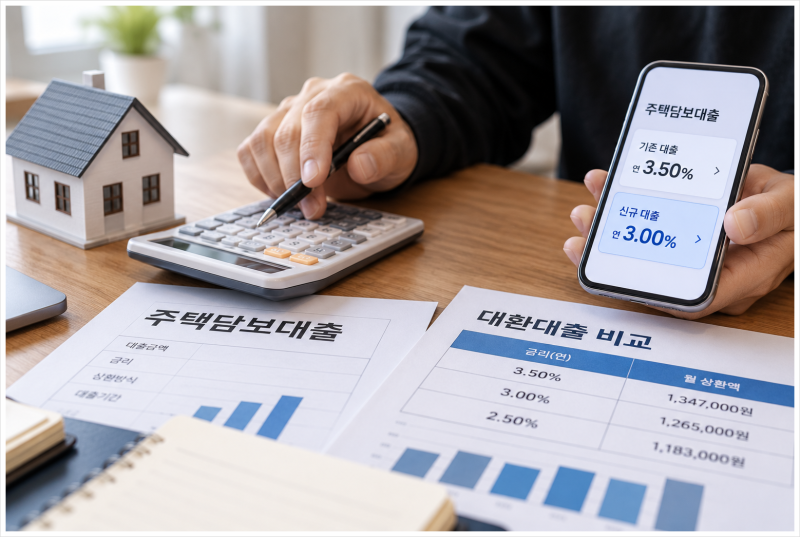
블로거들은 중도상환수수료가 대출 실행일로부터 경과한 일수에 따라 매일 줄어드는 슬라이딩 구조를 가지며, 법정 면제 기준인 3년(36개월)을 채우면 0원으로 자동 소멸한다고 설명합니다. 일부 블로거들은 금리가 낮다고 무조건 갈아타기보다는 기존 대출의 중도상환수수료와 신규 대출의 부대비용까지 고려하여 총 손익을 계산해야 한다고 강조합니다. 특히 2025년 1월 13일 이전 대출과 이후 대출의 수수료율이 다를 수 있으므로, 본인의 대출 약정서를 확인하거나 은행 앱, 고객센터를 통해 정확한 수수료를 조회하는 것이 중요하다고 조언합니다.
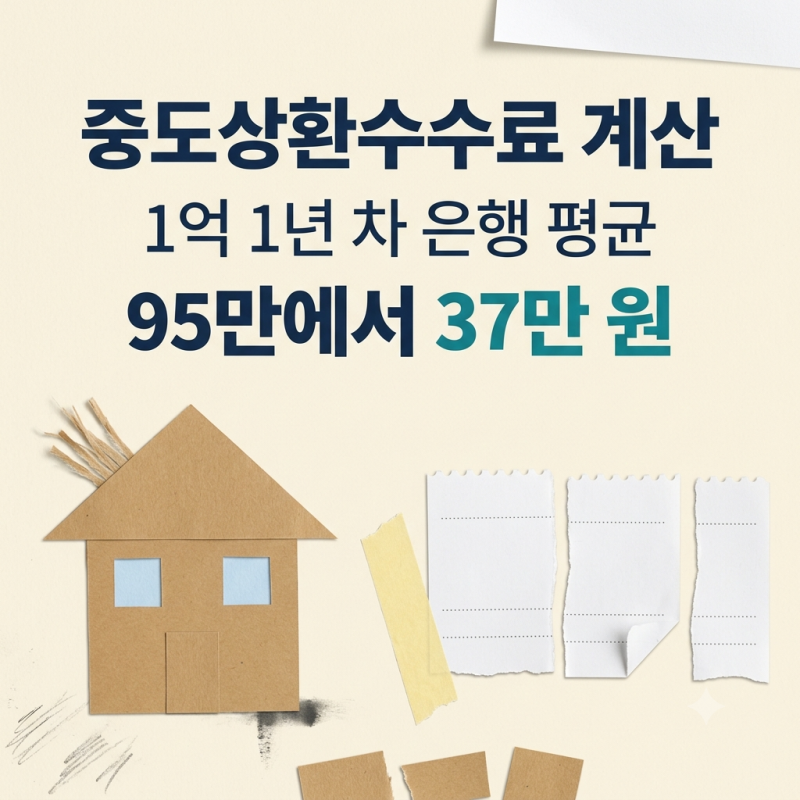
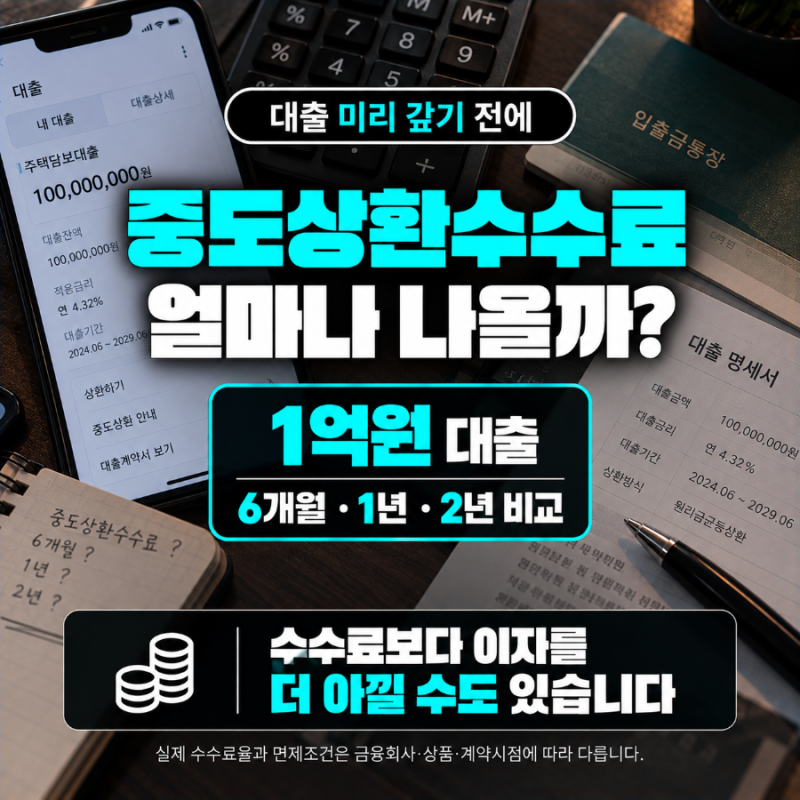
실제 중도상환수수료는 은행 앱이나 고객센터에서 정확한 금액을 확인하는 것이 가장 빠르며, 대출 실행일로부터 3년이 지나면 수수료가 면제됩니다. 1억 원을 1년 만에 상환할 경우, 2025년 1월 13일 이후 평균 수수료율을 적용하면 약 37만 원대의 수수료가 발생하지만, 2년이 지나면 약 18만 원대로 줄어들고 3년이 지나면 0원이 됩니다. 따라서 여유 자금이 생겼을 때 무조건 상환하기보다는, 남은 대출 기간과 수수료율을 고려하여 가장 효율적인 상환 시점을 결정하는 것이 현명합니다.