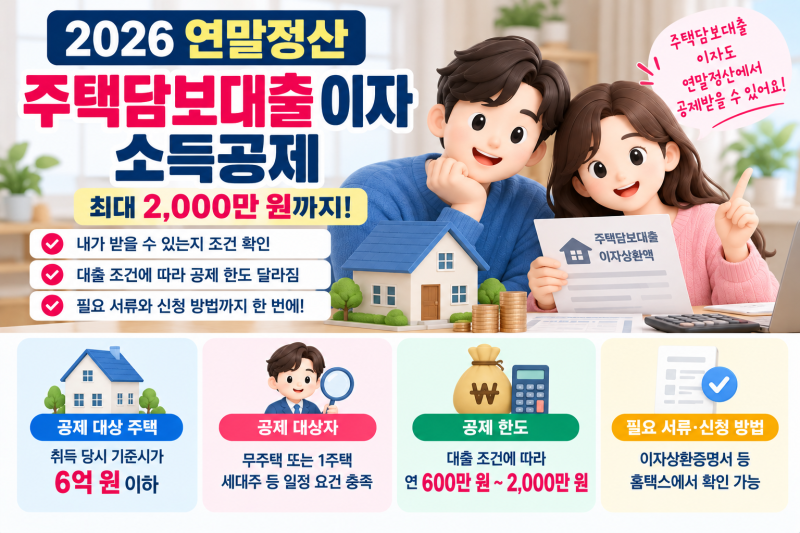
주택담보대출 연말정산은 주택을 담보로 받은 장기 대출의 이자 상환액에 대해 소득공제를 제공하는 제도입니다. 이는 주택 가격 자체가 아닌 대출 이자 상환액을 소득에서 공제해 주는 방식으로, 무주택 또는 1주택 세대주인 근로소득자가 대상이 됩니다. 특히 취득 당시 기준시가 6억원 이하 주택에 적용되며, 소득세율 구간이 높을수록 환급 체감 효과가 커지는 특징이 있습니다.
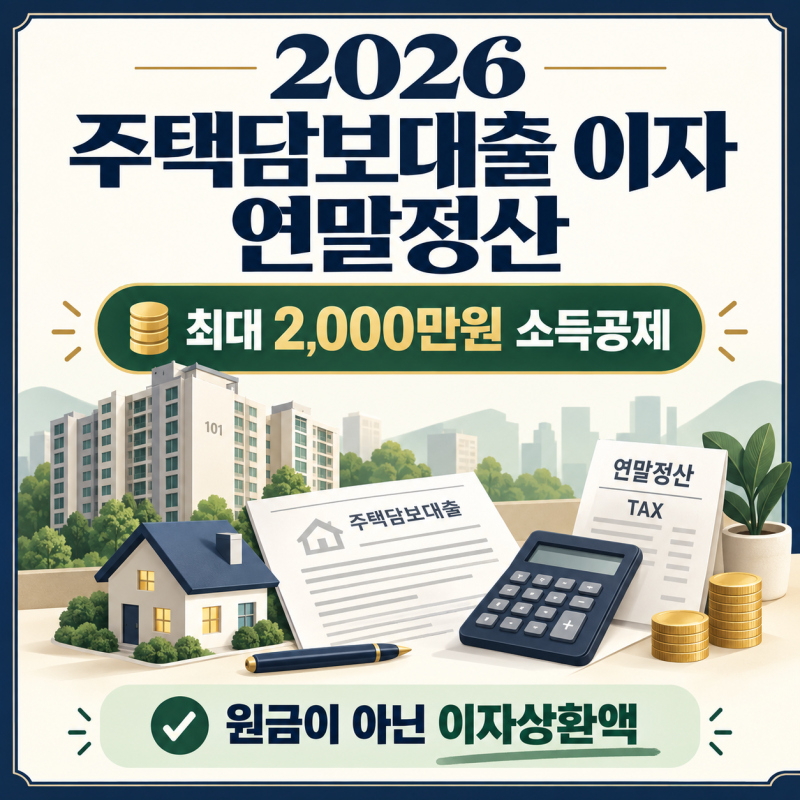
블로거들은 주택담보대출 연말정산 시 이자 공제 한도가 상환 기간과 금리 방식에 따라 크게 달라진다는 점을 강조합니다. 상환 기간 15년 이상, 고정금리, 비거치식 분할상환 조건을 모두 충족할 경우 최대 2,000만원까지 공제받을 수 있으나, 조건이 미달되면 800만원 또는 600만원으로 한도가 줄어듭니다. 이는 대출 실행 전 금리 방식 선택이 절세 효과에 큰 영향을 미친다는 것을 의미합니다.
실제 블로그 후기에서는 대출 명의자와 주택 소유자, 공제받는 근로자가 동일인이어야 한다는 점과 소유권 이전 등기일로부터 3개월 이내에 대출을 받아야 한다는 실질적인 조건을 제시합니다. 또한, 연말정산 시기를 놓쳤더라도 5년 이내에 경정청구를 통해 공제를 신청할 수 있다는 유용한 팁도 제공하고 있어, 놓치기 쉬운 절세 혜택을 꼼꼼히 챙기는 것이 중요합니다.