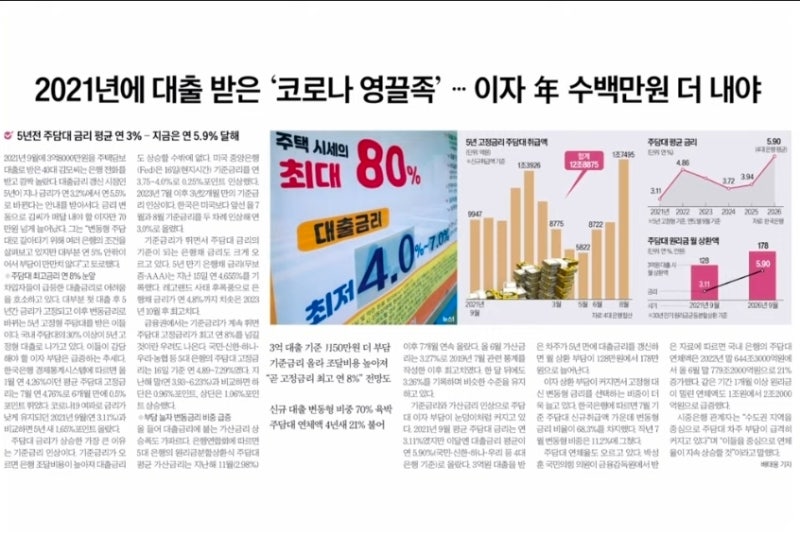


최근 주택담보대출 금리 추이가 심상치 않습니다. 2021년 저금리 기조 속에서 영끌로 내 집 마련에 나섰던 차주들의 시름이 깊어지고 있으며, 5년 주기형 고정금리 주택담보대출의 금리 갱신 시점이 도래하면서 상환해야 할 이자 부담이 매월 수십만 원 이상 폭등하고 있습니다. 특히 2021년 9월 연 3.11%였던 주담대 평균 금리가 2026년 9월 연 5.90%로 5년 새 2.79%p 폭등한 것으로 나타났습니다.
실제 블로그 후기들을 살펴보면, 3억 원 대출(30년 만기 원리금균등) 기준으로 월 상환액이 128만 원에서 178만 원으로 월 50만 원, 연 600만 원 증액된 사례가 많습니다. 국내 은행 주담대 연체액 역시 2022년 말 6,433억 원에서 23조 2,000억 원으로 약 3.6배 이상 폭증하여 차주들의 어려움을 보여주고 있습니다. 금리 상승에도 변동형 선택 비중이 68.3%로 급증한 점도 주목할 만합니다.
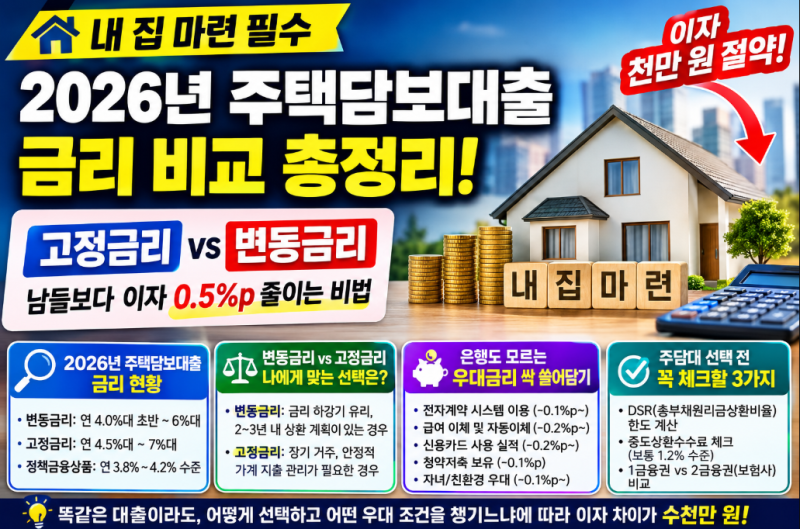
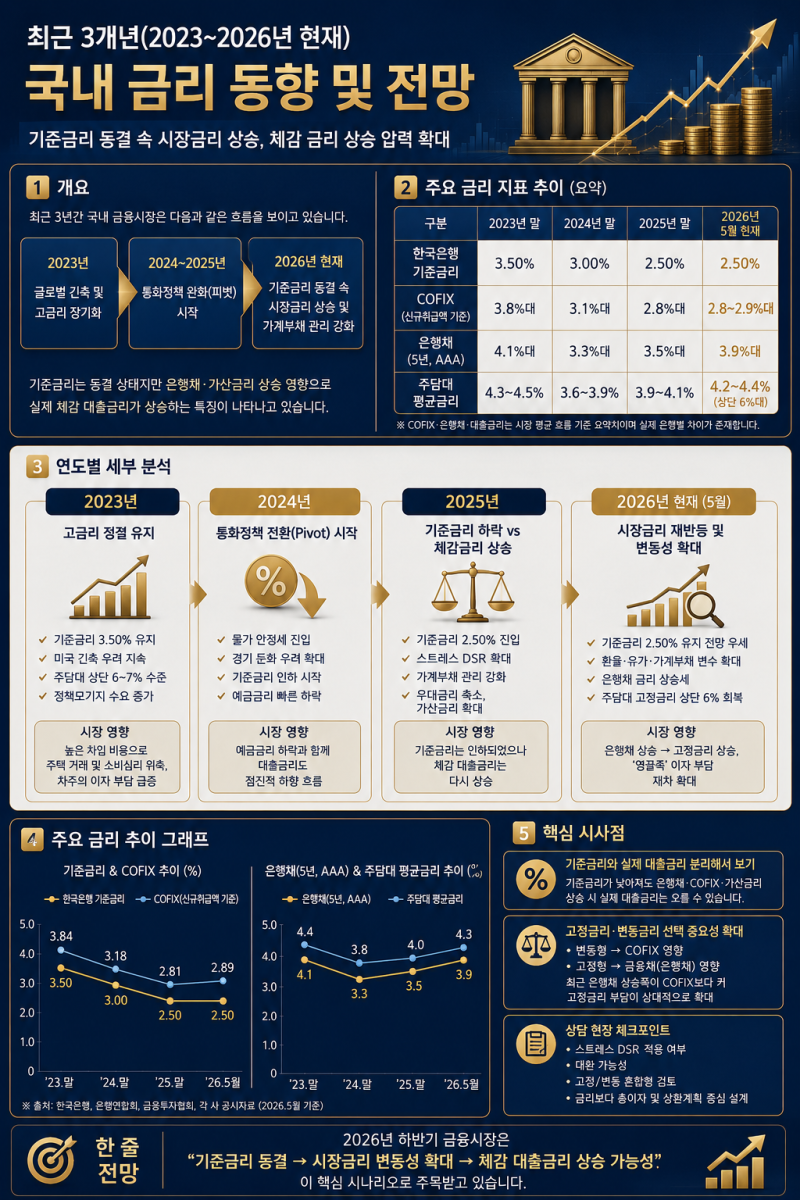
금융투자협회 채권정보센터 분석에 따르면, 자금조달비용지수(COFIX)와 은행채 금리는 중앙은행의 기준금리 인하 지연 및 긴축 지속에 즉각 연동되므로 채권금리 상승세가 꺾이지 않는 한 대출금리 상단 8%는 현실적인 위협 범위에 있습니다. 주택담보대출 금리 상승기에는 고정금리와 변동금리의 장단점을 면밀히 비교하고, 대환대출 등 다양한 대안을 고려하여 현명하게 대처하는 것이 중요합니다.