
현재 주택담보대출은 스트레스 DSR 3단계 전면 시행으로 인해 실제 융자 가능 금액이 이전보다 약 10~15% 줄어드는 등 한도 축소가 두드러지고 있습니다. 금리 역시 2025년 7월 4% 초반에서 2026년 7월 5% 중반을 넘어서는 등 전반적으로 상승 흐름을 보이며, 시중은행들은 가계대출 총량 관리를 위해 우대금리 축소 및 가산금리 인상을 진행하고 있습니다. 이러한 변화 속에서 내 집 마련을 위한 주담보 대출방법과 전략 수립이 더욱 중요해지고 있습니다.
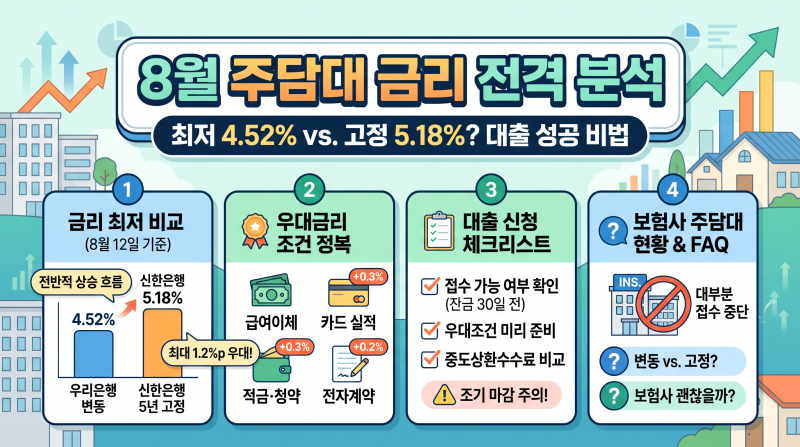
블로거들은 주담보 대출 시 금리 비교의 중요성을 강조하며, 2026년 8월 기준 우리은행의 변동금리가 4.520%로 최저를 기록하고 신한은행의 5년 고정금리가 5.180%로 최저임을 언급합니다. 또한, 정책자금대출인 디딤돌대출, 보금자리론, 신생아 특례대출 등을 활용하여 금리 부담을 줄이는 방안을 제시하며, 각 상품별 한도와 조건을 상세히 비교 분석하고 있습니다. 특히, 공공임대리츠 조기분양전환 시 분할납부가 금리인상 최소화, 정책자금대출 활용 시간 확보, 원금상환 유예 등의 이점이 있다고 설명하며 일시납부와 다른 접근 방식을 제안하기도 합니다.
최저금리를 적용받기 위해서는 급여이체, 카드 실적, 적금·청약 가입, 전자계약, 비거치 선택 등 각 은행의 우대조건을 충족하는 것이 중요합니다. 또한, 일부 은행은 월별 한도 소진으로 대출 접수가 조기 마감될 수 있으므로, 잔금일 기준 30영업일 전부터 접수 가능 여부를 확인하는 것이 현명한 주담보 대출방법입니다. 규제지역 LTV, DSR 기준을 정확히 이해하고 자신의 상황에 맞는 대출 상품을 선택하는 것이 이자 부담을 줄이고 안정적인 내 집 마련을 위한 핵심 전략이 될 것입니다.