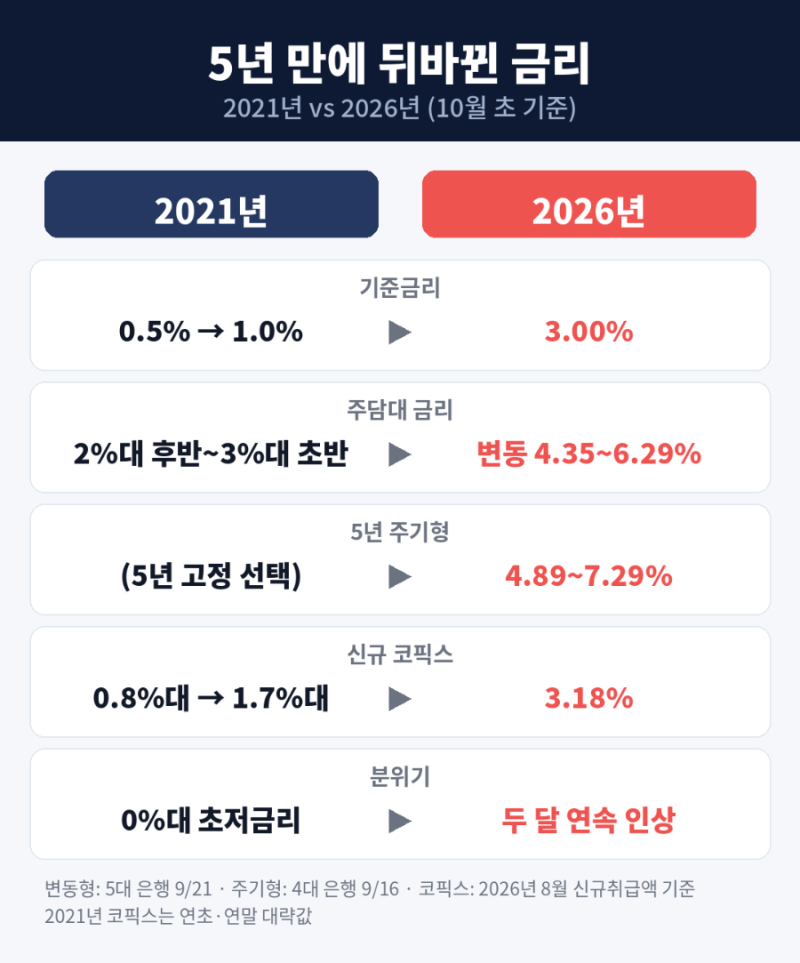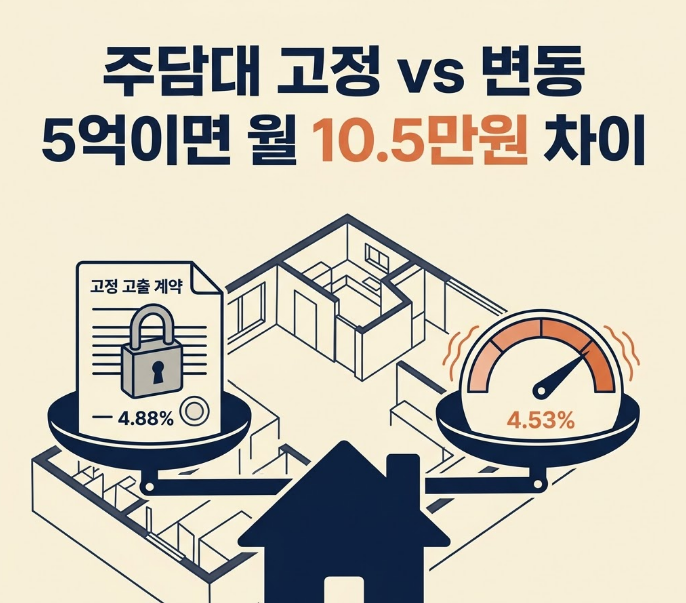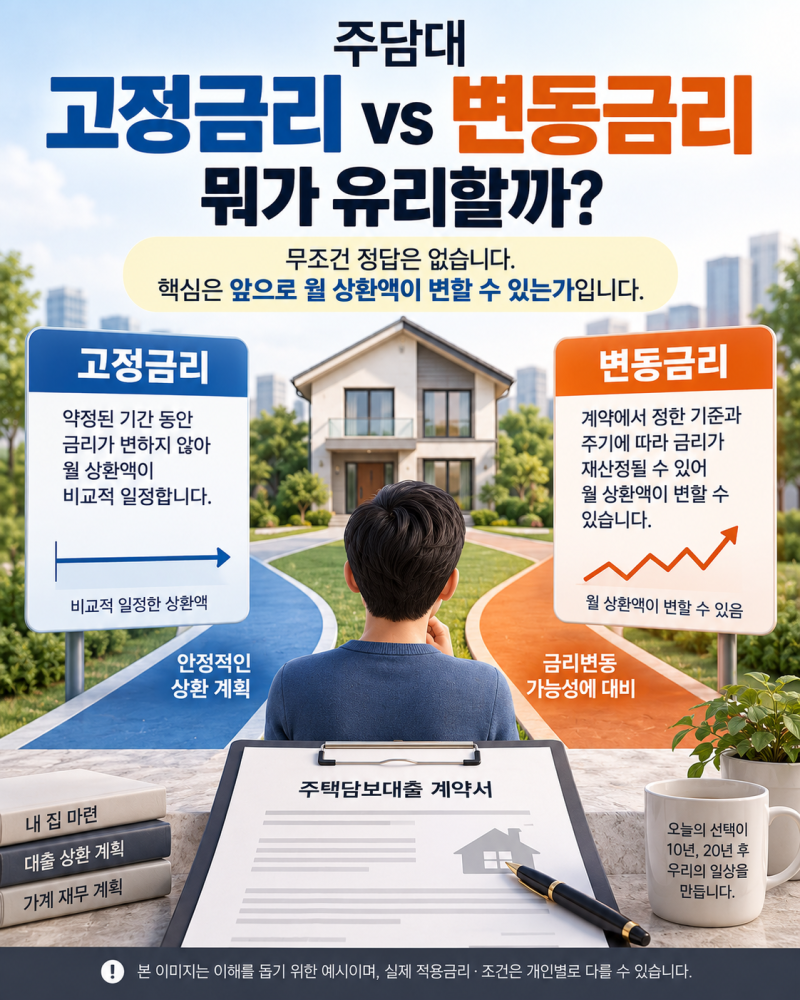
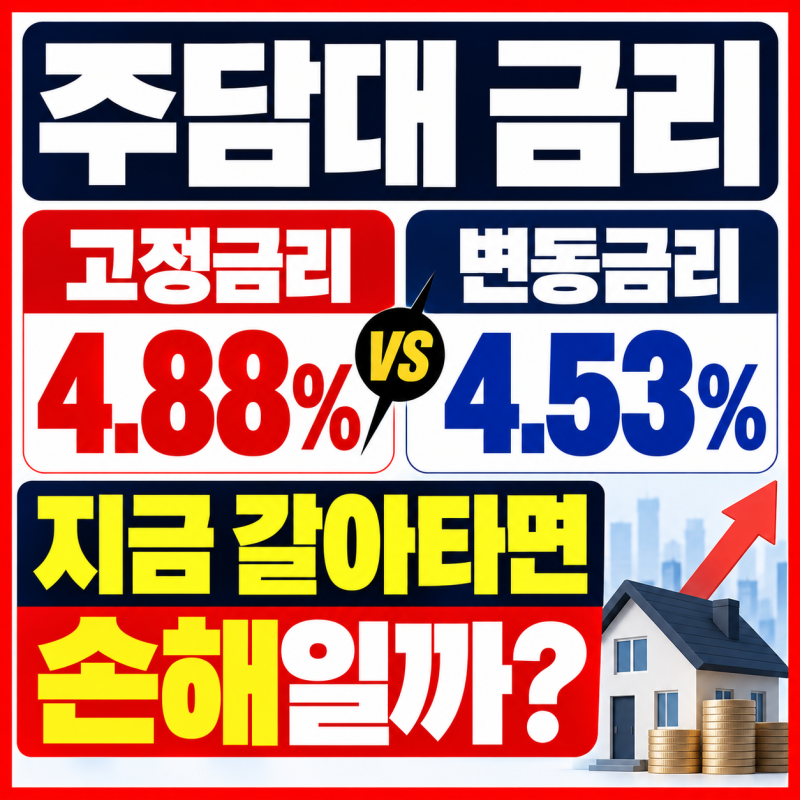
주택담보대출(주담대) 금리 선택은 많은 차주에게 중요한 결정 사항입니다. 2026년 하반기 현재, 5대 은행의 주담대 고정형 금리는 변동형보다 약 0.47~0.59%포인트 높아 당장 이자를 아끼려는 경우 변동형을 선택하는 비중이 늘고 있습니다. 하지만 한국은행의 기준금리 인상 기조와 금통위원들의 향후 전망을 고려할 때, 현재의 낮은 변동금리가 장기적으로 유리할지는 신중한 검토가 필요합니다.
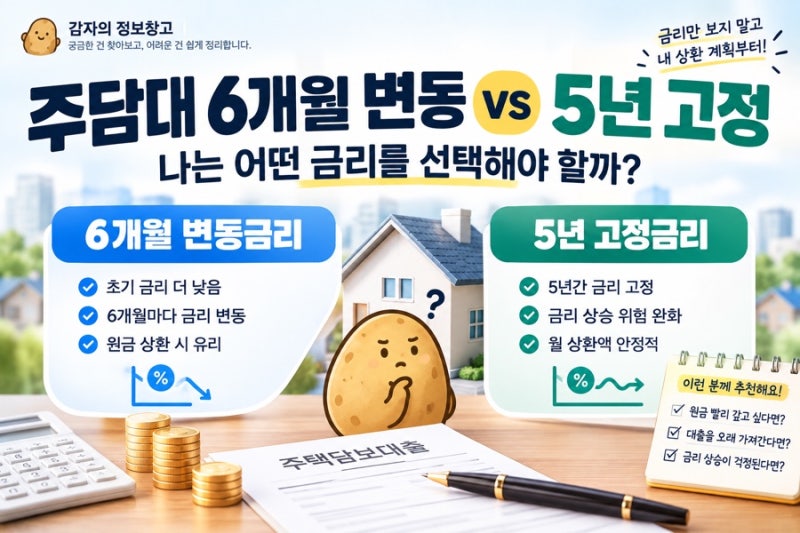
실제 블로그 후기들을 살펴보면, 단기 상환 예정이라면 현재 낮은 변동금리가 매력적일 수 있다는 의견이 많습니다. 1~2년 내 상환 시 초기 이자 부담을 줄일 수 있기 때문입니다. 반면, 3년 이상 장기 대출을 계획한다면 고정금리를 선택하는 것이 더 안정적이라는 분석이 지배적입니다. 변동금리가 5.5%까지 오르면 고정금리보다 월 상환액이 오히려 높아질 수 있으며, 금리 상승기가 몇 년만 이어져도 초기 절감액을 넘어설 수 있다는 점이 강조됩니다.
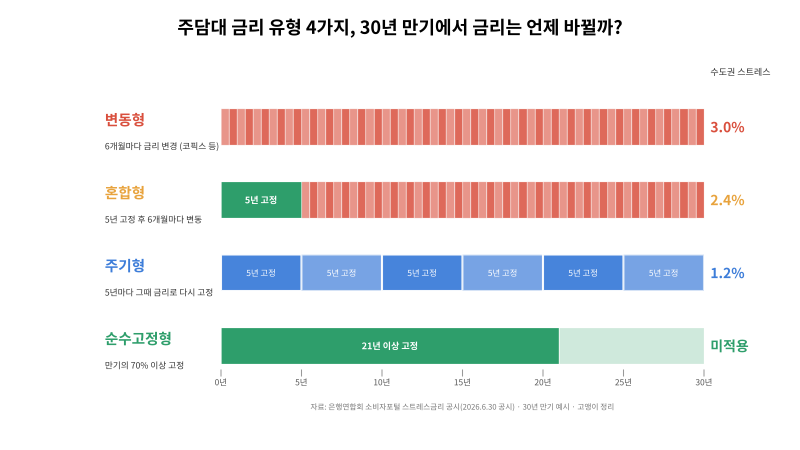
주택담보대출 금리 선택 시에는 자신의 상환 계획과 금리 변동 위험 감수 정도를 면밀히 고려해야 합니다. 특히, 스트레스 DSR 한도 적용 방식과 혼합형, 주기형 등 다양한 금리 유형의 차이를 이해하는 것이 중요합니다. 은행연합회 스트레스금리 공시나 금융감독원 금융상품한눈에 서비스를 활용하여 개인의 조건에 맞는 최적의 금리 상품을 비교하고 선택하는 것이 현명합니다.