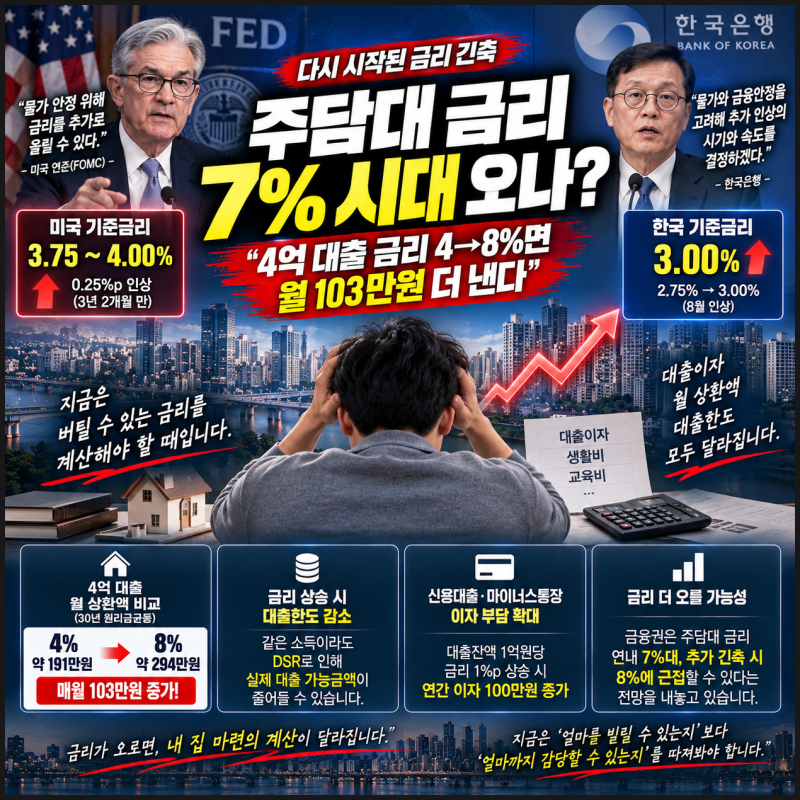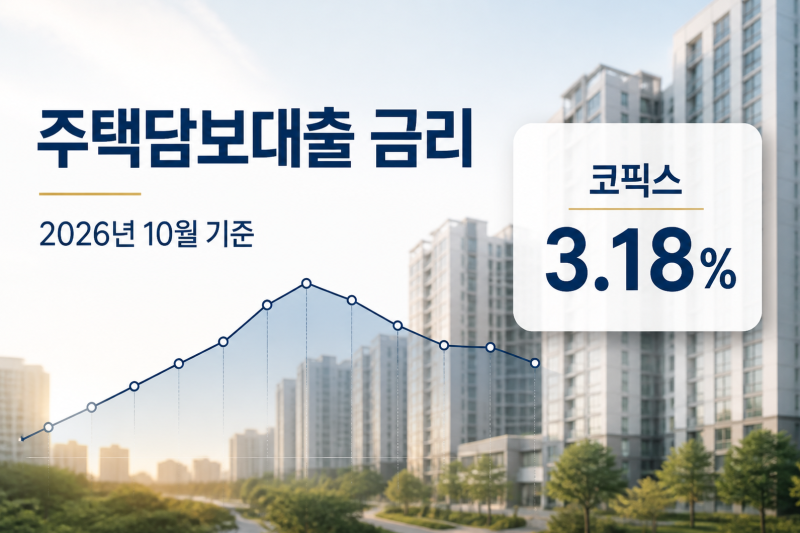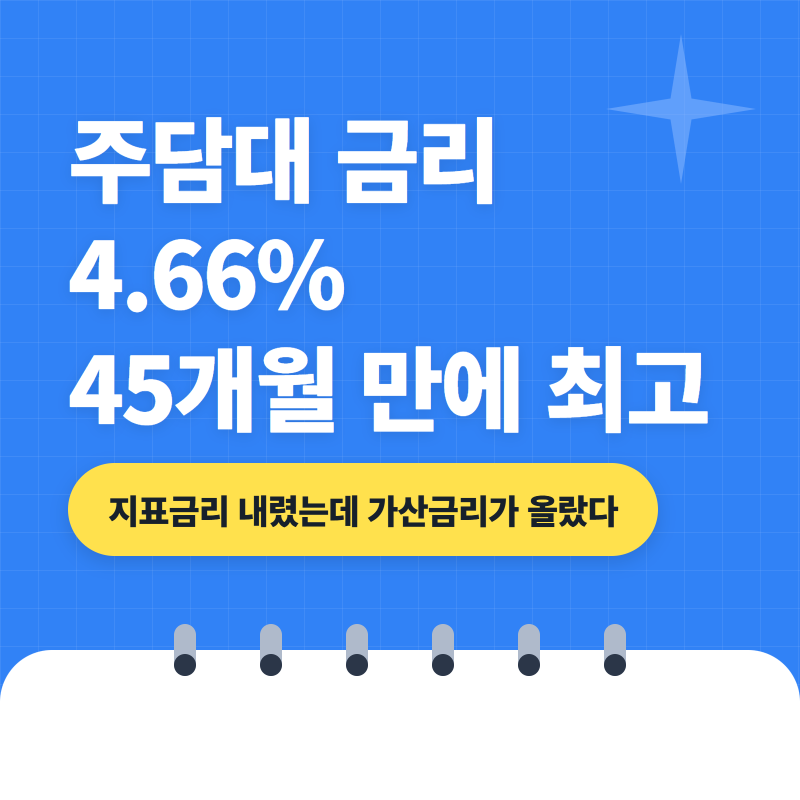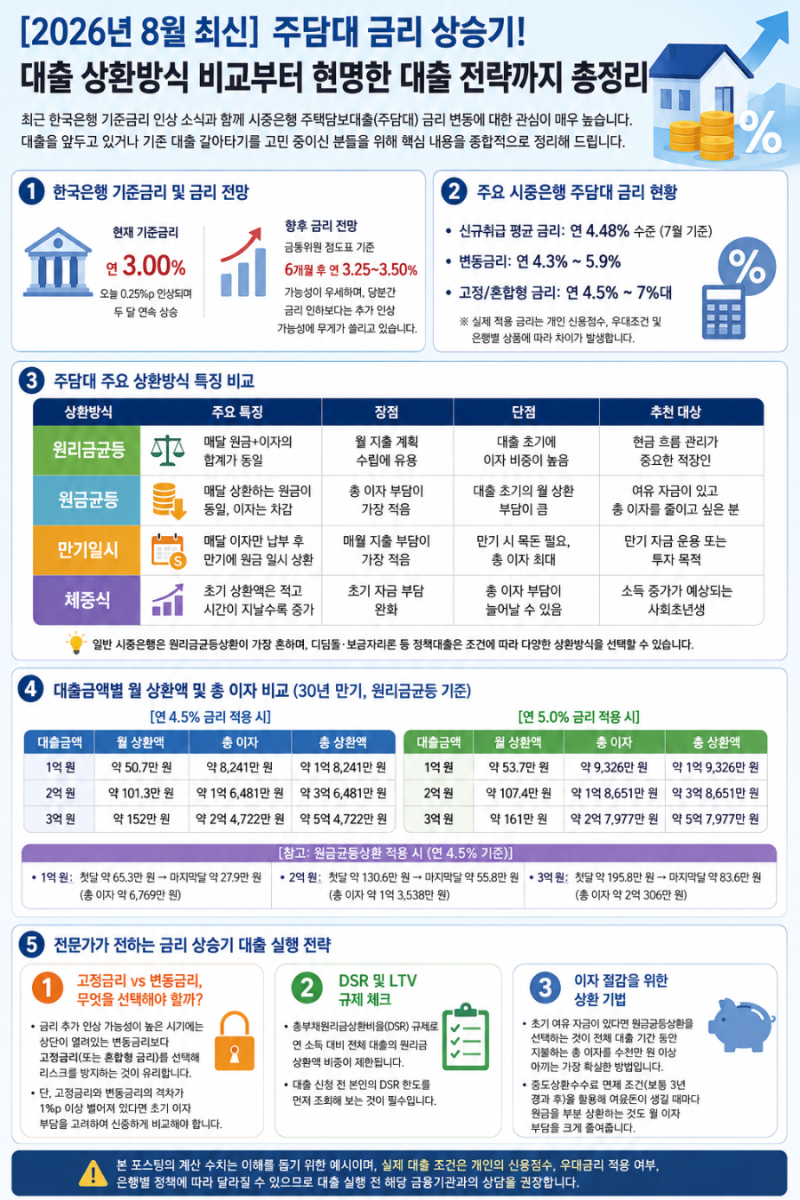
최근 주택담보대출 금리가 3년 9개월 만에 최고 수준인 연 4.66%까지 상승하며 많은 대출자의 이자 부담이 가중되고 있습니다. 한국은행의 발표에 따르면, 예금은행 주택담보대출 가중평균 금리는 넉 달 연속 상승세를 보였으며, 특히 8월 한 달간 0.18%포인트 상승은 작년 11월 이후 가장 큰 폭의 오름세였습니다. 이는 은행의 자금 조달 비용 상승과 미국을 비롯한 각국 국채 금리 인상에 따른 은행채 금리 상승이 주요 원인으로 분석됩니다.
일부에서는 미국 연방준비제도(Fed)의 금리 동결 가능성을 언급하며 국내 금리 안정화를 기대하기도 합니다. 그러나 시장금리는 기준금리와 항상 같은 방향으로 움직이지 않으며, 미국 장기 국채 금리가 높은 수준을 유지하고 있어 국내 주담대 금리 역시 당분간 상승할 가능성이 있다는 분석이 나옵니다. 실제로 금리 인상이 장기화될 것으로 판단한 가계는 변동금리에서 고정금리로 전환하는 비중이 늘고 있으며, 8월 신규 취급 기준 고정금리 비중은 전월 대비 3.4%포인트 상승한 35.3%를 기록했습니다.
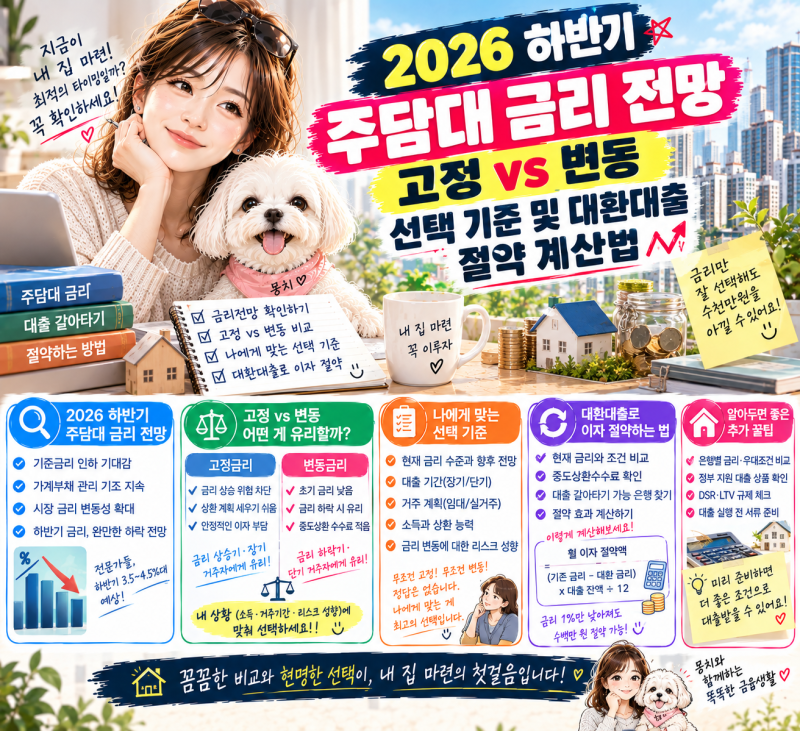
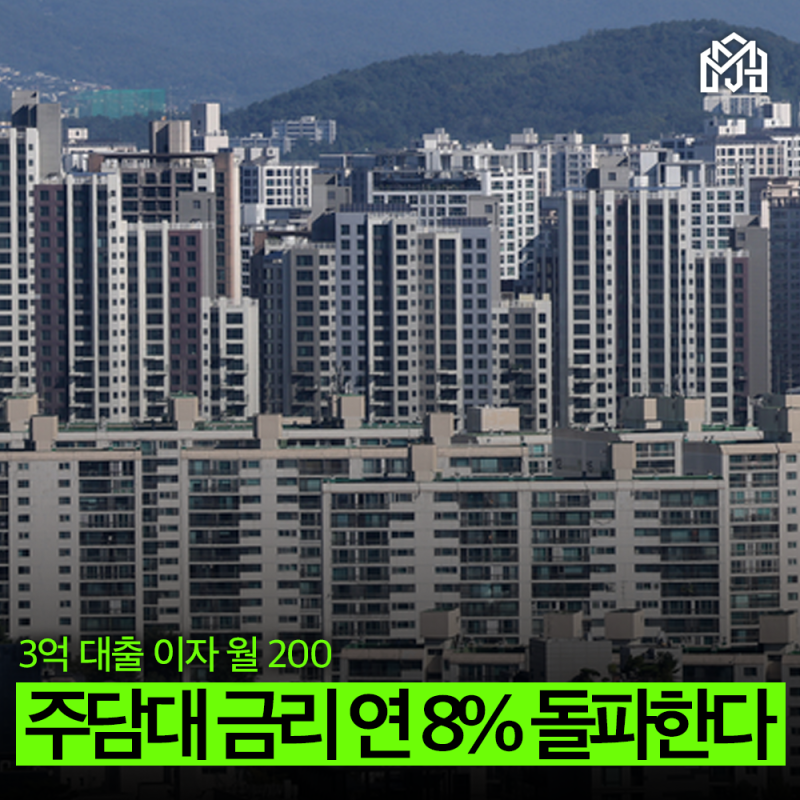
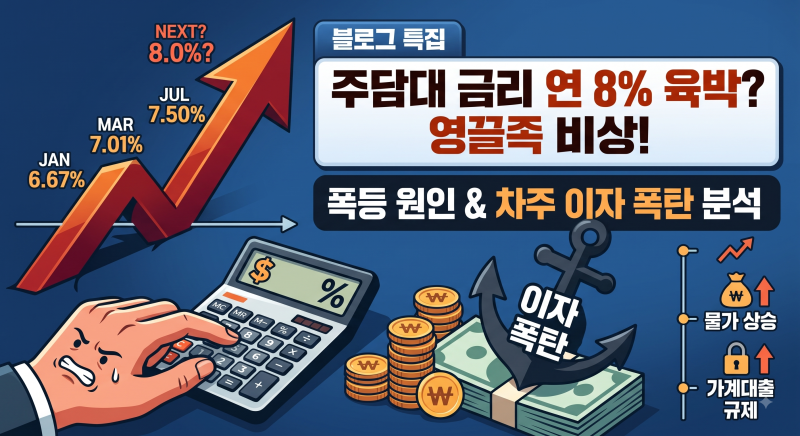
한국은행은 9월에도 대출 금리가 더 오를 가능성이 크다고 전망하며, 현재 속도로 이자율이 오르면 연말 주담대 금리가 연 8%에 달할 수 있다는 관측도 제기됩니다. 대출자들은 이러한 금리 상승기에 고정금리 전환을 고려하거나, 대출 잔액에 따른 이자 부담 증가를 면밀히 계산하여 현명한 대출 전략을 세울 필요가 있습니다. 특히 3억 원 대출 시 0.18%포인트 금리 상승만으로도 연간 수십만 원의 이자 부담이 늘어날 수 있음을 인지해야 합니다.