BLOGchart 국내 최대 블로그랭킹 사이트

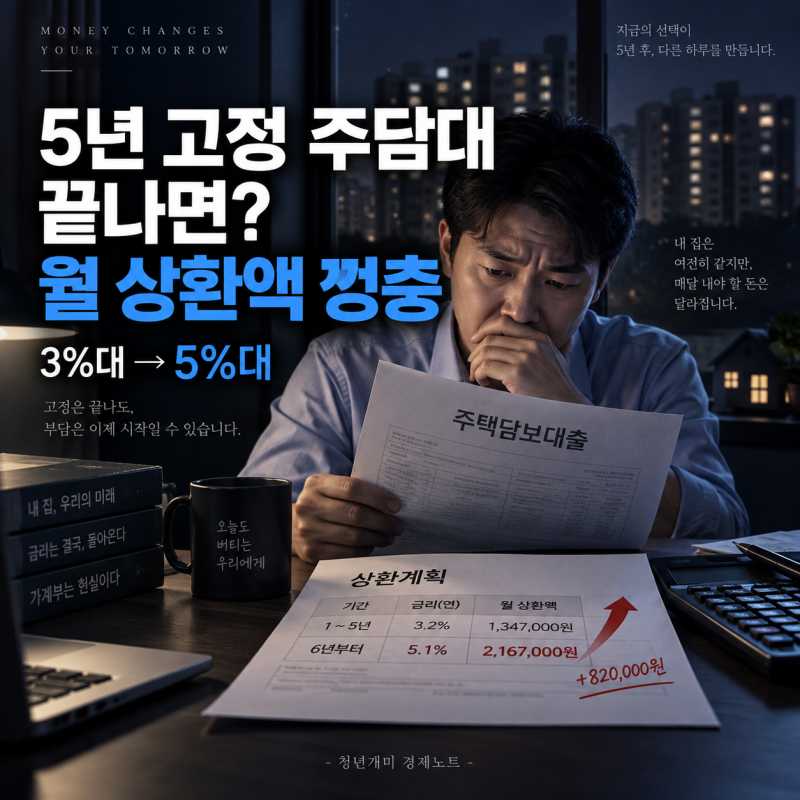
주담대 고정금리 5년 후 3%대에서 5%대로 급등, 월 42만원 더 내는 이유

주택담보대출 고정금리 상품을 이용하던 차주들이 5년 만기 도래 시점에 예상치 못한 금리 인상으로 어려움을 겪고...

일부 블로거들은 5년 고정금리 종료 후 월 상환액이 42만원 이상 증가하는 구체적인 사례를 제시하며, 원금이...

주택담보대출 고정금리 종료를 앞둔 차주들은 대환대출의 유불리를 신중하게 따져보고, 현재 남은 원금과 잔여...

👑 최상위 마스터
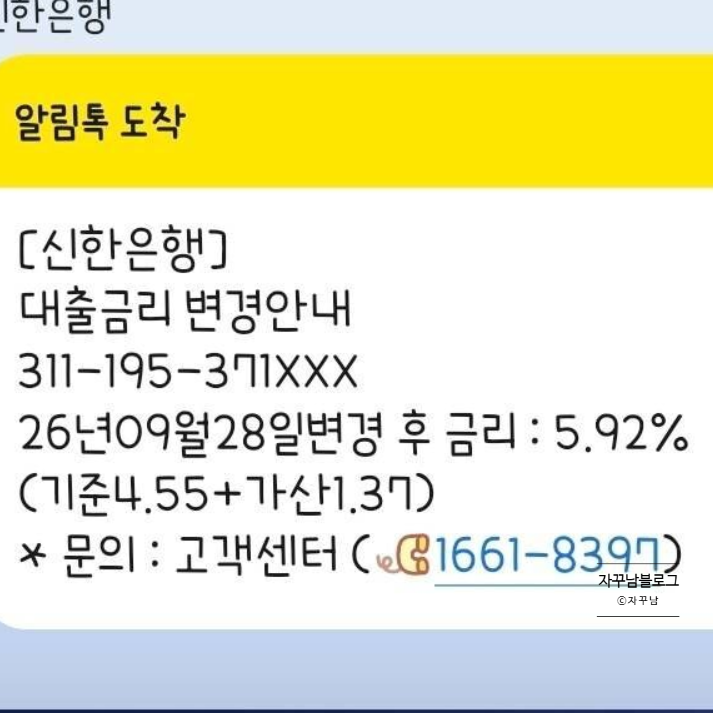
3.44% → 5.92% 주담대 금리 폭탄 맞은 공무원... 5년 고정금리 끝나면 생기는 일

3.44% → 5.92% 주담대 금리 폭탄 맞은 공무원... 5년 고정금리 끝나면 생기는 일

주담대 고정금리 5년 끝나면 월 이자 얼마

주담대 고정금리 5년 끝나면 월 이자 얼마

🏆 우수 블로거
4분기 변동금리 주담대 165조 금리 재산정, 고정금리로 갈아타야 할까

4분기 변동금리 주담대 165조 금리 재산정, 고정금리로 갈아타야 할까

👍 Good 블로거
[부동산 공부] 주담대 고정금리 vs 변동금리 : 혼합형·주기형 차이와 스트레스 DSR 한도, 은행 ....

[부동산 공부] 주담대 고정금리 vs 변동금리 : 혼합형·주기형 차이와 스트레스 DSR 한도, 은행 ....

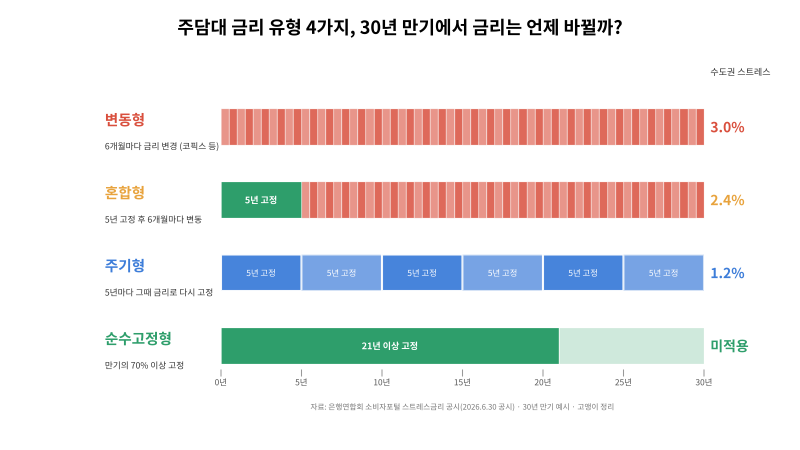
주택담보대출 고정금리 상품을 이용하던 차주들이 5년 만기 도래 시점에 예상치 못한 금리 인상으로 어려움을 겪고 있습니다. 특히 저금리 시기인 2021년경 3%대 고정금리로 대출을 받았던 경우, 5년 후 변동금리로 전환되면서 5%대 후반까지 금리가 상승하여 월 상환액이 크게 늘어나는 현상이 발생하고 있습니다. 이는 원금 상환에도 불구하고 금리 인상 폭이 더 커서 발생하는 구조적인 문제입니다.

해당 배너는 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.

일부 블로거들은 5년 고정금리 종료 후 월 상환액이 42만원 이상 증가하는 구체적인 사례를 제시하며, 원금이 줄었음에도 불구하고 부담이 가중되는 상황을 지적했습니다. 반면, 다른 블로거들은 현재 시점에서 고정금리와 변동금리 중 어떤 선택이 유리한지 비교 분석하며, 금리 차이 0.35%포인트가 장기적으로 어떤 영향을 미치는지 상세히 설명했습니다. 이는 단순히 현재 금리만 볼 것이 아니라 미래 금리 변동 가능성까지 고려해야 함을 시사합니다.

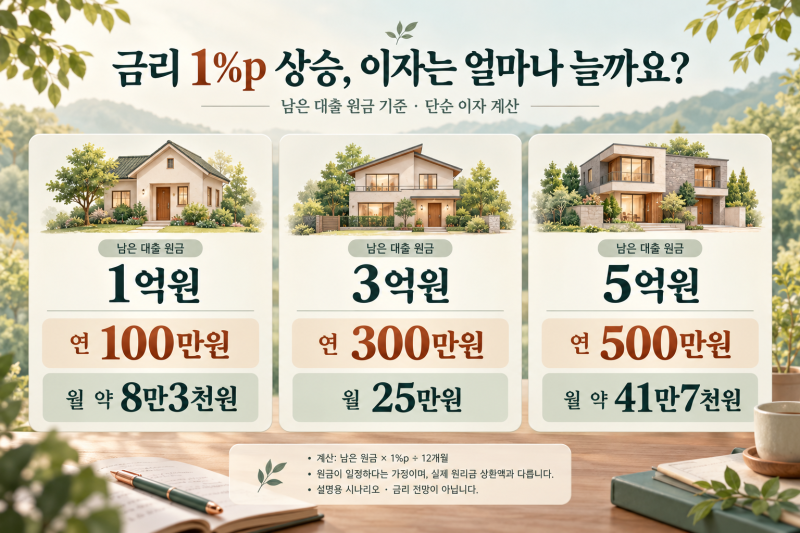
주택담보대출 고정금리 종료를 앞둔 차주들은 대환대출의 유불리를 신중하게 따져보고, 현재 남은 원금과 잔여 만기를 기준으로 재산정될 월 상환액을 미리 계산해보는 것이 중요합니다. 또한, 고정금리를 선택할 경우 금리 상승 위험에 대한 보험료를 미리 지불하는 개념으로 접근하여, 자신의 상환 능력과 시장 금리 전망을 종합적으로 고려한 전략적인 판단이 필요합니다.
👍 Good 블로거
“변동 금리 vs 고정 금리” 2026 하반기 주담대, 나는 이렇게 고르겠다

“변동 금리 vs 고정 금리” 2026 하반기 주담대, 나는 이렇게 고르겠다

👍 Good 블로거
고정금리 주담대! 다 같은 고정금리가 아니다?

고정금리 주담대! 다 같은 고정금리가 아니다?

👑 최상위 마스터
주담대 5년 고정금리 30년 만기인데 왜 5년 뒤 금리가 바뀔까

주담대 5년 고정금리 30년 만기인데 왜 5년 뒤 금리가 바뀔까

🏆 우수 블로거
변동금리가 더 싼데 괜찮을까? 주담대 고정·변동 0.35%p의 함정

변동금리가 더 싼데 괜찮을까? 주담대 고정·변동 0.35%p의 함정

👍 Good 블로거
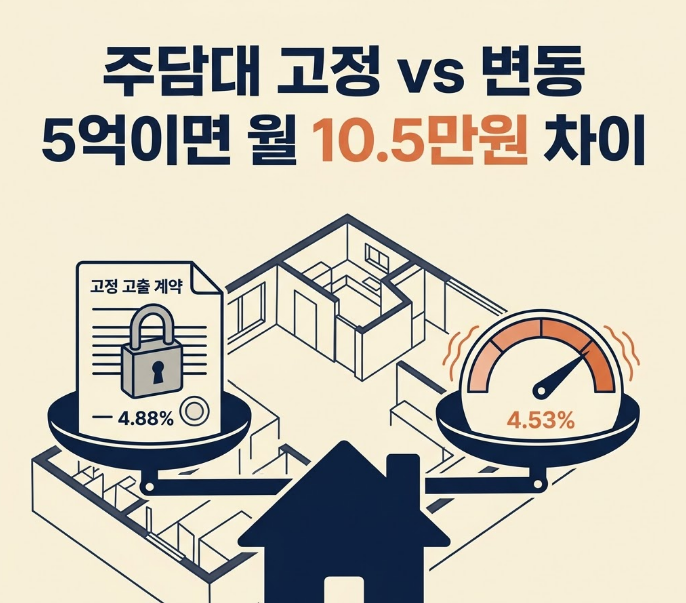
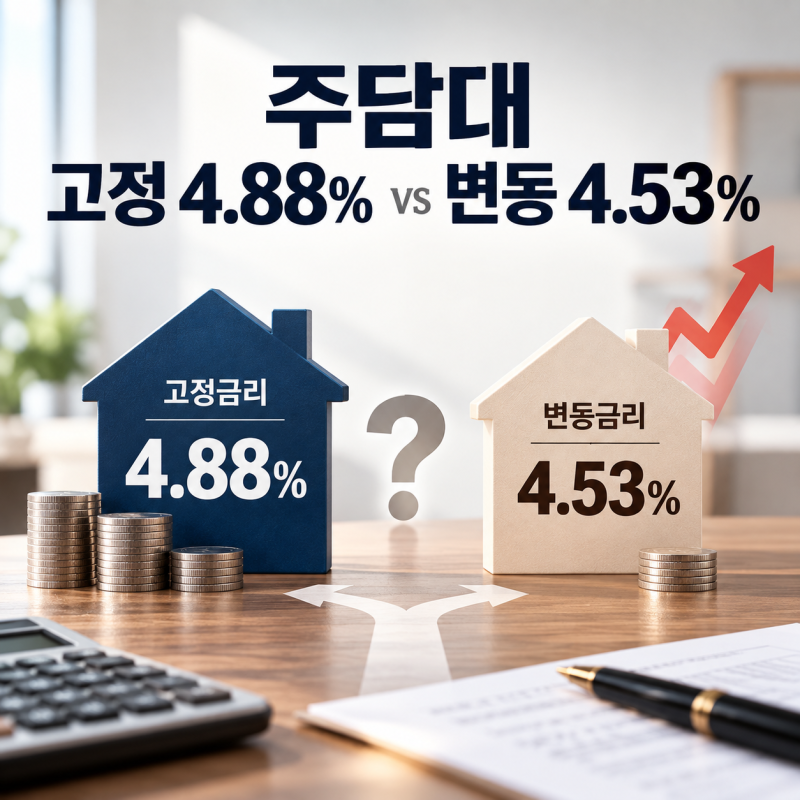
주담대 고정 4.88% vs 변동 4.53%|3억원 빌리면 언제 고정금리가 유리할까?

주담대 고정 4.88% vs 변동 4.53%|3억원 빌리면 언제 고정금리가 유리할까?

💎 하이 랭커
주담대 금리 4.66%, 3년 9개월 만에 최고치… 고정금리와 변동금리 지금 어떻게 봐야 할까

주담대 금리 4.66%, 3년 9개월 만에 최고치… 고정금리와 변동금리 지금 어떻게 봐야 할까

👑 최상위 마스터
주담대 금리 4.66% 3년 9개월 만에 최고, 고정·변동금리 얼마나 더 오를까

주담대 금리 4.66% 3년 9개월 만에 최고, 고정·변동금리 얼마나 더 오를까

👍 Good 블로거
주담대 금리 4.66% 최고치…고정·변동 선택 전 계산법

주담대 금리 4.66% 최고치…고정·변동 선택 전 계산법

👍 Good 블로거
주담대 고정금리 종료, 월 42만원 더 내는 이유

주담대 고정금리 종료, 월 42만원 더 내는 이유

👑 최상위 마스터
주담대 금리 8% 임박 차주 이자 폭탄 대응 전략

주담대 금리 8% 임박 차주 이자 폭탄 대응 전략

🏆 우수 블로거
10년 고정금리 주담대┃변동금리보다 비싼 이유와 선택 기준

10년 고정금리 주담대┃변동금리보다 비싼 이유와 선택 기준

👑 최상위 마스터
5년 고정 주담대 끝나면? 3%대 금리가 5%대로 바뀔 때 월 상환액 계산

5년 고정 주담대 끝나면? 3%대 금리가 5%대로 바뀔 때 월 상환액 계산

👑 최상위 마스터
주담대 금리 7% 넘었다, 2021년 5년 고정형 받았다면 고정·변동 어떻게 선택할까?

주담대 금리 7% 넘었다, 2021년 5년 고정형 받았다면 고정·변동 어떻게 선택할까?

🔥

실시간 트렌드 큐레이션

1 / 10
레지던트 이블 0 결말 반응 카구야 님은 고백받고 싶어 정보 두산 베어스 와일드카드 필승 전략 벌랜더 마지막 선발등판 은퇴 여에스더 홍혜걸 매각 고민 주진우 암살자들 배우 변요한 송민호 사과문 반응 한화 노시환 MLB 포스팅 우리들의 발라드 2 147표 신기록 이지현 14살 딸 배우 NO
🏷️

테마별 인기 검색어

주식·부동산·보험·재테크 정보

블로그 랭킹 & 배지 안내

빅데이터 기반 상위 랭커 공식 인증 배지

내 랭킹 조회
👑 1~3,000위 최상위 마스터
💎 ~10,000위 프리미엄
🏆 ~30,000위 우수 블로거
🚀 ~500,000위 유효 랭킹

서로이웃 맺기 & 안내

다양한 블로거들과 소통하고 이웃을 늘려보세요

서로이웃 맺기
본 서비스는 공개된 웹 정보를 블로그랭킹 알고리즘으로 큐레이션한 포스트를 표시합니다.
내 블로그가 표시되는 것을 원치 않으실 경우 문의하기로 신청해 주세요.