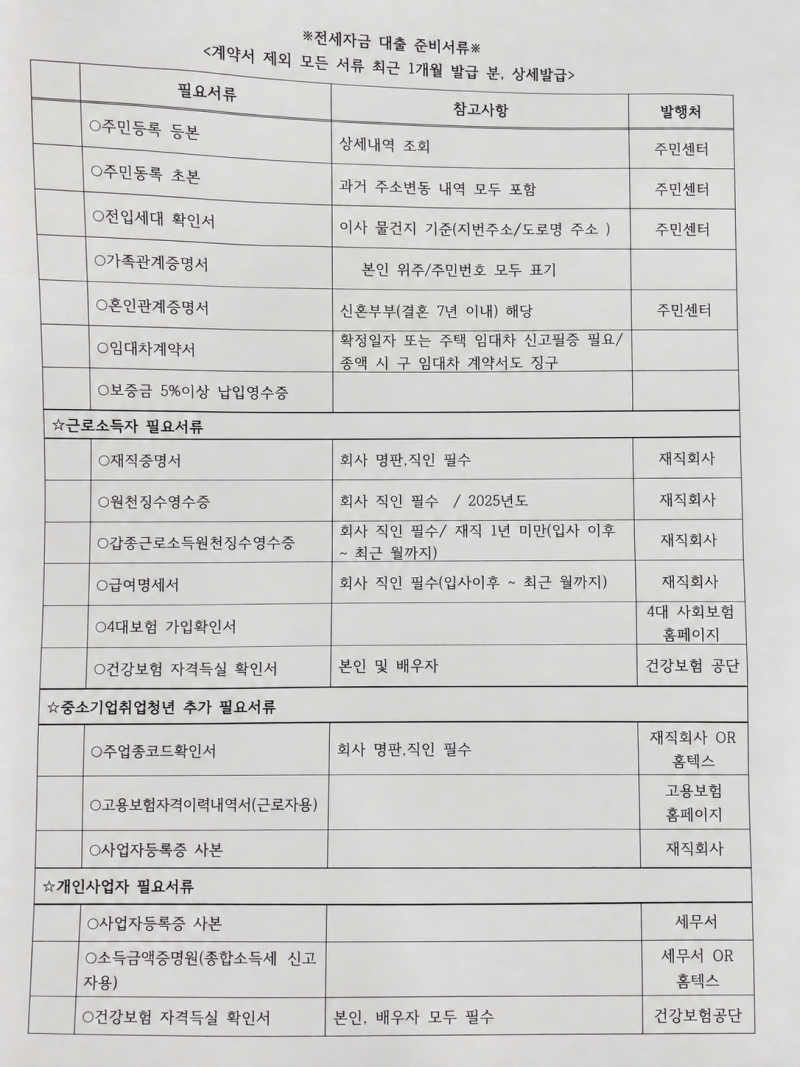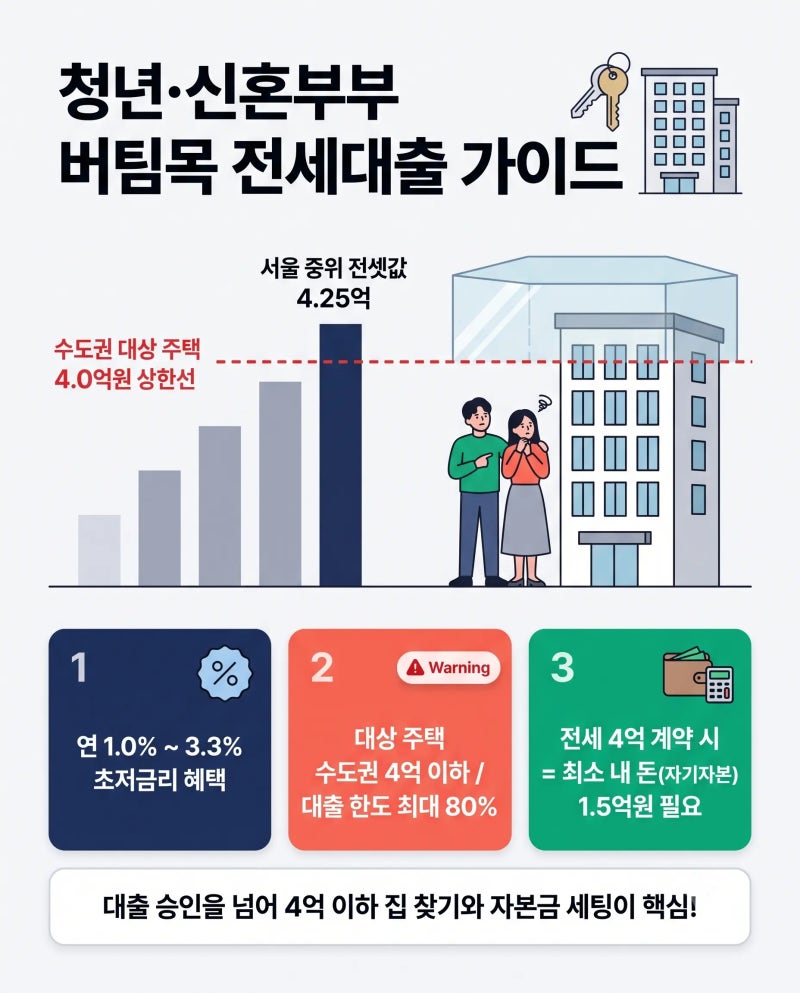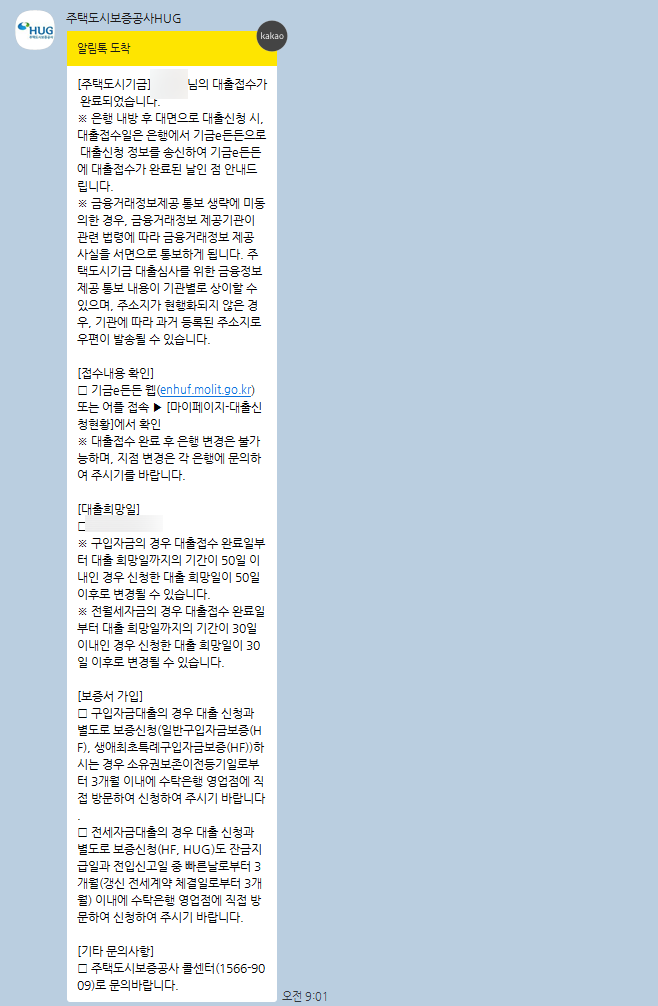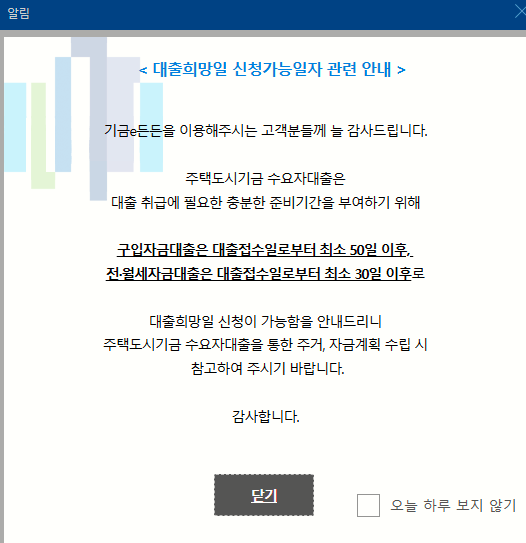
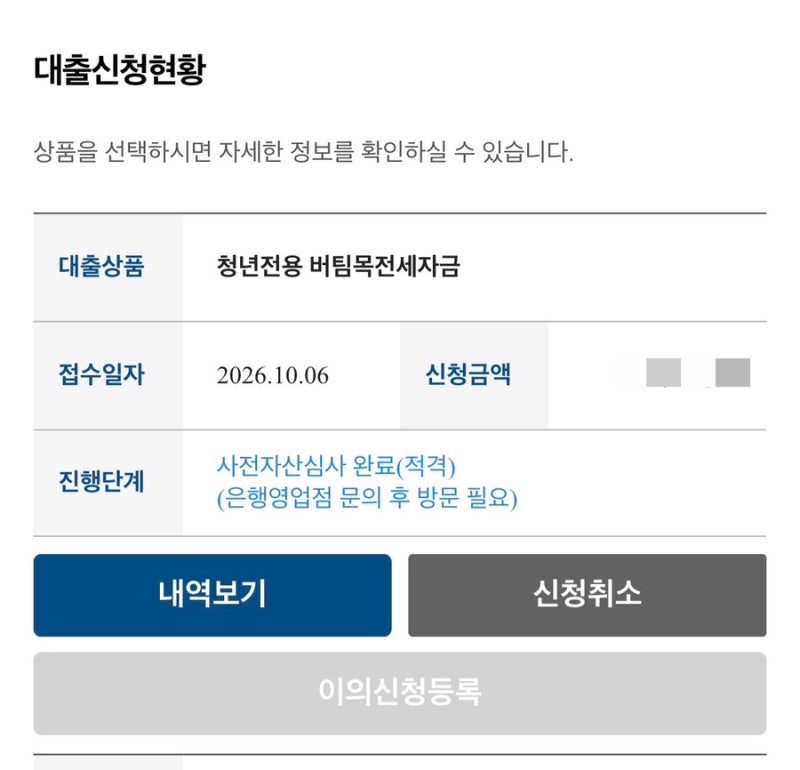
전세대출 가심사는 주택도시기금의 버팀목 전세자금대출을 준비하는 청년 및 신혼부부에게 필수적인 절차로, 낮은 금리로 인해 많은 이들이 주목하고 있습니다. 하지만 최근 전셋값 상승으로 인해 대출 조건이 까다로워지면서, 대출 가능 여부와 한도를 정확히 파악하는 것이 중요해졌습니다. 특히 수도권 4억 원 이하, 청년 3억 원 이하의 임차보증금 제한은 대출 심사 시 핵심 고려 사항입니다.
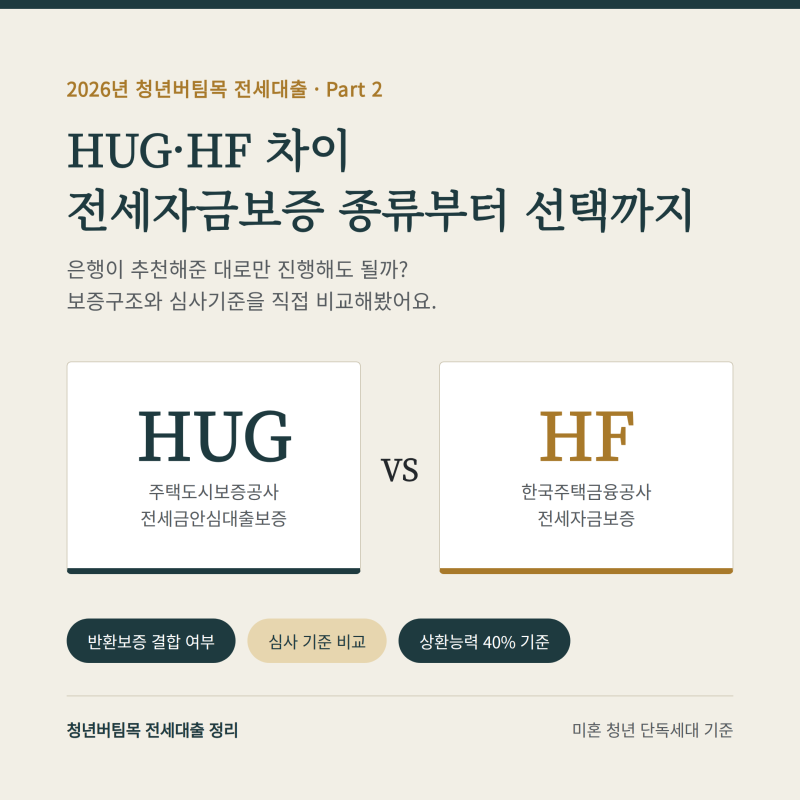
블로거들은 전세대출 가심사 과정에서 은행의 '대출이 가능할 것 같다'는 답변의 실제 의미를 명확히 이해해야 한다고 강조합니다. 이는 확정적인 대출 승인이 아니며, 본계약 체결 전까지 다양한 변수가 발생할 수 있음을 의미합니다. 또한, HUG와 HF 보증기관의 차이를 정확히 인지하고 자신의 상황에 맞는 보증기관을 선택하는 것이 한도 부족이나 목적물 결격으로 인한 부적격 판정을 피하는 데 결정적인 역할을 한다고 조언합니다.
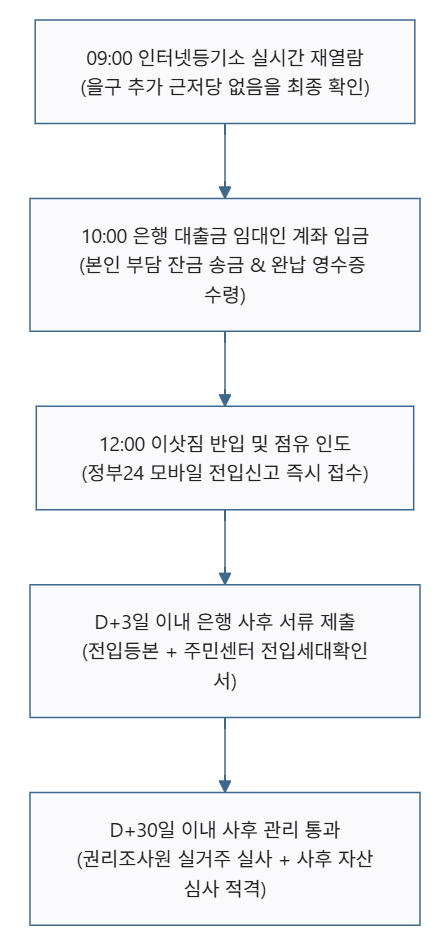
실제 블로거들은 전세대출 가심사 후 본계약 체결 시 계약금 5% 완납 영수증과 함께 국토교통부 부동산 전자계약을 활용하여 확정일자 자동 부여 및 금리 우대 혜택을 받을 것을 추천합니다. 또한, 대출 거절 방지를 위한 4대 안전 특약을 계약서에 반드시 명시하고, 잔금일을 촉박하게 잡지 않아 대출 실행 지연 사고를 예방하는 것이 중요하다고 덧붙였습니다.