
예금이나 적금 상품의 이자 계산은 단순히 명시된 금리만큼 수익을 얻는 것이 아니며, 세금 적용 방식에 따라 실제 수령액이 달라집니다. 특히 연 3~4%대의 금리가 일반적이지만, 세전 이자에서 이자소득세와 지방소득세가 원천징수되어 최종 수령액은 예상보다 적을 수 있습니다. 따라서 금융 상품 선택 시에는 세후 이자를 정확히 파악하는 것이 중요합니다.
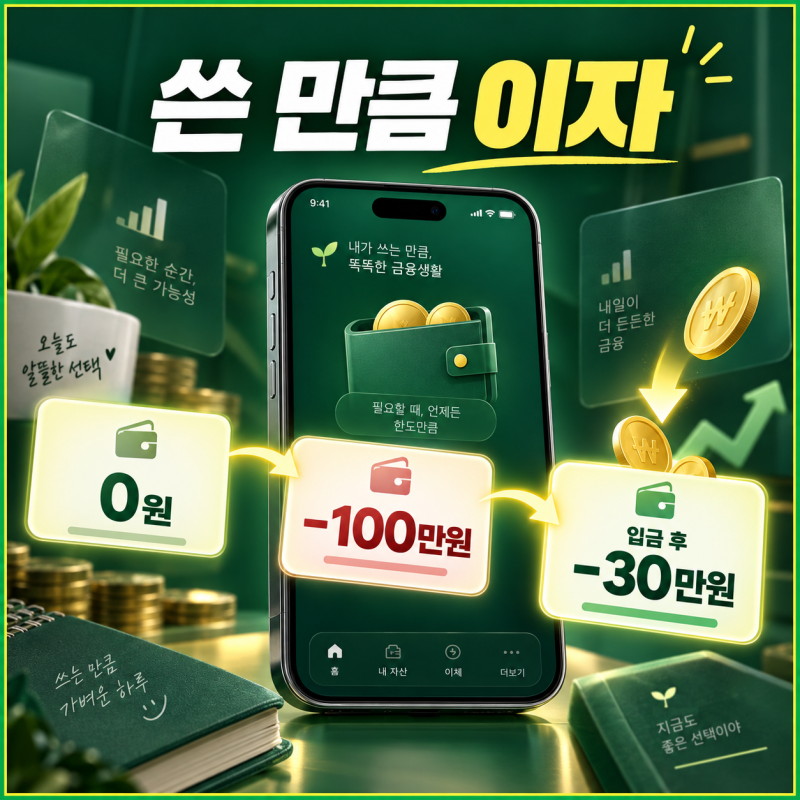
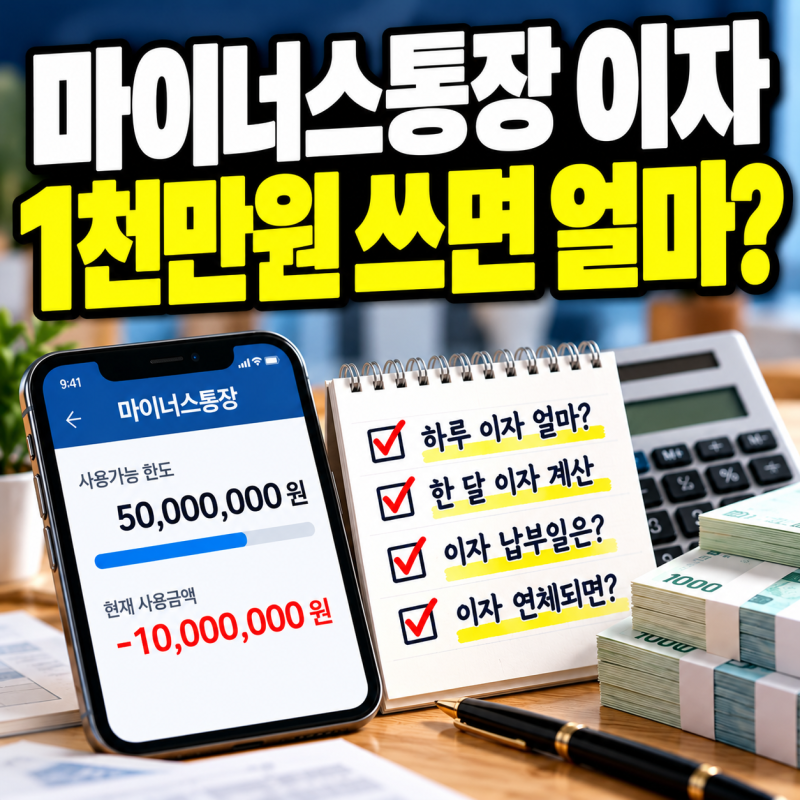
블로거들은 예금 이자 계산 시 예치금액, 연이율, 예치기간을 곱하여 세전 이자를 산출한 후, 이자소득세 14%와 지방소득세 1.4%를 합한 총 15.4%의 세율을 적용하여 세후 이자를 계산하는 방법을 제시합니다. 반면 마이너스 통장의 경우, 한도 전체가 아닌 실제로 사용한 금액에 대해서만 일할 계산 방식으로 이자가 부과된다는 점을 강조하며, 매일 자정 기준 잔액에 연이율을 곱하고 365일로 나누어 하루 이자를 산출하는 방식을 설명합니다.
금융 상품의 이자 계산은 예금과 적금, 마이너스 통장 등 상품 유형에 따라 그 방식이 상이하므로, 각 상품의 특성을 정확히 이해하는 것이 필수적입니다. 특히 마이너스 통장은 편리함 때문에 과도한 채무로 이어질 수 있으므로, 사용 금액과 기간에 따른 이자 발생 원리를 숙지하고 계획적으로 관리하는 것이 현명합니다. 구체적인 이자 계산 사례와 상품별 주의사항은 관련 블로그 글에서 더욱 상세히 확인할 수 있습니다.