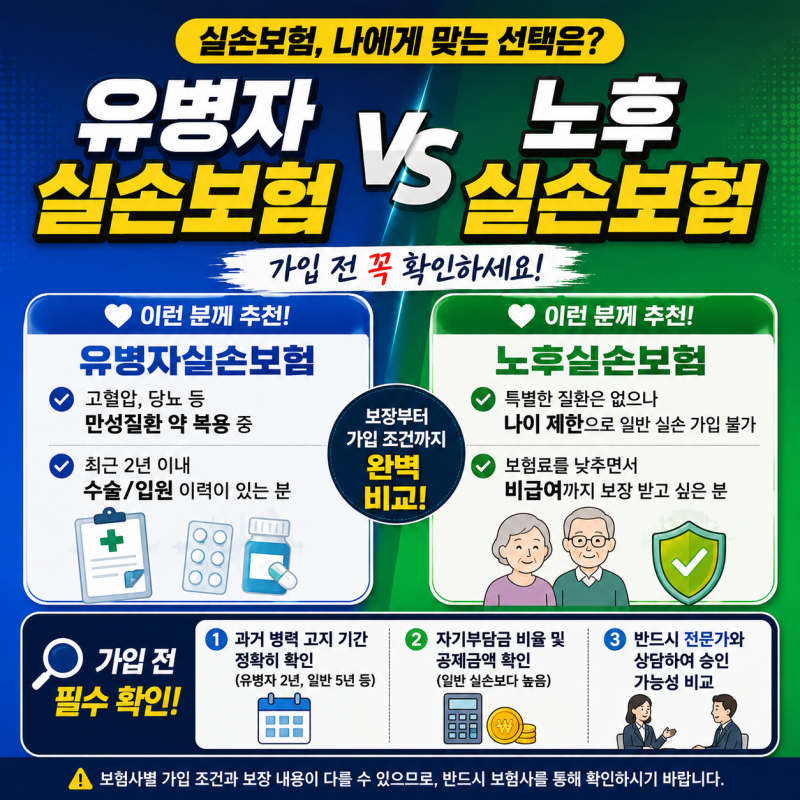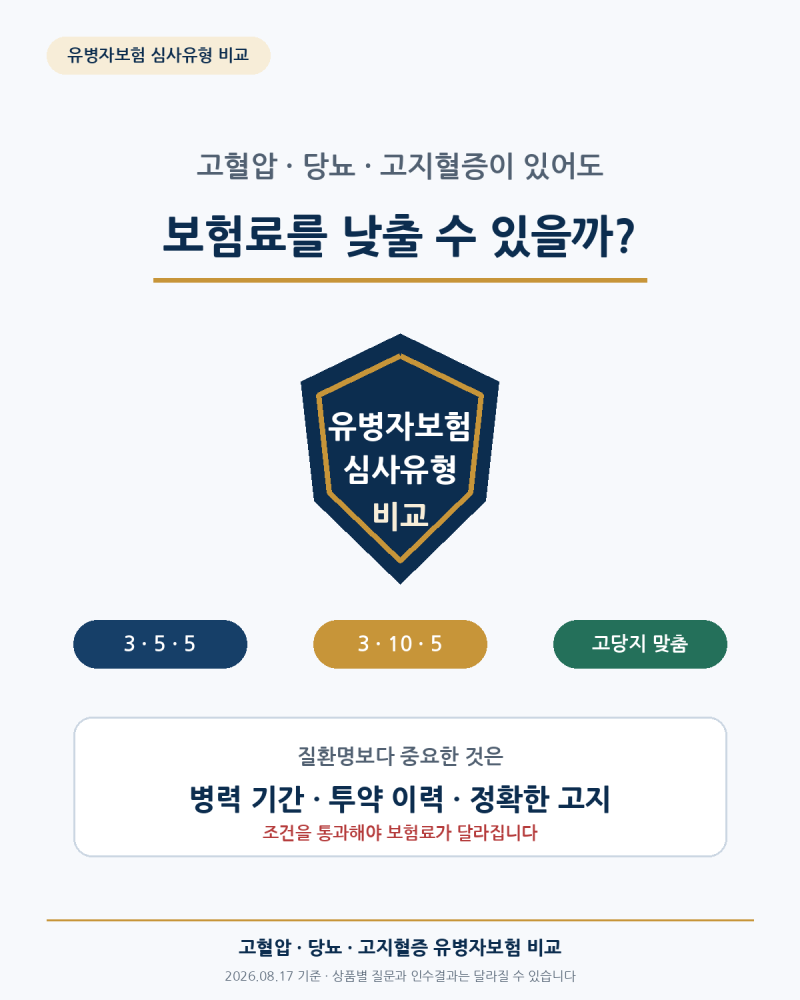

유병자보험은 기존 질환이나 투약 이력으로 일반보험 가입이 어려웠던 분들을 위해 고지 항목을 완화하여 가입 문턱을 낮춘 보험 상품입니다. 최근 질환 및 투약 이력에 대한 간소화된 고지 조건만 충족하면 신청이 가능하며, 이는 만성질환자나 치료 이력 보유자에게 중요한 대안이 됩니다. 특히 5세대 실손의료보험은 일반, 유병자, 노후 실손으로 종류가 나뉘어 있어 가입자의 건강 상태나 연령에 따라 적합한 상품을 선택하는 것이 중요합니다.
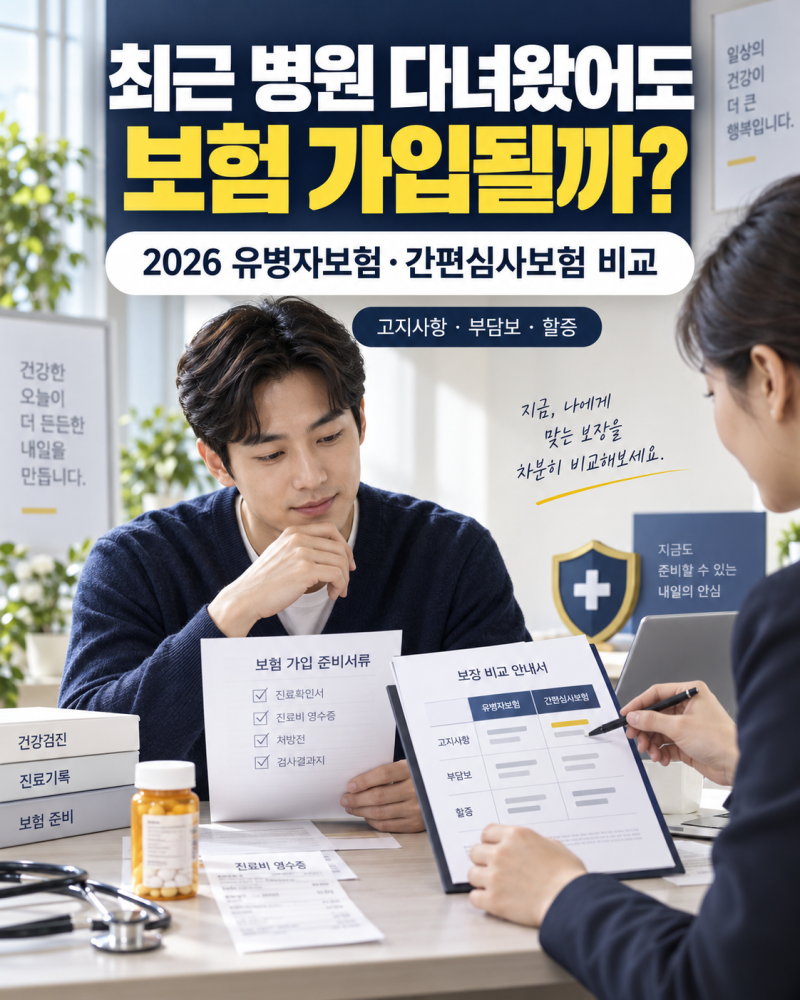
실제 블로그 후기들을 살펴보면, 병력이 있다고 해서 처음부터 유병자형 상품만 찾아보기보다는 일반심사 상품을 먼저 확인해보는 것이 필요하다는 의견이 많습니다. 유병자보험은 일반보험 대비 보험료가 높고 일부 보장이 축소될 수 있으며, 약제비 보장이 제외되거나 본인부담률이 높은 경우가 있기 때문입니다. 따라서 가입이 쉽다는 점만 보고 결정하기보다는 일반심사와 간편심사를 함께 비교하여 자신에게 맞는 보장 조건을 찾는 것이 중요합니다.
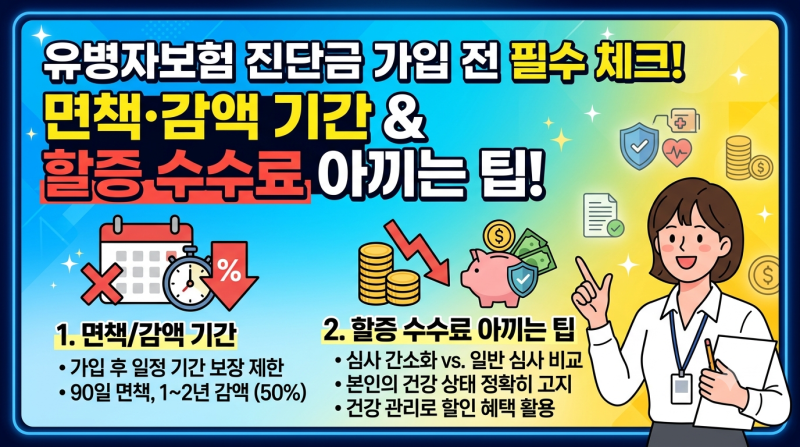
유병자보험 가입 전에는 면책기간, 감액 지급 기간, 특정 질병 보장 제외 등 보장 범위 축소 항목을 꼼꼼히 확인해야 합니다. 또한, 암 관련 보장을 살펴볼 때는 월 보험료보다 진단비의 범위와 암의 분류, 지급 조건을 함께 확인하는 것이 중요합니다. 금융감독원 금융상품 한눈에 서비스를 통해 동일 보장금액 기준 일반보험과 유병자보험의 예시 보험료를 비교해보면 실제 차이를 명확히 파악할 수 있어 합리적인 선택에 도움이 됩니다.