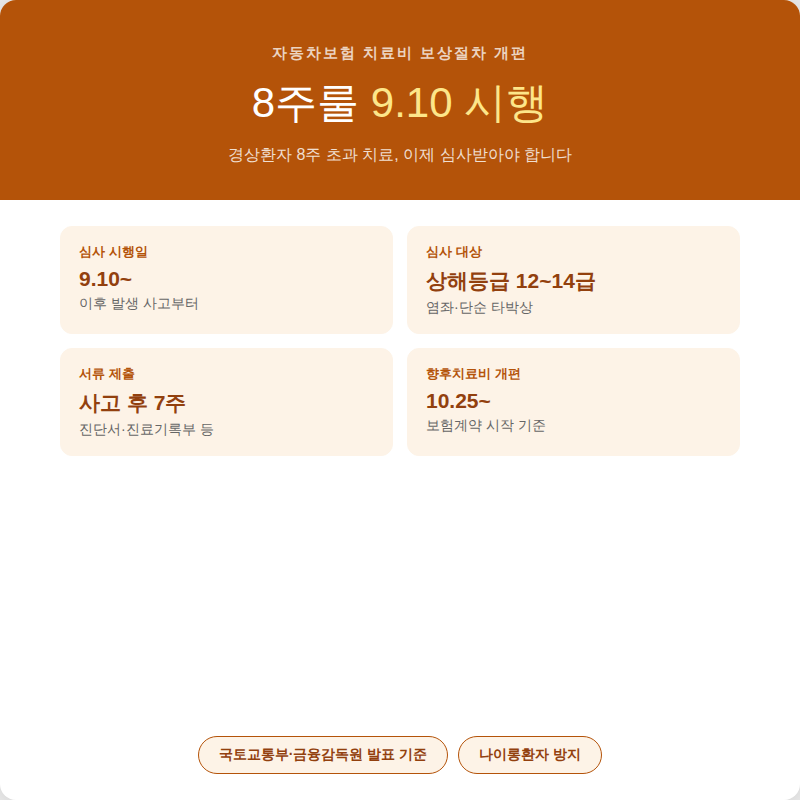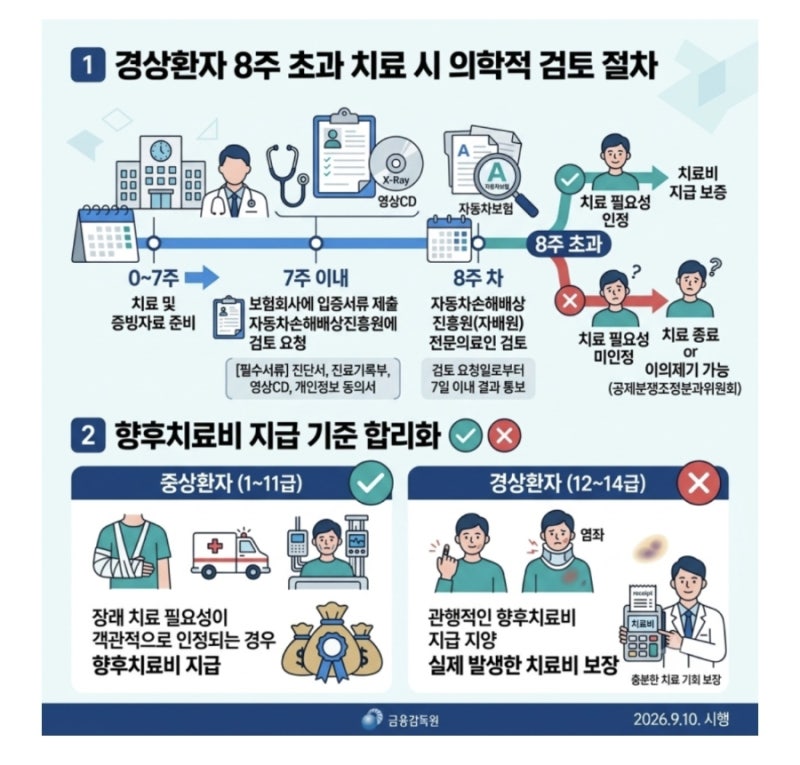

2026년 9월 10일 이후 발생한 교통사고부터 자동차보험 경상환자 보상 기준이 대폭 변경되었습니다. 기존의 과잉 진료 문제를 해결하고 선량한 운전자의 보험료 부담을 줄이기 위해 국토교통부와 금융감독원이 제도를 개정하였습니다. 특히 8주 초과 치료 심사제 도입과 향후치료비 약관 명확화가 주요 변경사항으로, 실제 치료가 필요한 환자에게 합리적인 보상을 제공하는 데 중점을 두었습니다.
실제 블로그 후기들을 살펴보면, 변경된 제도로 인해 경상환자의 장기 치료에 대한 심사가 강화되어 불필요한 치료를 줄일 수 있다는 긍정적인 반응이 많습니다. 반면, 사고 발생일 기준으로 소급 적용이 불가하며, 임산부나 영유아는 예외적으로 장기 치료 심사 대상에서 제외되는 등 세부적인 적용 기준을 숙지해야 합니다. 또한, 자동차보험 가입 후 운전자나 차량 사용 목적이 변경될 경우, 보험사에 즉시 알리고 조건을 변경해야 보장 공백을 막을 수 있습니다.
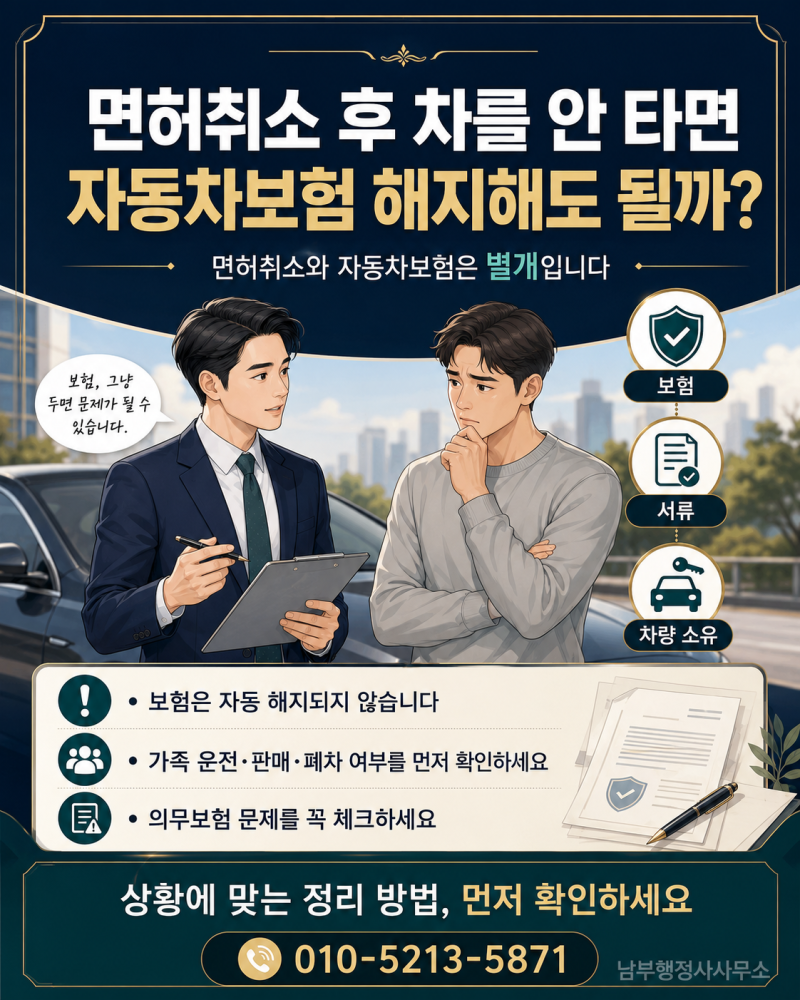
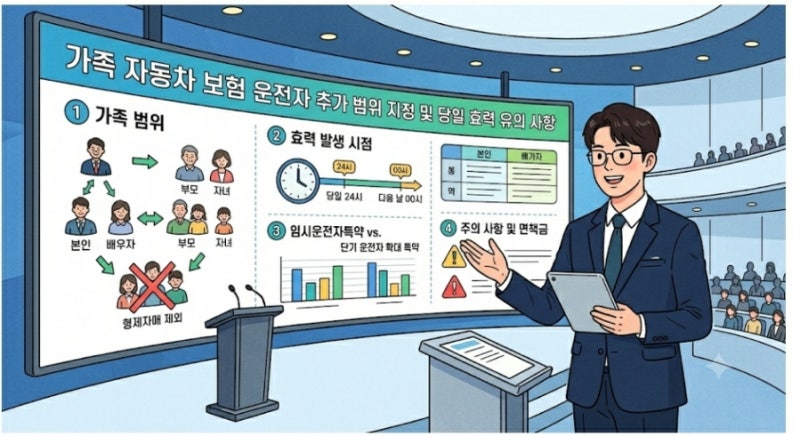
면허 취소 후 자동차보험 해지 시에는 차량의 향후 사용 계획을 먼저 정하고 보험을 유지하거나 변경하는 것이 중요합니다. 단순히 면허가 없다는 이유로 보험을 해지하면 의무보험 미가입으로 인한 불이익이나 가족의 운전 시 보장 공백이 발생할 수 있습니다. 따라서 변경된 보험증권을 꼼꼼히 확인하고, 단기 운전이 필요한 경우에는 단기운전자 확대 특약이나 원데이 자동차보험을 활용하는 등 자신의 상황에 맞는 최적의 방법을 선택해야 합니다.