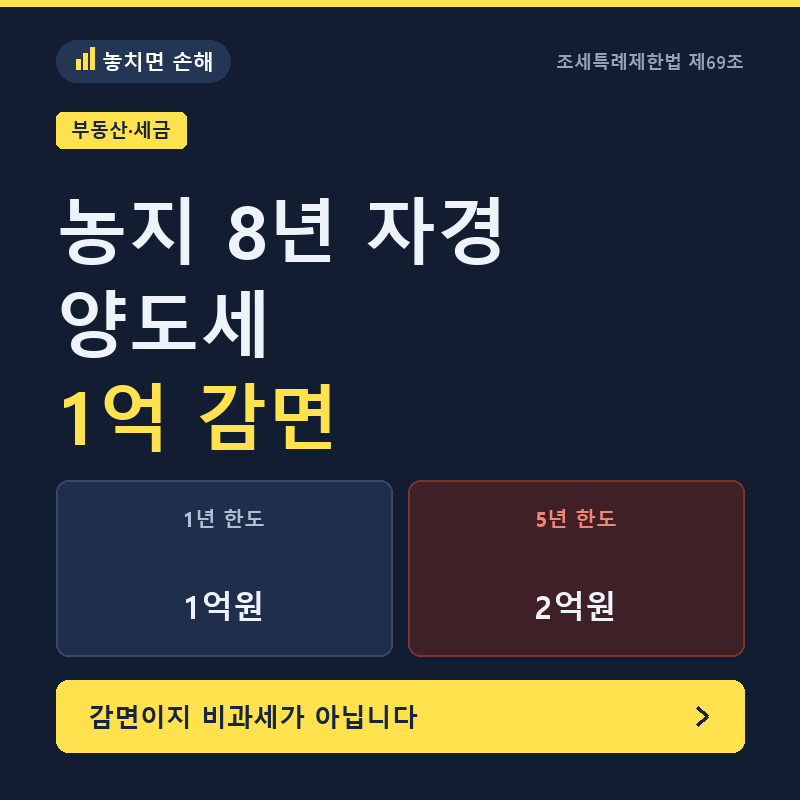
상속받은 농지는 일반 부동산과 달리 농지법 규제와 세법상 특례를 동시에 고려해야 하는 복잡한 양도소득세 분야입니다. 특히 부모님이 오랫동안 경작한 농지를 상속받았을 경우, 피상속인의 경작 기간을 상속인의 경작 기간에 포함할 수 있는지 여부가 중요한 쟁점이 됩니다. 8년 자경농지 감면 요건 충족 여부와 경작 기간 계산 방법은 상속 농지 양도세 절세에 결정적인 영향을 미칩니다. 단순히 농지를 8년 이상 보유했다고 해서 감면되는 것이 아니며, 농지 소재지 거주 여부, 실제 경작 여부, 양도 당시 농지 해당 여부 등 여러 요건을 종합적으로 확인해야 합니다.
실제 블로그 후기들을 살펴보면, 상속 농지의 경작 기간 계산 시 피상속인의 경작 기간을 합산할 수 있다는 점이 가장 큰 장점으로 꼽힙니다. 상속인이 직접 농사를 짓지 않았더라도 상속받은 날로부터 3년 이내에 양도하면 피상속인의 경작 기간을 합산하여 8년 자경농지 감면을 검토할 수 있습니다. 그러나 상속 후 3년 이내 양도했다고 해서 감면이 확정되는 것은 아니며, 피상속인의 실제 자경 사실 입증과 다른 감면 요건 충족 여부도 중요합니다. 또한, 비사업용 토지 중과를 피하기 위한 '5년' 기준과 자경농지 감면을 위한 '3년' 기준을 혼동하지 않는 것이 핵심입니다.
상속 농지를 처분할 계획이라면 상속일, 양도 예정일, 피상속인의 경작 기간을 우선적으로 확인하여 감면 가능성을 검토하는 것이 좋습니다. 특히 부모님이 수십 년 전 취득한 농지는 취득가액 자료가 없는 경우가 많으므로, 상속개시일 현재 상속세 및 증여세법에 따라 평가한 가액을 취득가액으로 보는 원칙을 이해해야 합니다. 피상속인의 실제 자경 여부는 농지 관련 공부 외에도 실제 경작 사실을 뒷받침하는 자료를 통해 입증하는 것이 중요하며, 이러한 세부 사항을 전문가와 상담하여 철저히 준비하는 것이 현명합니다.