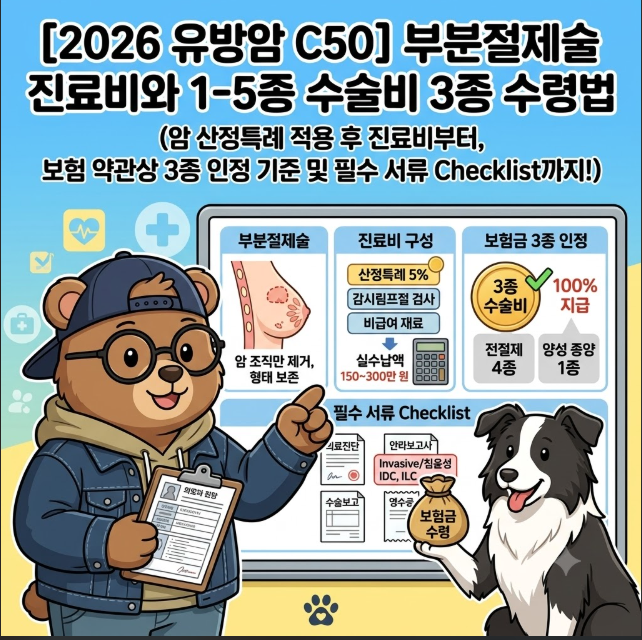
유방암 진단은 환자에게 큰 충격을 주지만, 보험금 청구 과정에서 소액암으로 분류되어 일반암 진단비의 일부만 지급받는 사례가 많아 혼란을 겪는 경우가 발생합니다. 특히 C50.90, C50.91과 같은 질병코드를 받은 유방암은 림프관과 혈관이 촘촘히 얽혀 있어 전이 위험성이 높음에도 불구하고, 보험사는 원발 부위 기준을 근거로 소액암 지급을 주장하는 경향이 있습니다. 그러나 상황에 따라서는 수천만 원에 달하는 일반암 진단비 전액 수령이 가능합니다.
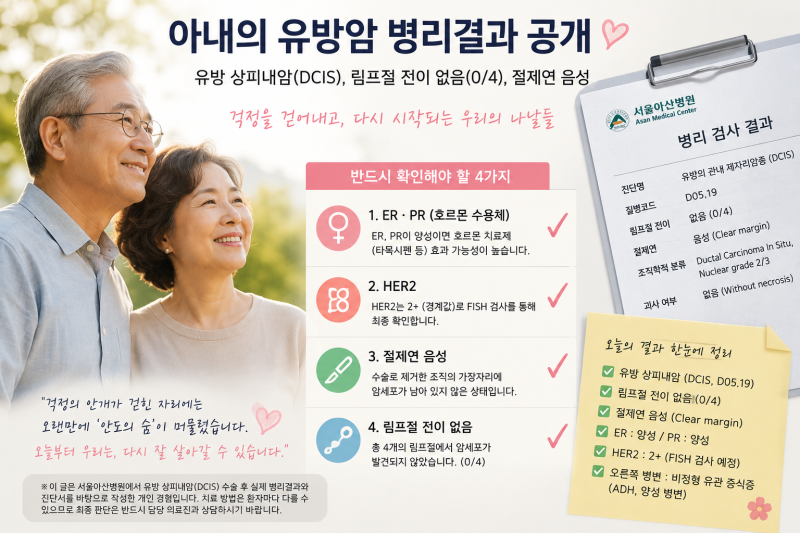
실제 블로그 후기들을 살펴보면, 유방암 진단 시 D05(유방 상피내암)와 C50(침윤성 유방암) 코드의 차이가 보험금 지급 기준에 중요한 영향을 미친다는 점이 강조됩니다. 많은 환자가 상피내암 진단 후 최종 병리검사에서 침윤암으로 확인되거나 림프절 전이가 발견될까 우려하며, 이러한 질병코드의 차이가 병기와 치료 방향뿐만 아니라 보험금 지급에도 영향을 미친다는 점을 인지하고 있습니다. 또한, 유방암의 종류는 호르몬 수용체(ER, PR)와 HER2 검사 결과에 따라 분류되며, 이에 따라 치료 전략과 예후가 달라질 수 있습니다.
유방암 진단서를 받을 때는 진단명뿐만 아니라 질병코드, 그리고 ER, PR, HER2 검사 결과를 반드시 확인해야 합니다. 특히 보험사의 약관 명시 및 설명 의무 위반이 입증될 경우, 전이가 확인된 유방암에 대해 일반암 진단비를 수령할 가능성이 열려 있습니다. 따라서 보험 가입 당시의 약관 내용을 면밀히 검토하고, 필요한 경우 전문가의 도움을 받아 정당한 보상을 요구하는 것이 중요합니다.