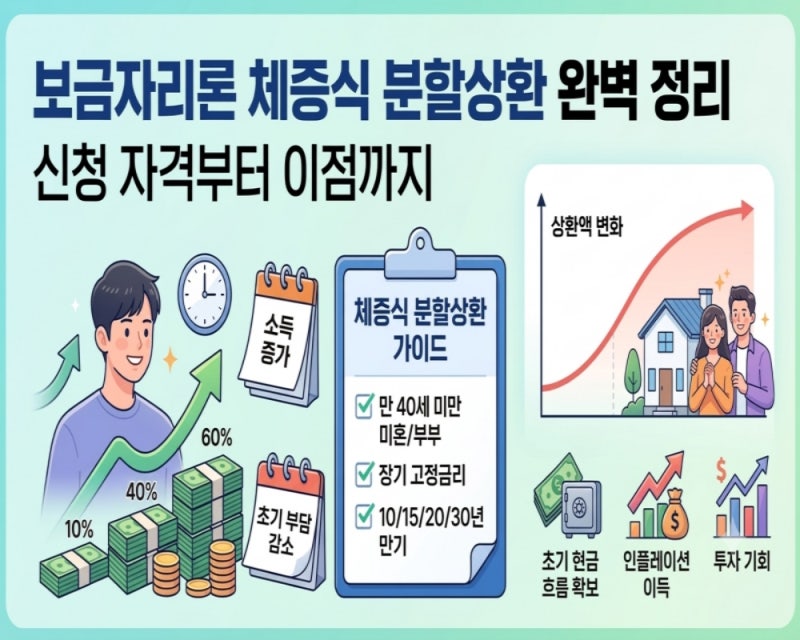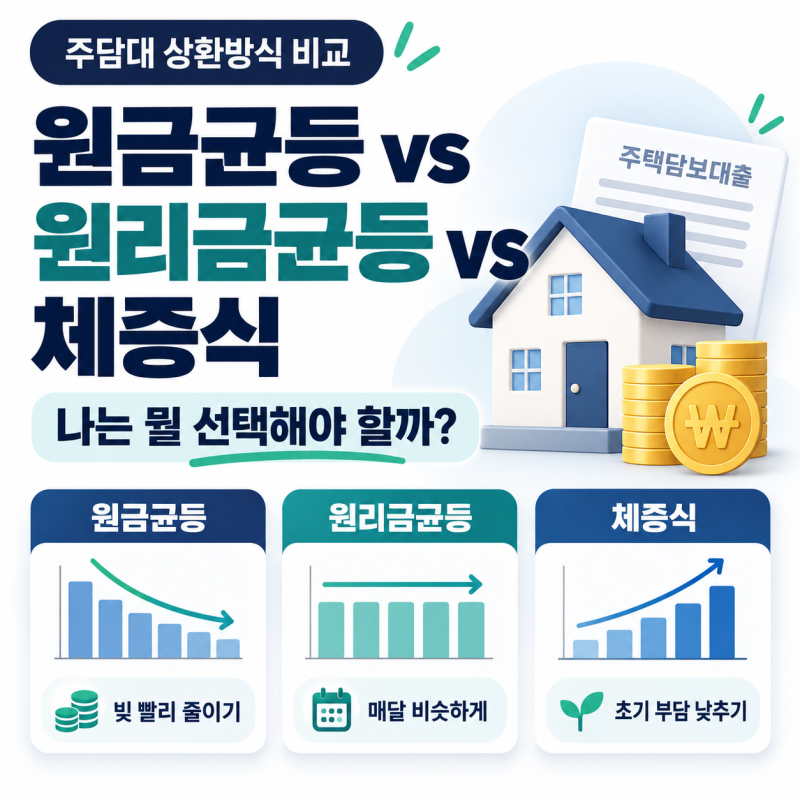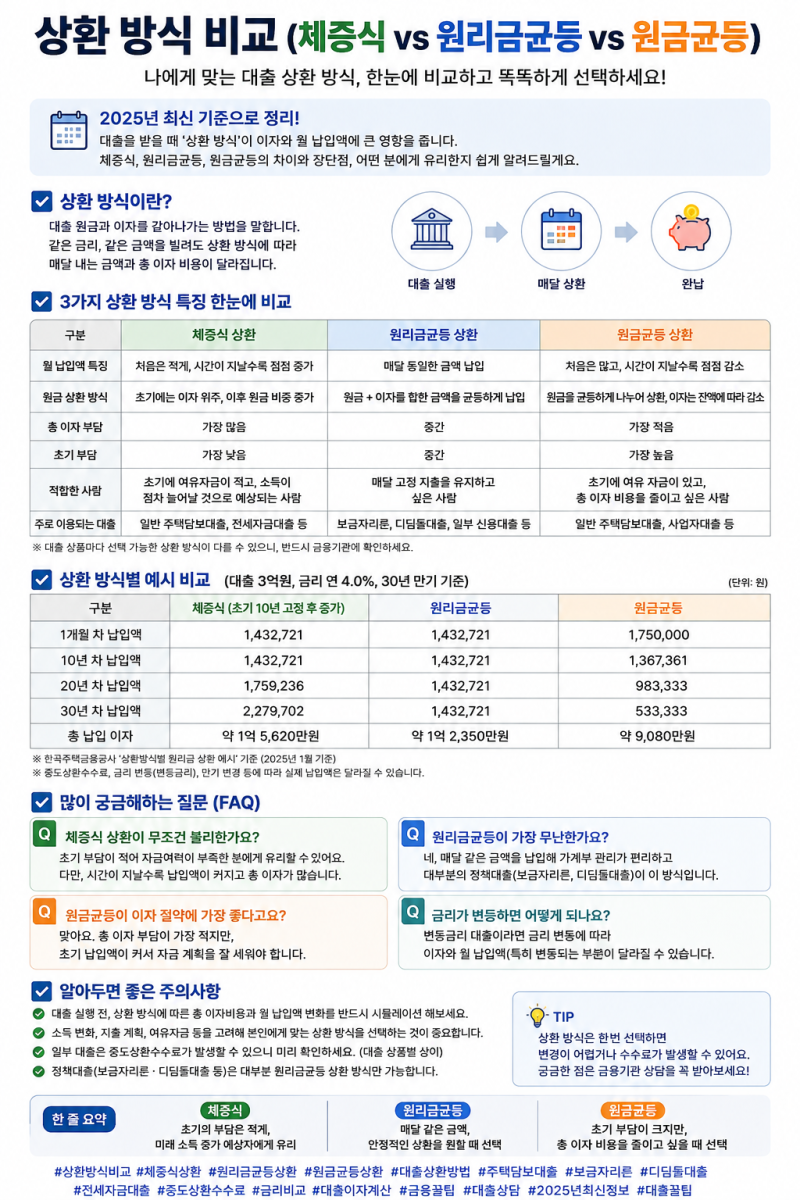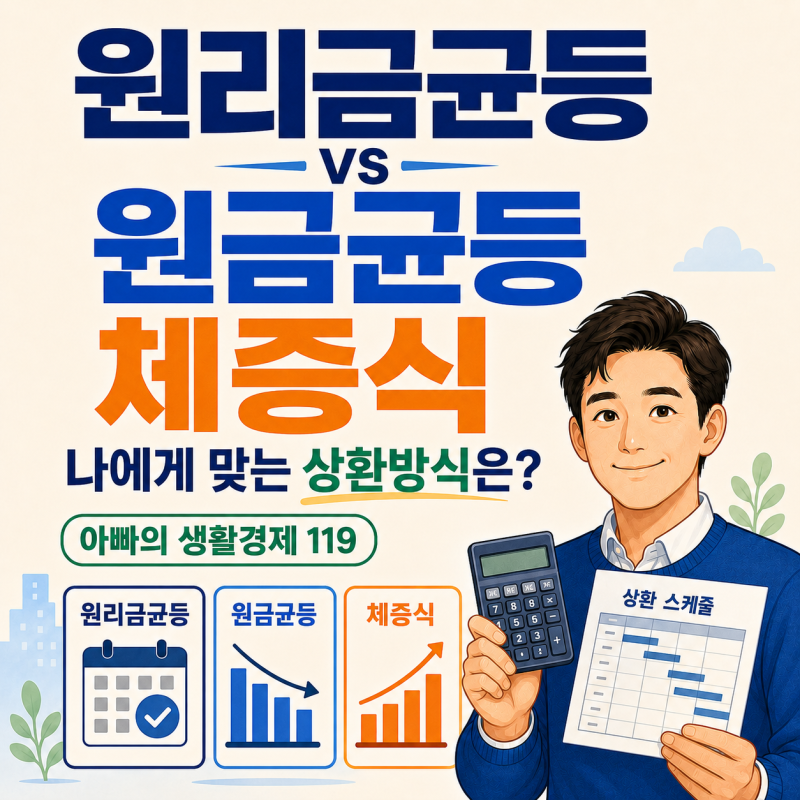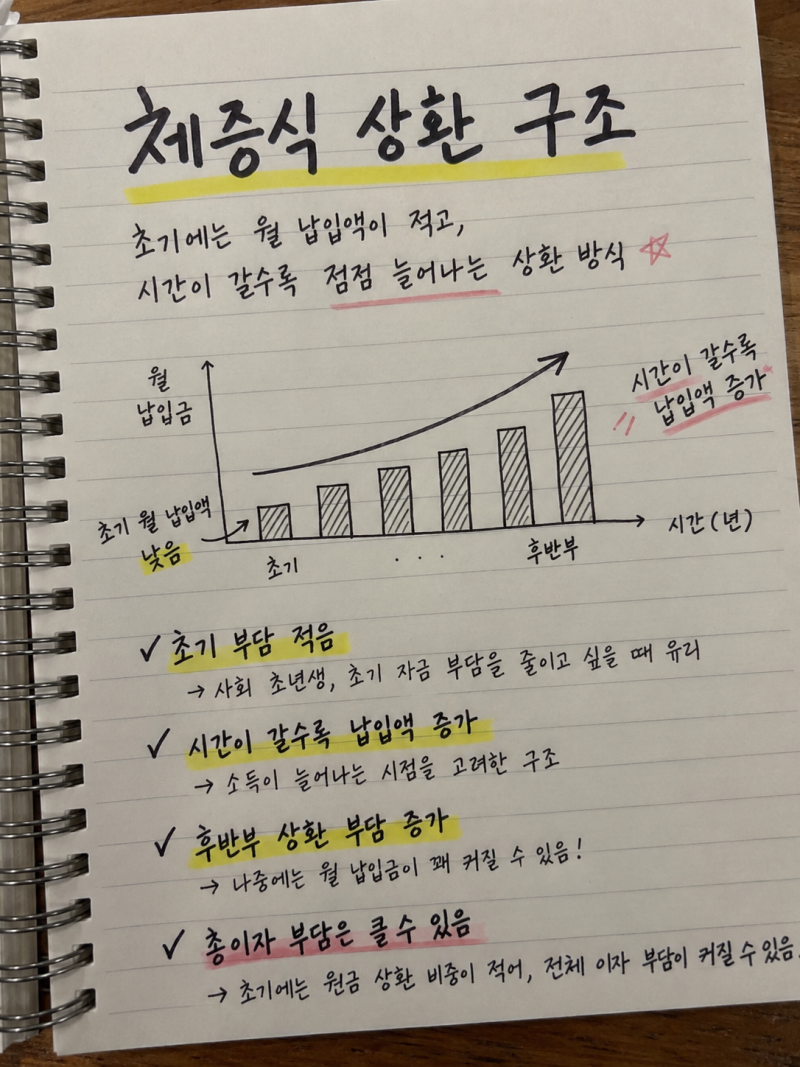

원리금체증식상환은 대출 초기에는 월 납입금이 적지만 시간이 지남에 따라 상환액이 점차 증가하는 방식입니다. 사회초년생이나 신혼부부처럼 미래 소득 증가가 예상되는 경우 초기 주거비 부담을 낮출 수 있어 주목받고 있습니다. 한국주택금융공사에서도 이 방식을 대출 기간이 지날수록 상환 금액이 늘어나는 형태로 설명하고 있습니다. 이러한 특성 때문에 대출 계산기를 활용할 때는 단순히 초기 월 납입금만을 확인하는 것보다 전체 상환 기간 동안의 금액 변화를 면밀히 살펴보는 것이 중요합니다.
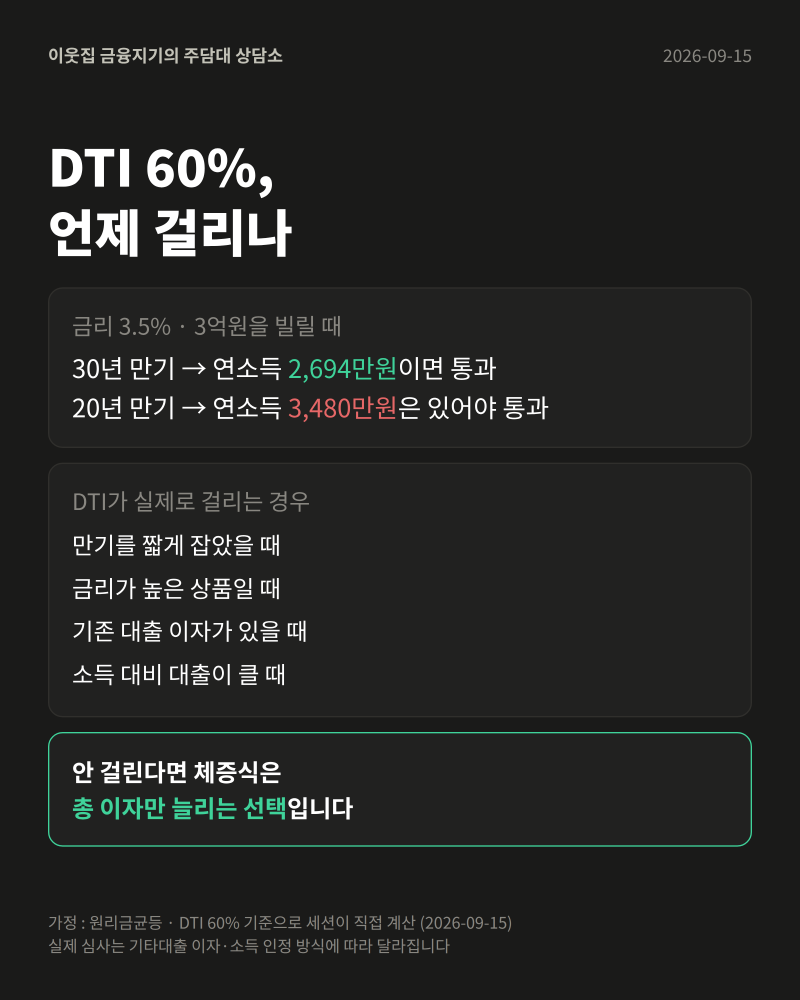
블로거들은 원리금체증식상환 방식이 초기 부담을 줄여준다는 점에서는 동의하지만, 장기적인 관점에서는 신중한 접근이 필요하다고 강조합니다. 일부 블로거는 현재 소득이 낮더라도 미래 소득 증가가 확실하다면 유리하다고 보지만, 다른 블로거들은 향후 소득 감소 가능성이나 중도 상환 계획 등을 고려하지 않고 선택할 경우 오히려 부담이 될 수 있다고 지적합니다. 특히 원금 상환 속도가 느려 총 이자액이 원리금균등이나 원금균등 방식보다 커질 수 있다는 점을 주의해야 한다고 언급합니다.
따라서 원리금체증식상환 방식을 선택할 때는 현재의 월 납입금뿐만 아니라 미래 소득 변화, 대출 유지 기간, 그리고 중도 상환 계획 등을 종합적으로 고려해야 합니다. 대출 계산기를 통해 초기 월 납입금, 시간이 지난 후의 월 납입금, 원금 상환액, 이자 금액, 그리고 특정 시점의 대출 잔액 등을 모두 확인하여 자신에게 가장 적합한 상환 계획을 세우는 것이 현명합니다. 이러한 다각적인 분석을 통해 예상치 못한 재정적 부담을 피하고 합리적인 대출 상환을 할 수 있습니다.