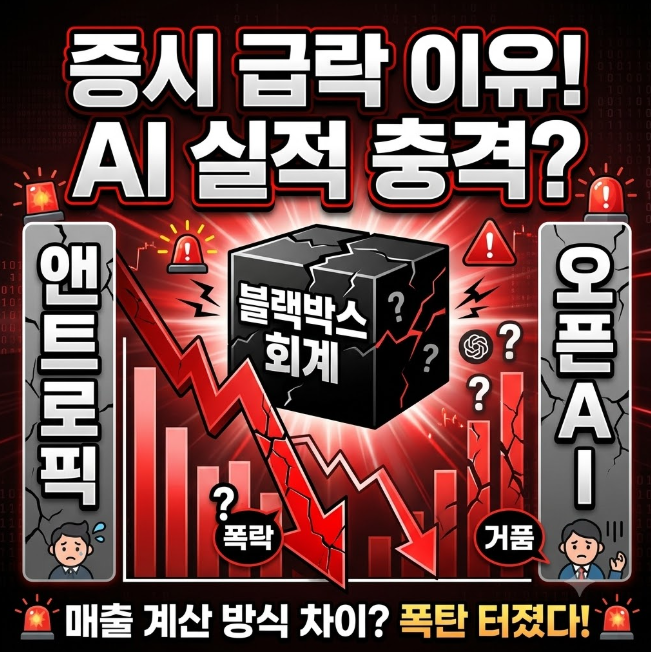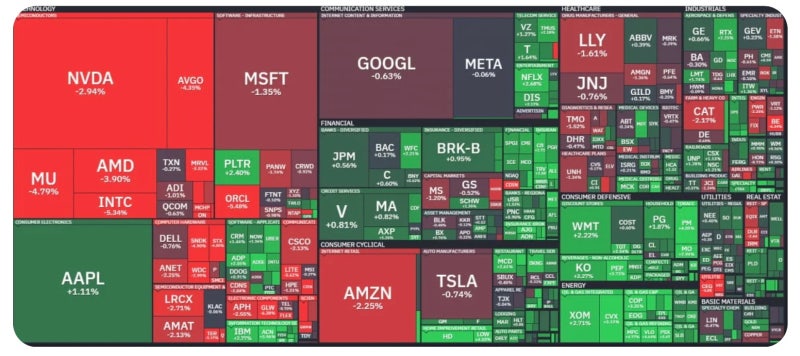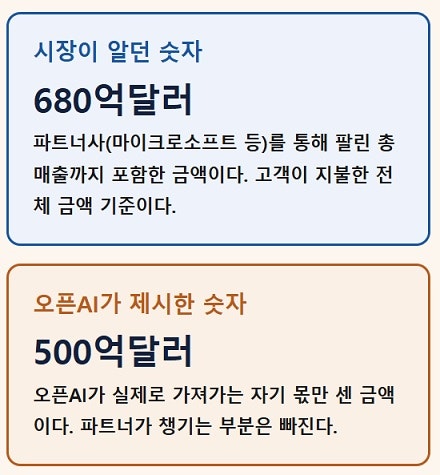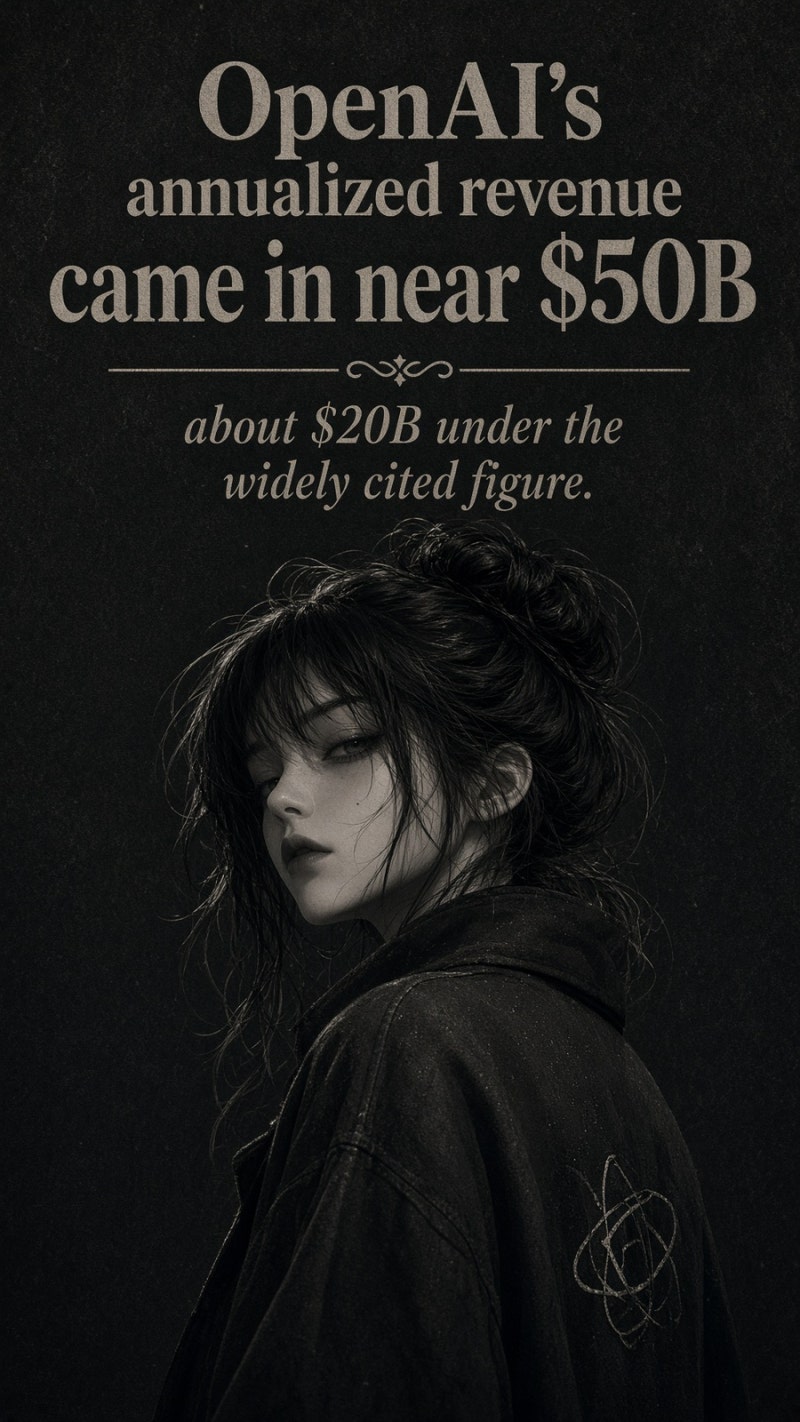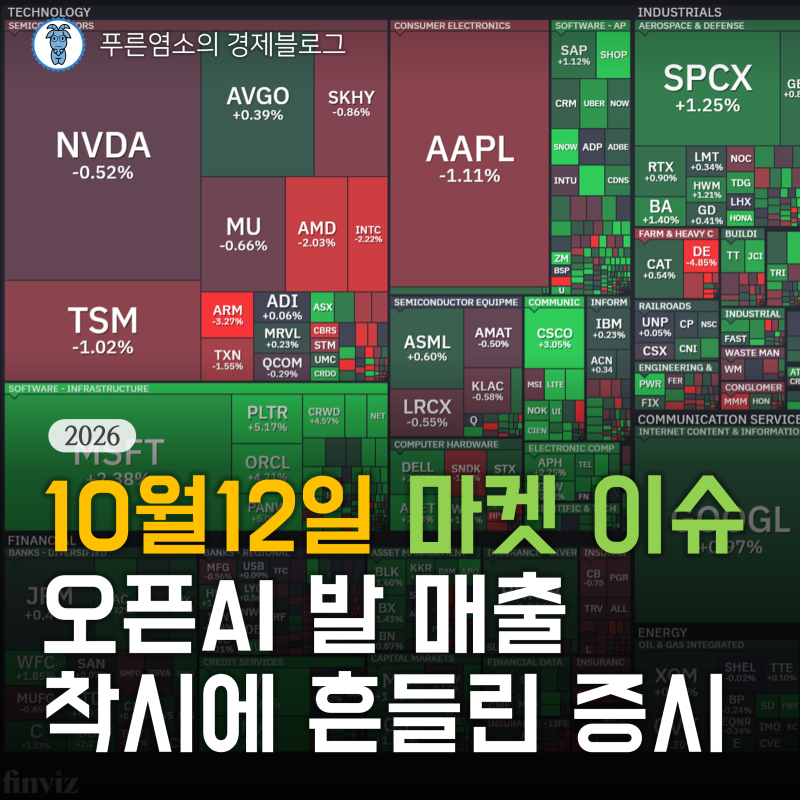
오픈AI의 연간 매출액이 기존 시장 예상치인 700억 달러보다 낮은 500억 달러 수준으로 알려지면서 미 증시의 반도체 및 주요 AI 기술주가 일시적인 하방 압력을 받았습니다. 이는 실제 매출 실책이라기보다는 클라우드 파트너사를 통한 매출 산정 및 집계 방식의 차이에서 비롯된 것으로 밝혀졌습니다. 그럼에도 불구하고 고점에 도달했던 반도체 종목들의 차익 실현 빌미가 되어 엔비디아, AMD, 브로드컴, 마이크론 등이 조정을 받았습니다.
이번 매출 착시 논란은 AI 기업의 성장 속도가 기술주 가치 평가의 중요한 근거로 작용해왔던 시장에 혼란을 주었습니다. 일부에서는 AI 산업의 막대한 투자 비용을 감당할 만큼 빠른 성장이 이루어지고 있는지에 대한 의문을 제기하며 투자 심리가 흔들렸다는 분석이 나옵니다. 반면, AI 인프라 고도화의 핵심으로 부각된 광통신 대표주 루멘텀은 2029년까지 물량이 완판되었다는 소식과 함께 사상 최고가를 경신하며 AI 산업의 특정 분야는 여전히 강세를 보였습니다.
블로그 후기에서는 오픈AI의 매출 인식 방식 차이가 삼성전자와 SK하이닉스 등 국내 반도체 기업 주가에도 영향을 미쳤다고 분석하고 있습니다. 과거 오픈AI의 스타게이트 프로젝트에 대한 국내 기업들의 협력 의향서 체결 등 AI 산업 성장 기대감이 높았던 만큼, 이번 매출 착시 현상이 관련 기업들의 주가에 미치는 영향에 대한 다양한 관전 포인트가 제시되고 있습니다.