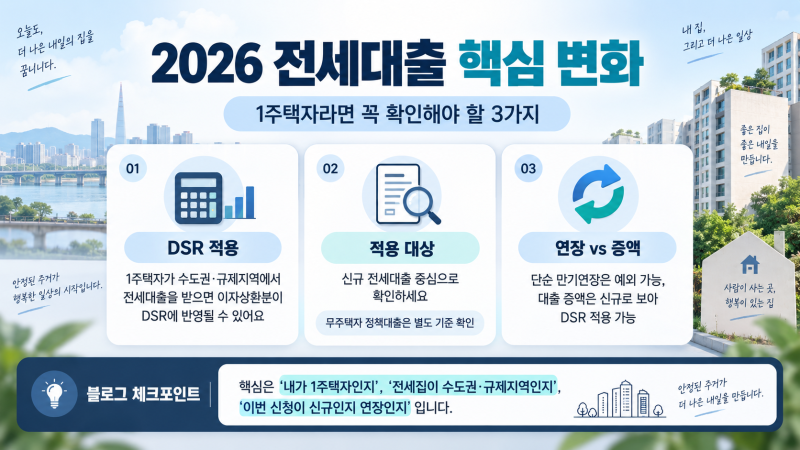


1주택자의 전세자금대출 연장과 관련하여 2025년 9월 8일부터 수도권 및 규제지역에서 대출 한도가 최대 2억 원으로 일원화되었습니다. 이는 기존 보증기관별로 달랐던 한도를 통일한 조치로, SGI서울보증은 3억 원에서 2억 원으로, 한국주택금융공사(HF)는 2억 2천만 원에서 2억 원으로 한도가 조정되었습니다. 또한 2025년 10월 29일 이후 신규 대출부터는 전세대출 이자 상환분이 DSR(총부채원리금상환비율)에 반영되는 등 규제가 강화되었습니다.
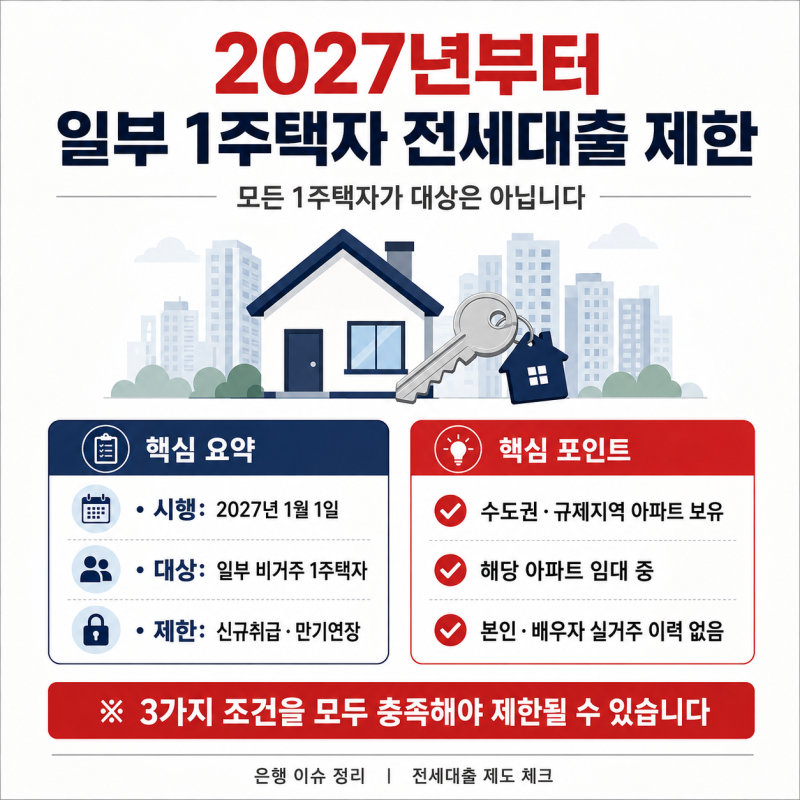
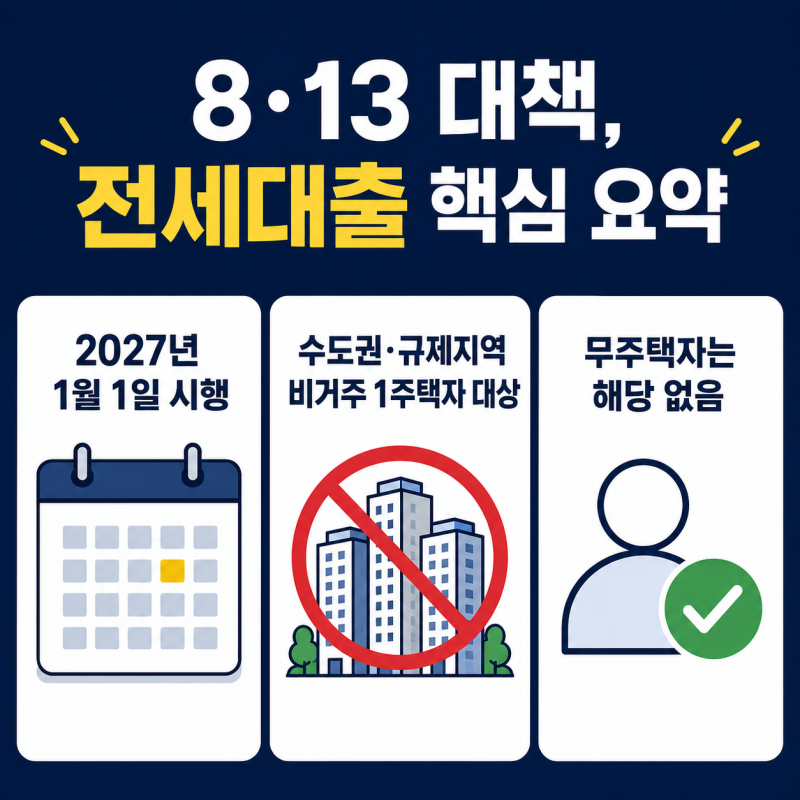
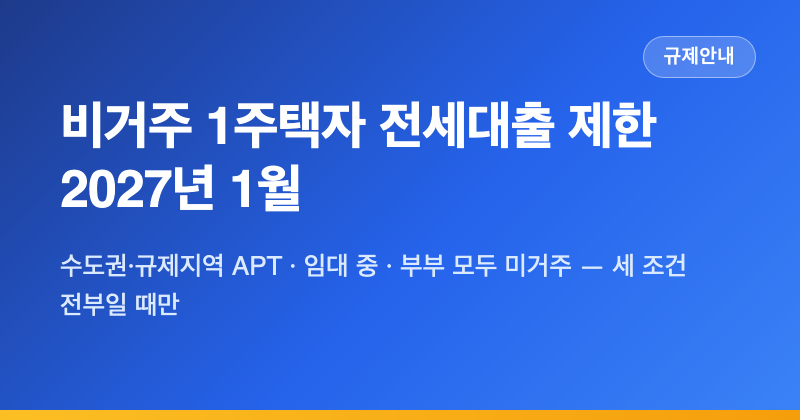
실제 블로그 후기들을 살펴보면, 1주택자가 전세대출을 받을 때 보유 주택의 위치가 아닌 전세로 들어갈 임차주택의 위치가 수도권 및 규제지역에 해당하는지가 중요하게 작용합니다. 기존 대출을 증액 없이 연장하는 경우에는 DSR 규정이 적용되지 않지만, 대출 금액을 늘릴 경우 신규 대출로 간주되어 DSR이 적용됩니다. 또한 2027년 1월부터는 부부합산 수도권·규제지역 아파트 1주택자가 해당 아파트를 임대 중이고 실거주 이력이 없는 경우, 전세대출 신규 취급 및 만기 연장이 원칙적으로 제한될 수 있습니다.
이러한 규제 변화에 따라 1주택자는 전세대출 만기 연장 시 기존 대출 여부와 증액 계획을 면밀히 검토해야 합니다. 특히 2027년부터 강화되는 규제는 비거주 1주택자에게 큰 영향을 미치므로, 본인이 보유한 주택과 임차할 주택의 위치, 그리고 실거주 이력 등을 사전에 확인하는 것이 중요합니다. 정책적 목적의 대출은 예외가 될 수 있으므로, 해당 여부는 금융회사에 직접 문의하여 정확한 정보를 얻는 것이 바람직합니다.