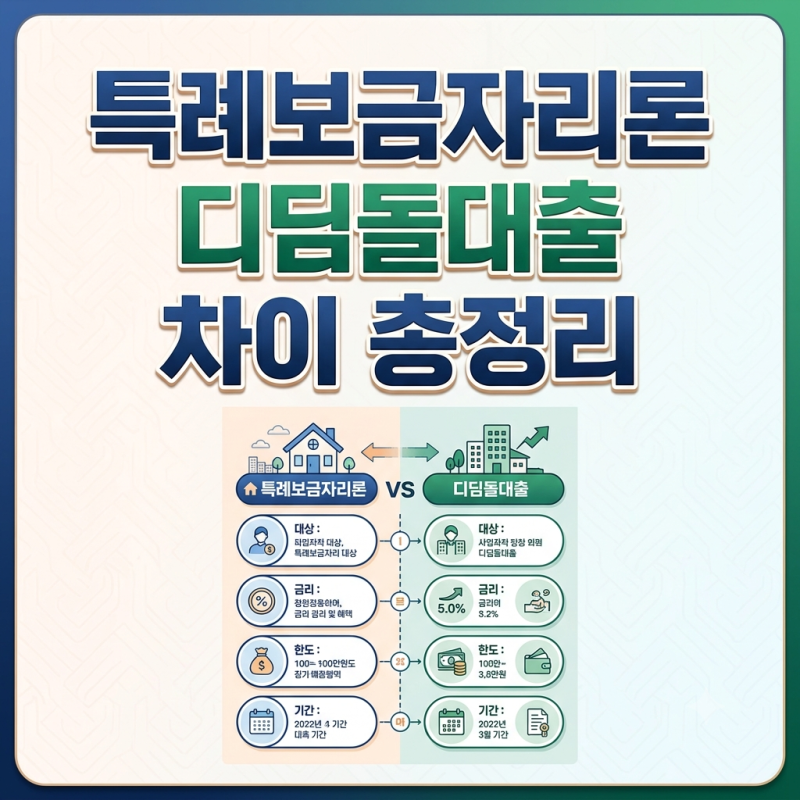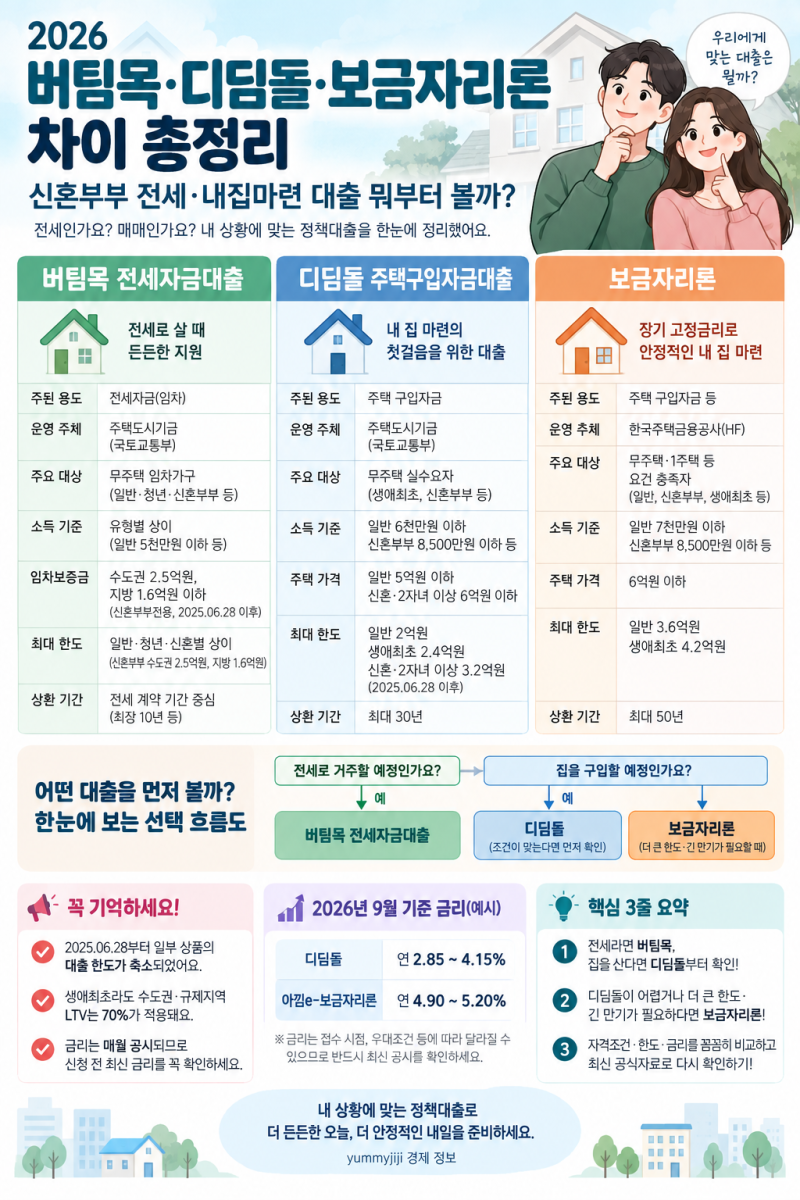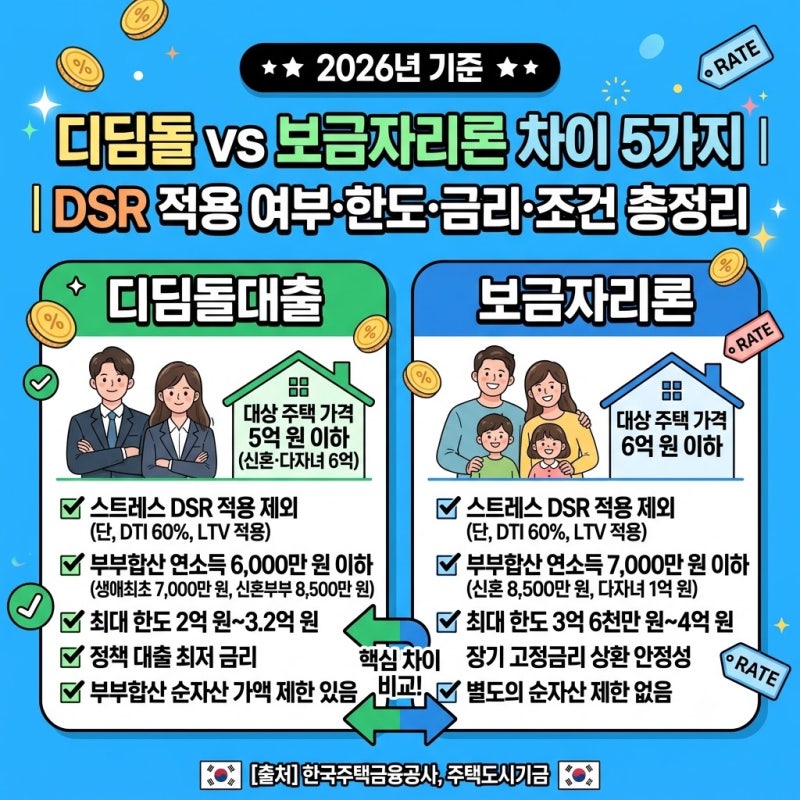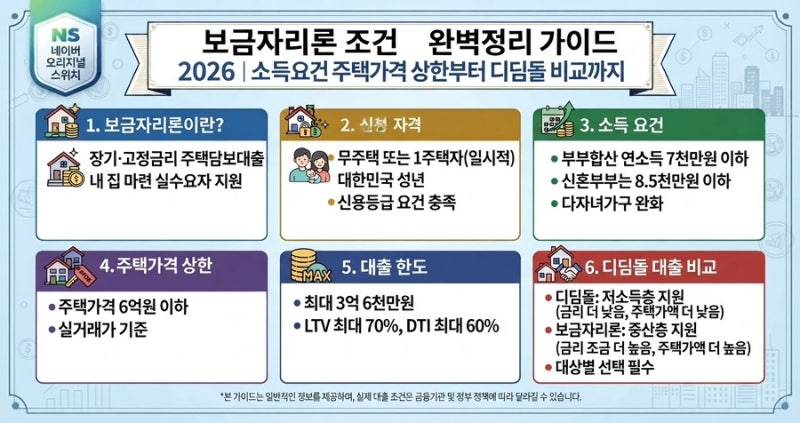
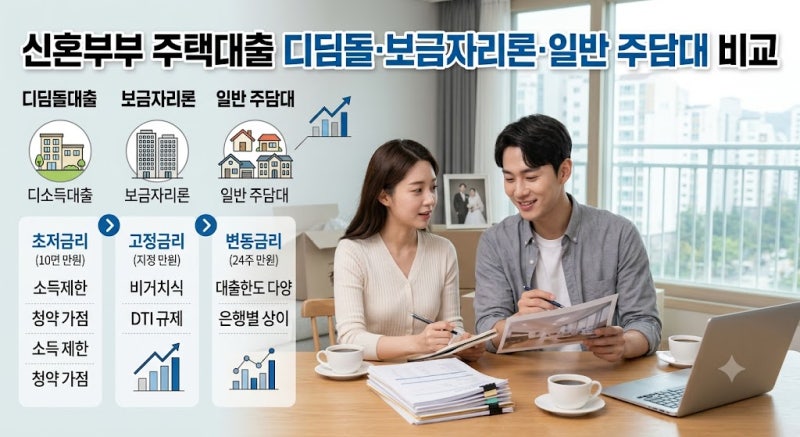
보금자리론과 디딤돌대출은 내 집 마련을 위한 대표적인 정부 지원 주택담보대출 상품입니다. 두 상품 모두 무주택 실수요자를 위한 정책 모기지이지만, 소득 기준, 주택 가격 상한, 금리 등에서 뚜렷한 차이를 보입니다. 특히 보금자리론은 디딤돌대출보다 소득 상한이 높아 중산층까지 포괄하며, 일시적 2주택자도 처분 조건부로 이용할 수 있어 대상 폭이 넓은 편입니다.
실사용자들은 디딤돌대출이 소득 상한이 낮은 대신 금리가 가장 유리하다고 평가합니다. 반면 보금자리론은 디딤돌대출 요건에 미치지 못할 때 선택하는 차선책으로, 소득 상한이 높은 대신 금리는 상대적으로 높게 책정됩니다. 블로거들은 소득 1,000만원 차이로 금리가 2%p 가까이 벌어질 수 있다고 언급하며, 각자의 소득과 주택 가격에 맞춰 최적의 상품을 선택하는 것이 중요하다고 강조합니다.
정책 대출을 선택하기 전에는 본인의 소득 구간을 먼저 확인하고, 해당하는 상품이 여러 개라면 금리와 한도를 면밀히 비교해야 합니다. 보금자리론은 고정금리 상품으로 향후 금리 하락 시 그 혜택을 받지 못할 수 있으나, 스트레스DSR 가산금리 부담이 적다는 장점이 있습니다. 다자녀, 신혼가구 등 우대금리 조건을 꼼꼼히 확인하여 추가 혜택을 놓치지 않는 것이 현명한 선택에 도움이 됩니다.