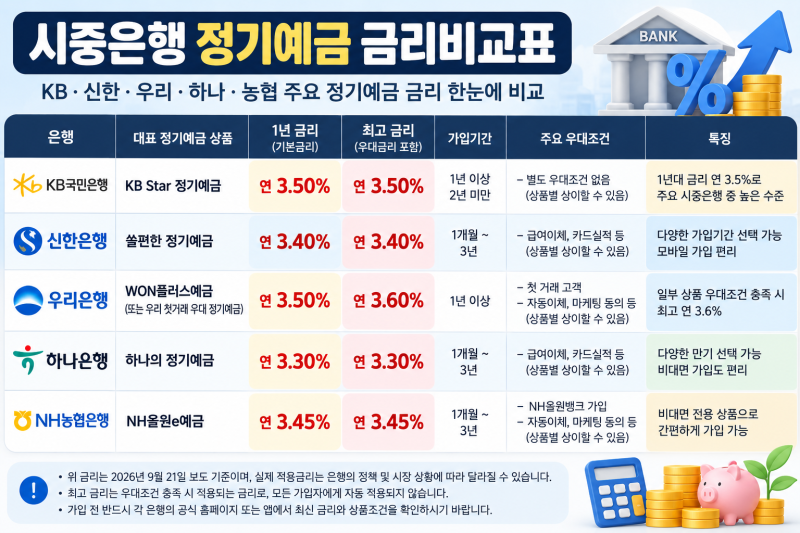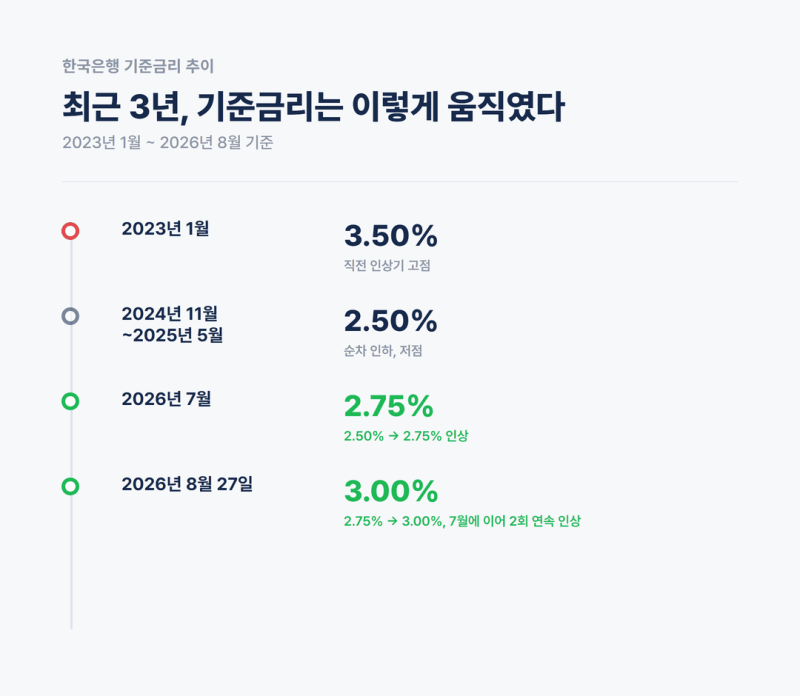
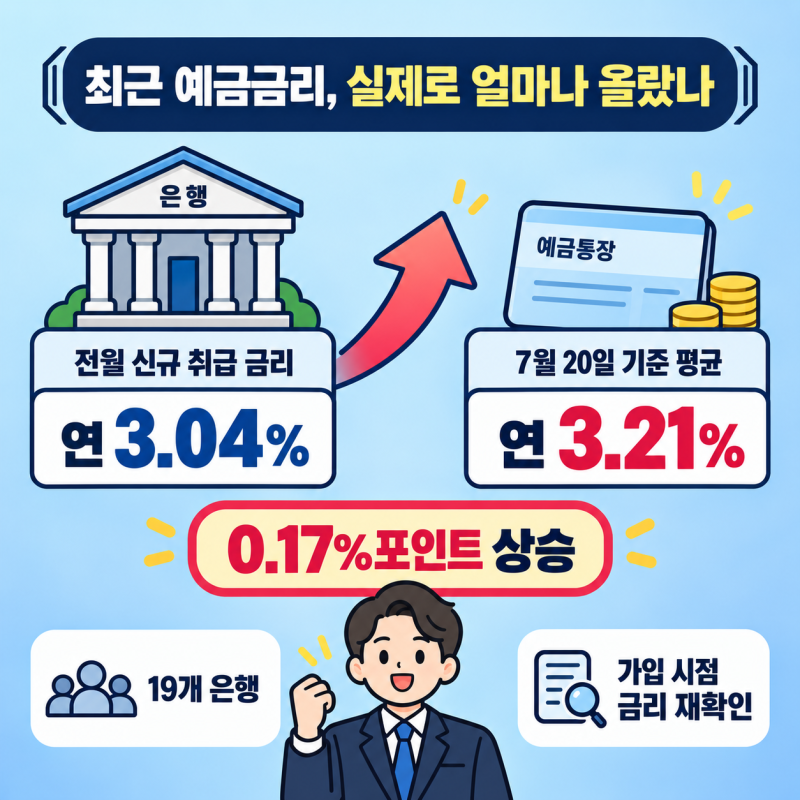
최근 은행 예금 금리 인상 시기가 도래하며 많은 소비자들이 재테크 전략을 고민하고 있습니다. 한국은행의 기준금리 인상에 따라 시중은행들도 예금 금리를 연이어 올리고 있으며, 특히 2026년 10월에는 하나은행과 우리은행이 3.60%까지 금리를 인상하는 등 경쟁이 심화되고 있습니다. 이러한 금리 인상 소식은 목돈을 운용하는 40~50대 가장들에게 특히 중요한 정보로 작용하며, 0.1%포인트의 차이도 크게 느껴지는 상황입니다.
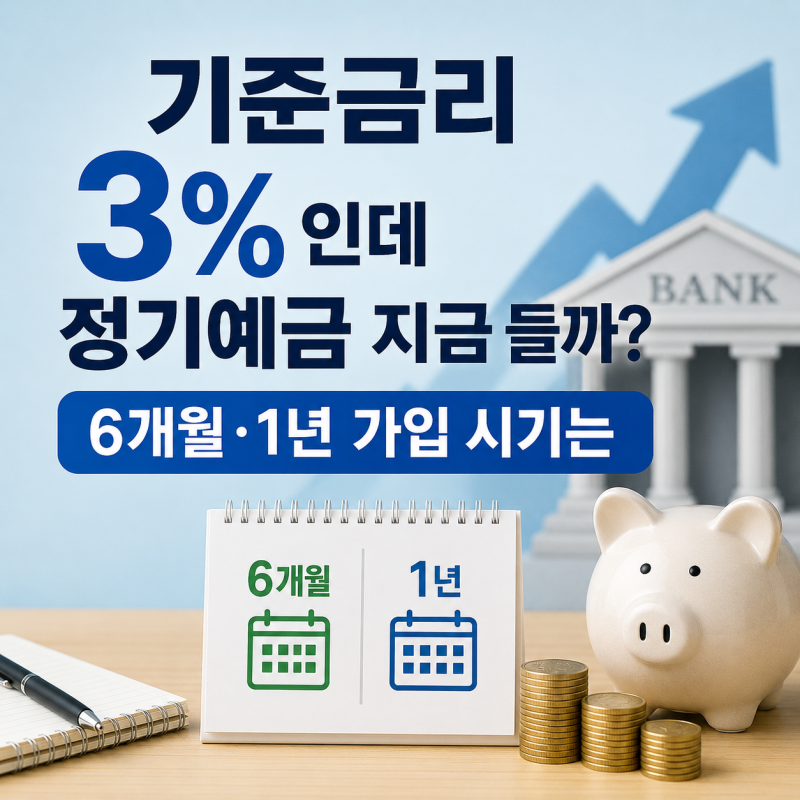
블로거들은 기준금리 인상 후 예금 금리가 반영되는 시점에 대해 다양한 관점을 제시하고 있습니다. 일부는 기준금리 인상 직후 빠르면 당일, 보통은 수일에서 2주 안에 신규 상품 금리가 오르기 시작한다고 분석합니다. 반면, 기준금리가 올라도 은행의 자금 조달 여건, 시장금리, 경쟁 은행의 금리 수준 등 여러 요인에 따라 인상 시점과 폭이 달라질 수 있다고 강조하며, 무조건적인 1년 만기 선택보다는 6개월 만기와 비교하여 자금 사용 시점을 고려해야 한다고 조언합니다. 이는 최고 금리만을 쫓기보다 실제 적용받는 금리와 만기를 함께 확인하는 것이 중요함을 시사합니다.
실제 블로거들은 기준금리 인상 발표 직후 서두르기보다 1~2주 정도는 은행별 금리를 비교할 여유가 있다고 말합니다. 특히 2주에서 1개월 사이에는 저축은행이나 지방은행에서 특판 상품이 추가로 나올 수 있으므로, 여유 자금은 분할 예치를 검토하는 것이 현명한 전략입니다. 또한, 만기 분산을 통해 시장금리 변화에 유연하게 대응하는 것이 중요하며, 6개월과 1년 만기 상품의 금리 차이와 세후 이자를 꼼꼼히 비교하여 자신에게 맞는 최적의 가입 시기를 판단해야 합니다.