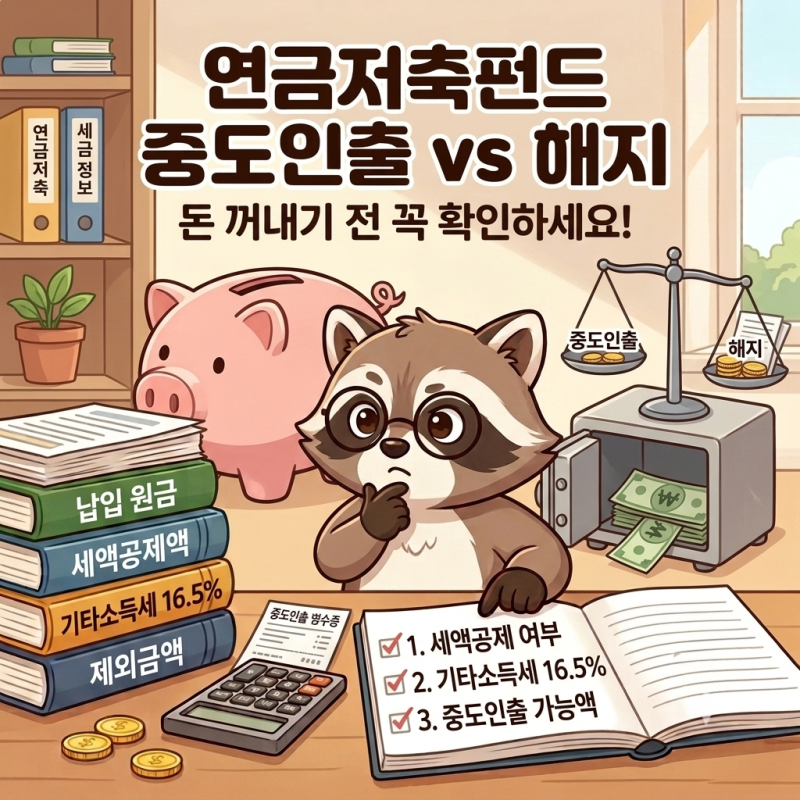

연금저축은 노후 대비를 위한 중요한 금융 상품으로, 최근 많은 블로거들이 연금저축 출금 방법에 대한 정보를 공유하며 주목받고 있습니다. 특히 예상치 못한 목돈이 필요할 때 중도 인출 시 발생할 수 있는 세금 문제에 대한 관심이 높습니다. 세액공제를 받지 않은 원금은 비과세로 인출할 수 있다는 점이 핵심 정보로 부각되고 있습니다. 이러한 정보는 급전이 필요한 가입자들에게 실질적인 도움을 제공하고 있습니다.
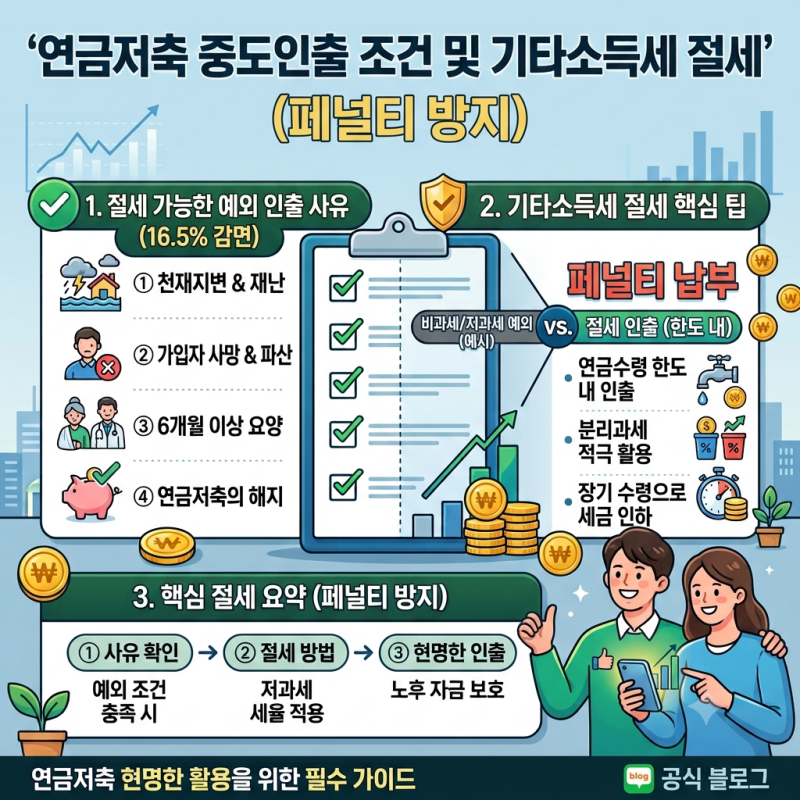
블로거들은 연금저축 출금 시 세법상 정해진 인출 순서에 주목하며, 세액공제를 받지 않은 원금부터 인출해야 세금 부담을 피할 수 있다고 강조합니다. 반면, 세액공제를 받은 원금이나 운용 수익을 인출할 때는 16.5%의 기타소득세가 부과될 수 있음을 경고합니다. 또한, 만 55세부터 소액이라도 연금을 개시하여 연금수령연차를 미리 확보하는 것이 장기적인 절세 전략에 유리하다는 의견도 제시되어 다양한 관점을 보여줍니다.
실제 연금저축 출금 시에는 증권사 MTS 앱에서 ETF 매도 후 T+2일의 정산 시간이 필요하며, 국세청 서류 제출을 통해 세액공제 미수령 원금을 증명해야 하는 등 구체적인 절차가 필요합니다. 또한, 3개월 이상 요양, 개인회생, 천재지변 등 법정 부득이한 사유 발생 시에는 3.3%~5.5%의 저율 과세 혜택을 받을 수 있으므로, 이러한 예외 조건을 미리 확인하는 것이 중요합니다.