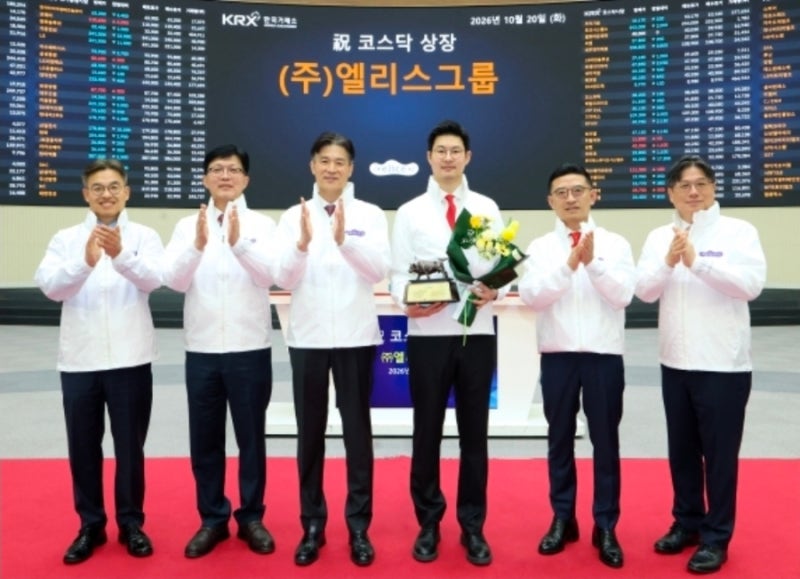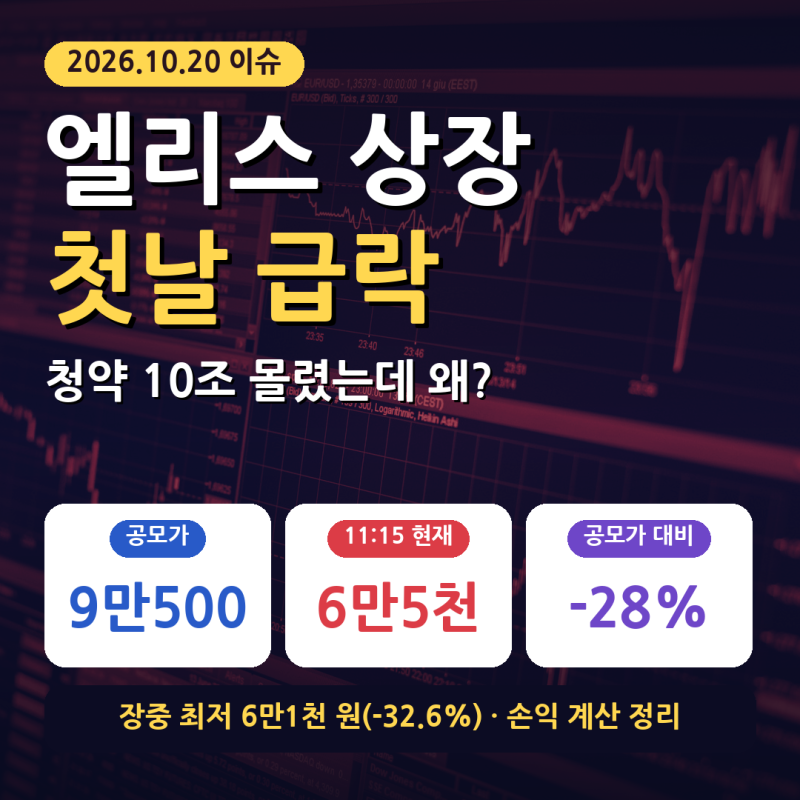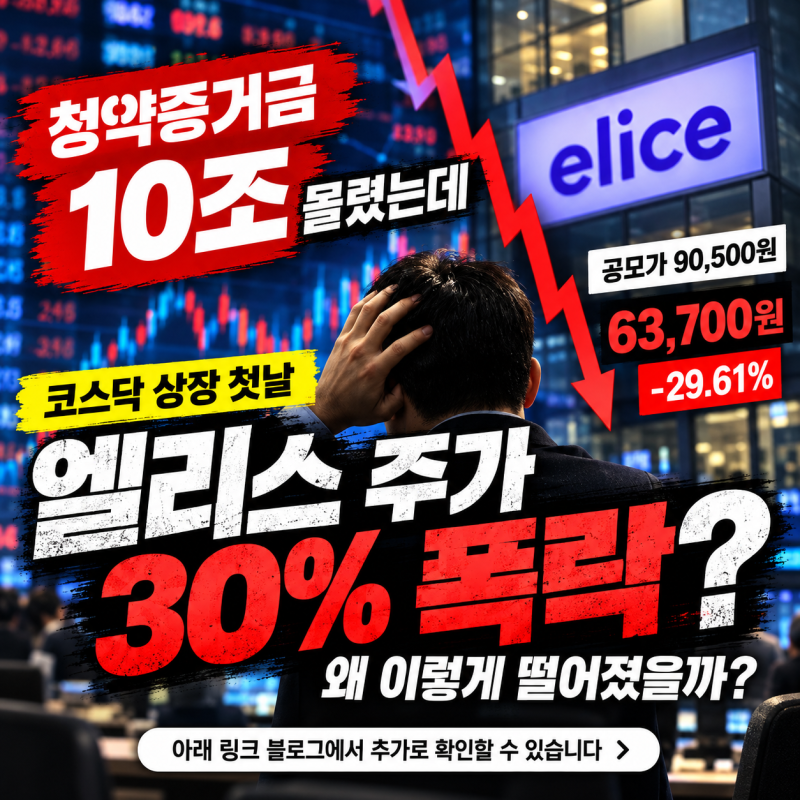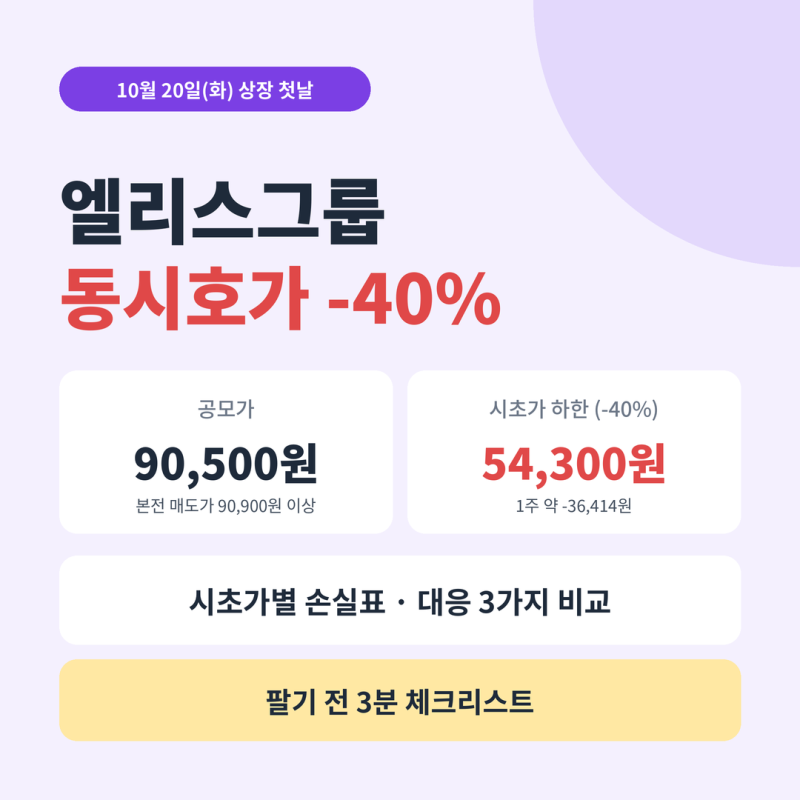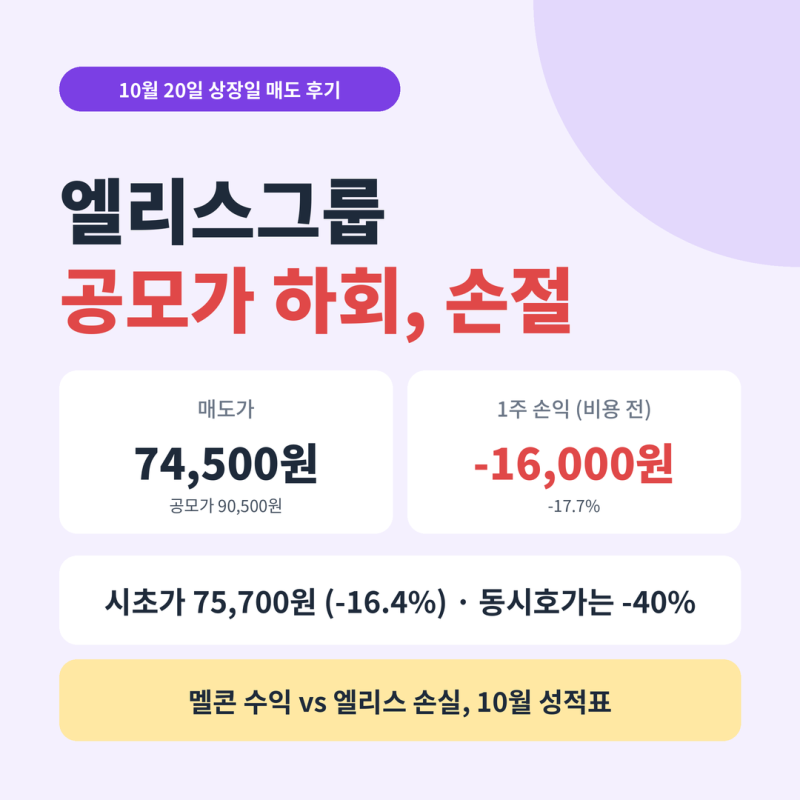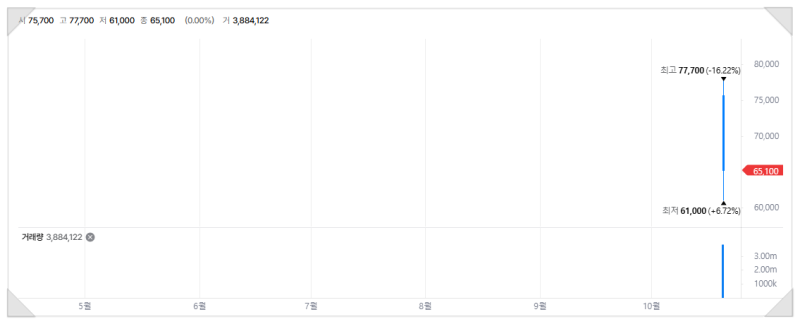
인공지능(AI) 인프라 기업 엘리스그룹이 2026년 10월 20일 코스닥 상장 첫날 공모가 대비 27~35% 폭락하며 시장에 충격을 안겼습니다. 기관투자자 수요예측에서 388.84대 1, 일반투자자 청약에서 408대 1의 높은 경쟁률을 기록하며 10조 원이 넘는 증거금을 모았던 것과 대조적인 결과입니다. 이는 과거 공모주 시장에서 청약 흥행이 상장 첫날 급등으로 이어지던 공식이 깨진 사례로 평가됩니다.
엘리스그룹의 상장 첫날 폭락은 크게 세 가지 원인으로 분석됩니다. 첫째, 글로벌 AI 인프라 업종의 투자 심리 위축입니다. 미국 뉴욕 증시에서 코어위브 등 AI 클라우드 기업들의 자금 조달 및 수익성 우려가 확산되며 전반적인 투자 심리가 냉각된 것이 영향을 미쳤습니다. 둘째, 공모가 고평가 논란입니다. 시장 참여자들은 확정 공모가 9만 5,000원이 기업 가치 대비 과도하게 높다고 판단하여 매도 압력이 가중되었습니다. 셋째, 공모주 시장의 패러다임 변화입니다. 단기 흥행보다 실제 흑자 전환 가능성, 실적 추이, 밸류에이션 적정성 등을 엄격하게 평가하는 경향이 강해진 점도 하락 요인으로 작용했습니다.
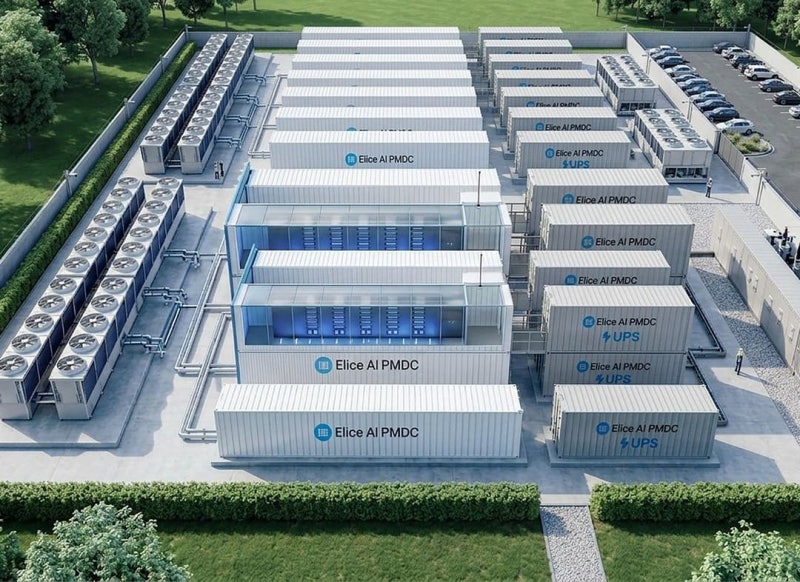
엘리스그룹은 2025년 매출 395억 원, 영업이익 52억 원을 기록했으며, 2026년 상반기에는 매출 344억 원, 영업이익 103억 원을 달성하며 실적 개선세를 보였습니다. 그러나 모듈형 데이터센터 구축을 위한 지속적인 자금 투입과 시설 가동률, 고객 확보에 따른 수익성 변동 가능성이 존재합니다. 투자자들은 단순히 공모가 대비 하락 폭만을 보고 저평가되었다고 판단하기보다는, 기업의 장기적인 가치와 수급 상황, 그리고 AI 데이터센터 가동률 및 신규 고객 확보 계획 등을 종합적으로 고려하여 신중하게 접근할 필요가 있습니다.