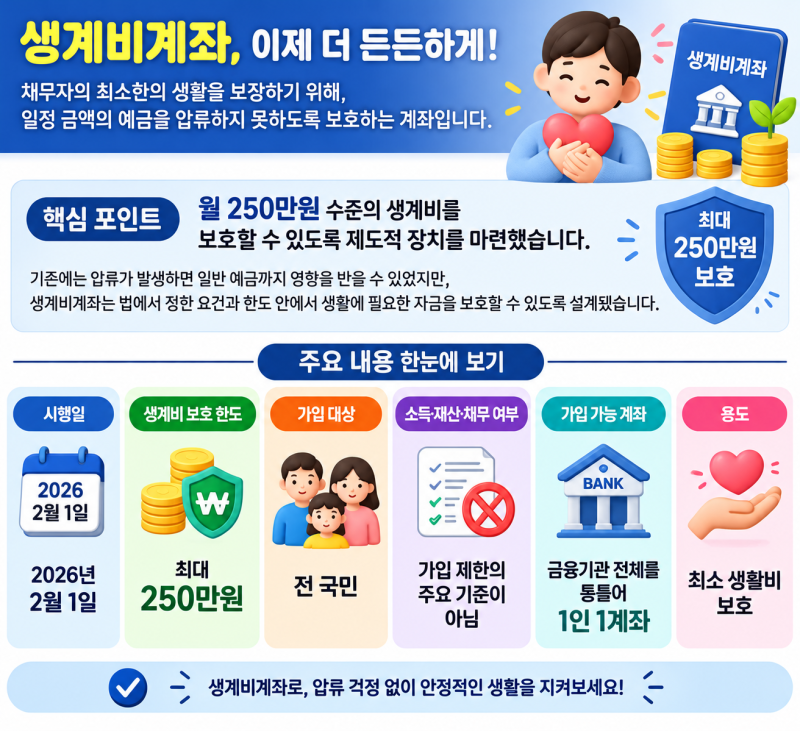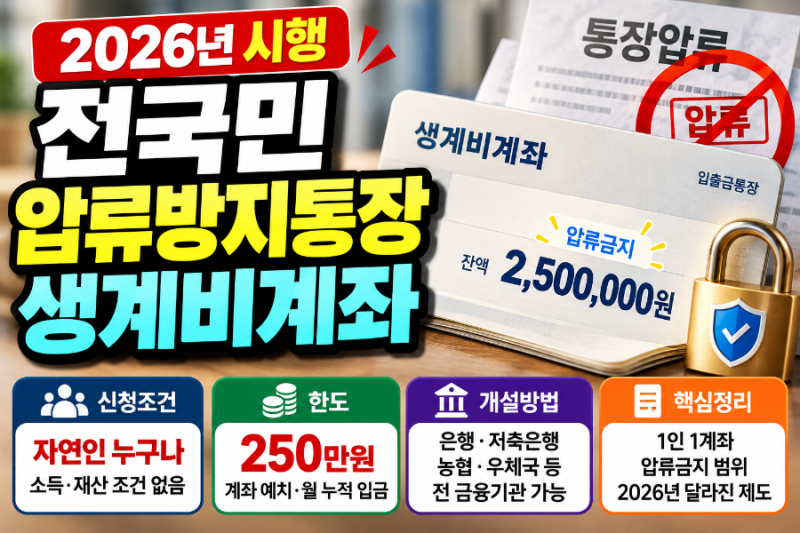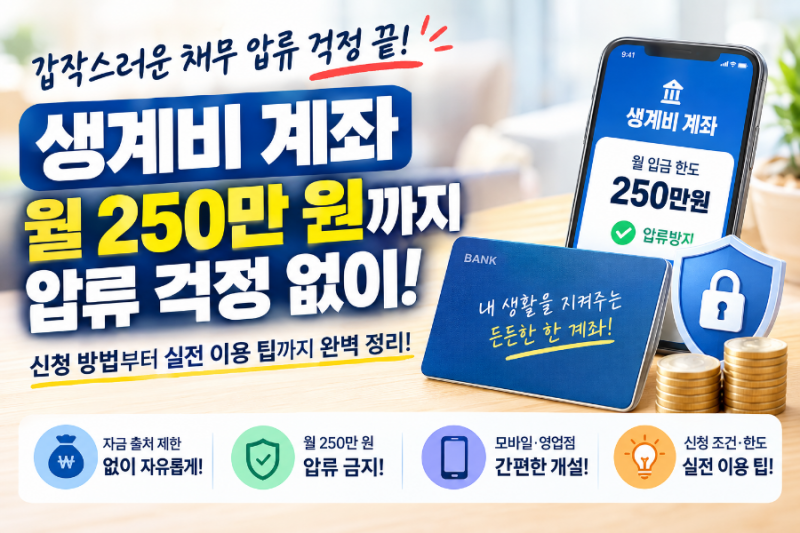

압류방지통장은 갑작스러운 채무 문제로 계좌가 압류될 때 최소한의 생계 자금을 보호하기 위한 금융 수단으로, 최근 많은 주목을 받고 있습니다. 특히 2026년 2월 1일부터 시행된 생계비계좌 제도는 소득이나 신용과 무관하게 전 국민 누구나 1인 1계좌 개설이 가능하여, 기존의 복지형 통장과 함께 중요한 역할을 하고 있습니다. 이 통장은 법적으로 압류가 금지된 돈을 채권자로부터 지켜주는 핵심적인 기능을 수행합니다.
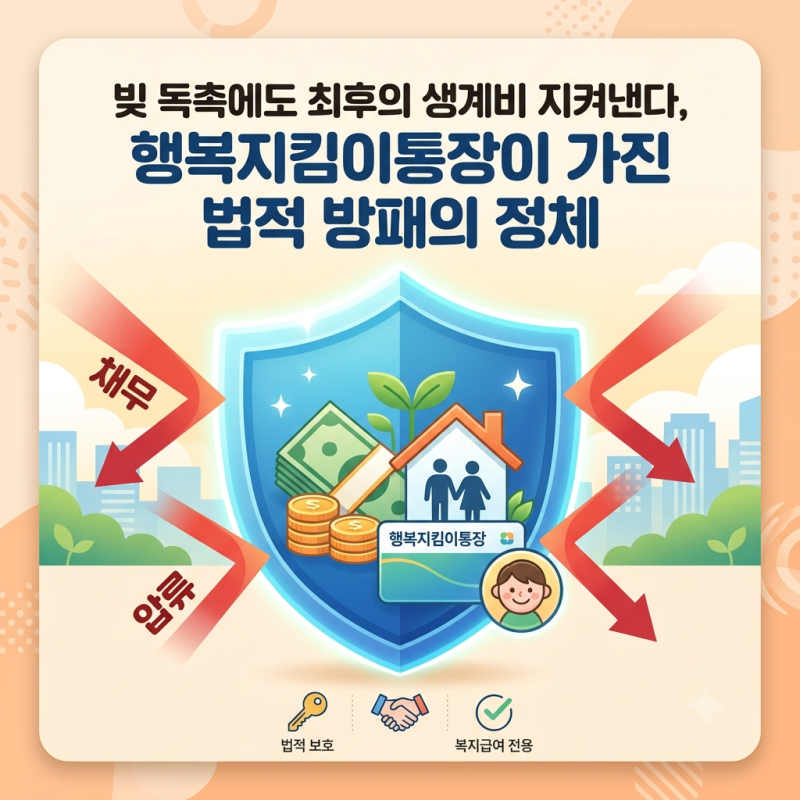
블로거들은 압류방지통장을 크게 복지급여 수급자를 위한 행복지킴이통장과 전 국민 대상 생계비계좌로 구분하여 설명하고 있습니다. 행복지킴이통장은 국가나 지자체에서 지급하는 복지 수급금만 입금 가능하며 금액 한도 없이 전액 보호되지만, 생계비계좌는 월 250만원의 입금 한도가 있으며 입금 출처에 제한이 없다는 점이 큰 차이로 언급됩니다. 일부 블로거는 월급이 250만원을 넘는 경우 입금 시점을 분산하여 관리하는 팁을 제공하며, 두 통장을 함께 활용하는 방안도 제시하고 있습니다.
압류방지통장을 효과적으로 활용하기 위해서는 통장 종류별 입금 한도와 입금 조건을 정확히 숙지하는 것이 중요합니다. 행복지킴이통장은 정부·공공기관이 지급하는 복지급여만 입금 가능하며 본인이나 타인의 직접 입금은 제한됩니다. 반면 생계비계좌는 월 250만원 한도 내에서 급여, 사업소득 등 모든 돈을 입금할 수 있어, 자신의 소득 형태와 수급 자격에 맞춰 통장을 선택하고 관리하는 것이 필요합니다.