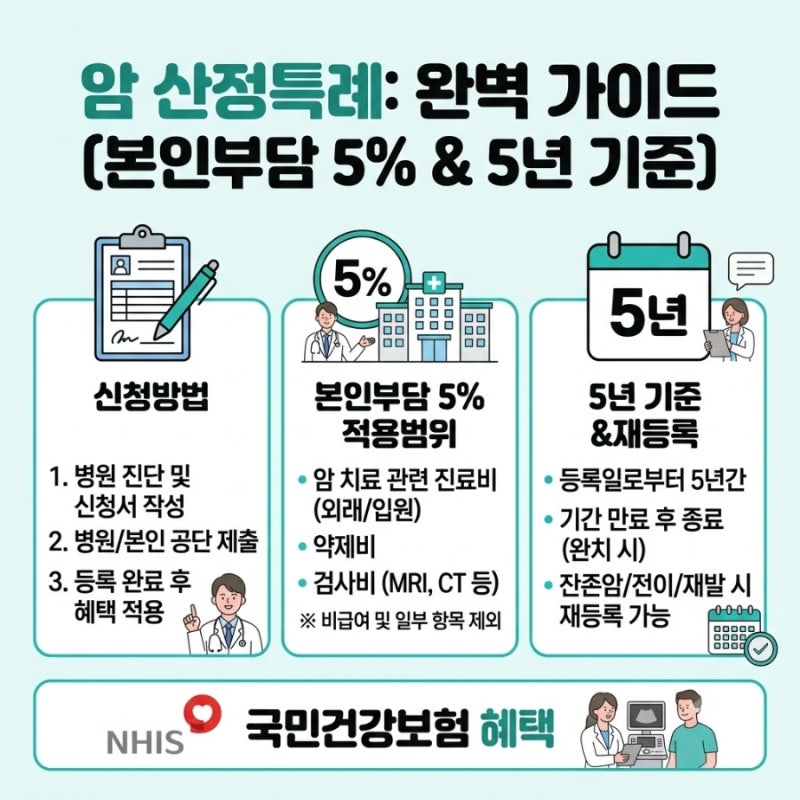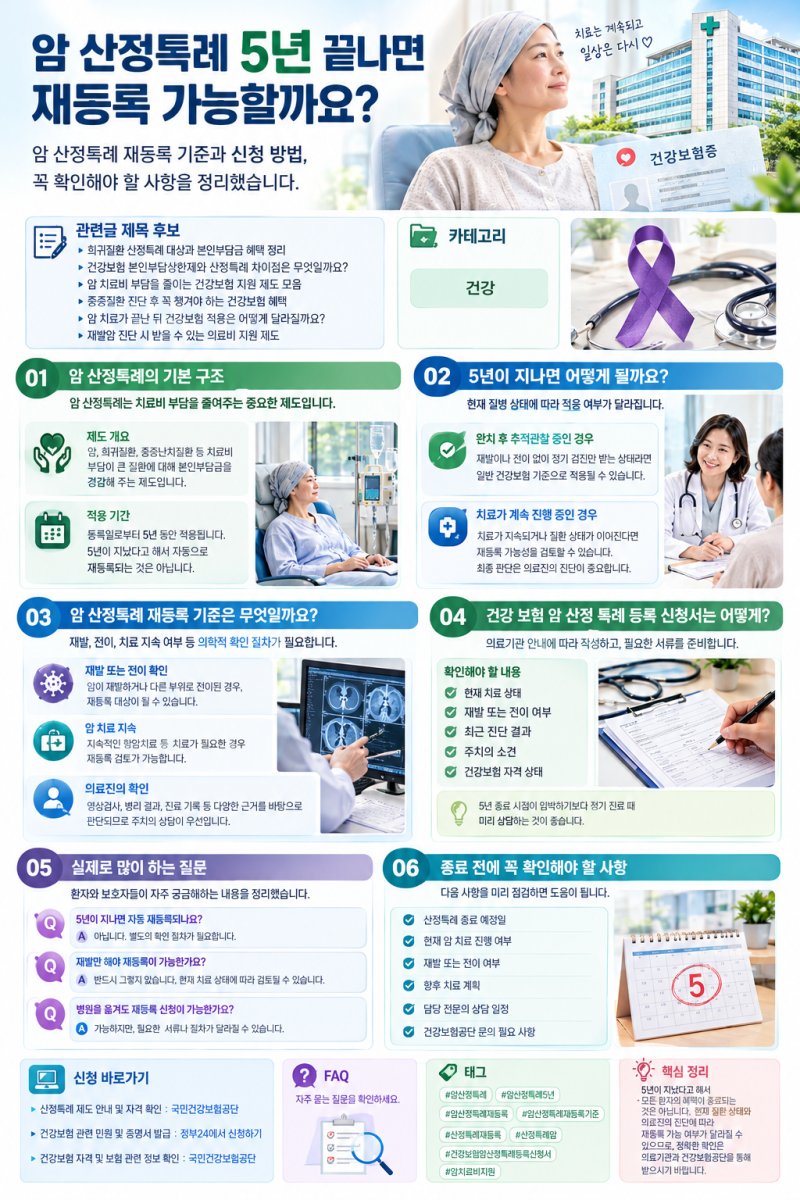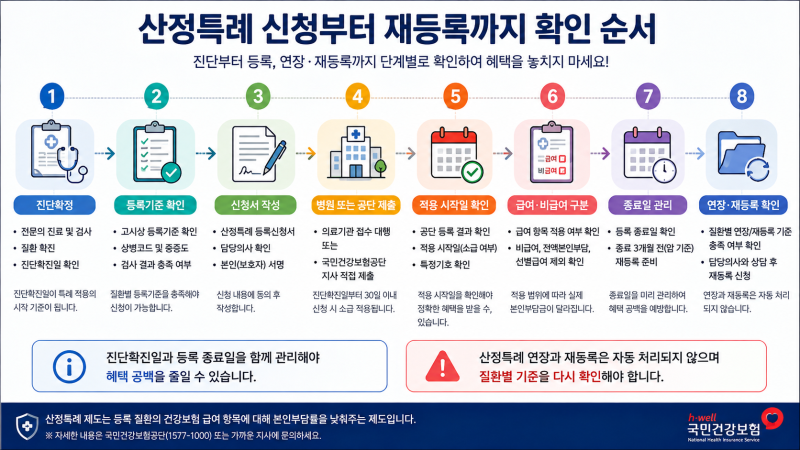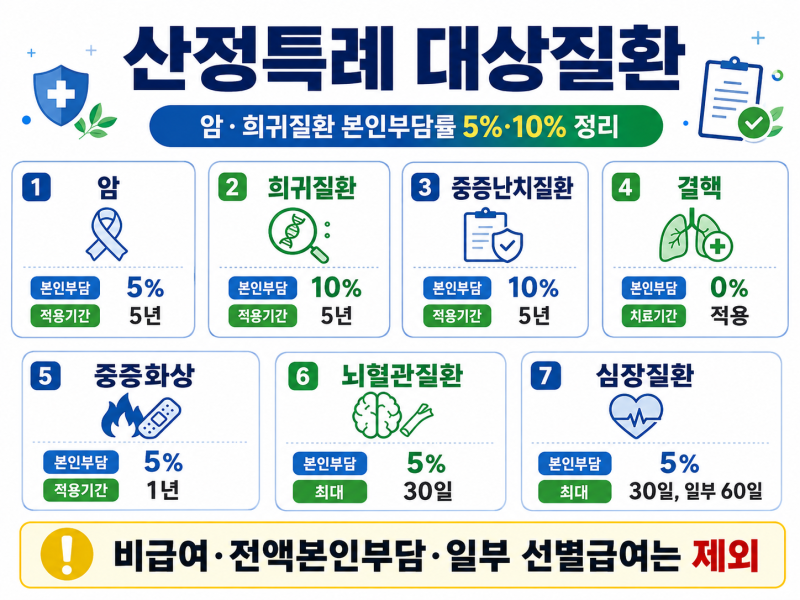
암 산정특례는 암 환자의 진료비 부담을 덜어주는 핵심 제도로, 건강보험 급여 진료비의 5%만 본인이 부담하도록 지원합니다. 이 제도는 암 확진 후 30일 이내에 신청해야 하며, 미등록 시 일반 본인부담률이 적용되어 초기 진료비 부담이 크게 증가할 수 있습니다. 특히, 단순히 암 진단을 받았다고 자동으로 적용되는 것이 아니라, 의사의 확진과 등록 신청 절차를 반드시 거쳐야 혜택을 받을 수 있습니다.
블로거들은 암 산정특례 신청 시 병원 대행과 직접 신청 방식의 차이점을 상세히 비교하며, 대부분의 의료기관에서 전산 등록을 대행하지만 환자 스스로 등록 여부를 확인하는 것이 중요하다고 강조합니다. 또한, 산정특례 적용 대상 코드가 보험 약관상의 유사암 분류와 다를 수 있음을 지적하며, 진단서의 질병분류코드(C코드, D코드)를 확인하고 담당 의사와 상담하여 등록 가능 여부를 확인해야 한다고 조언합니다. 비급여 항목은 산정특례 혜택에서 제외된다는 점도 공통적으로 언급됩니다.
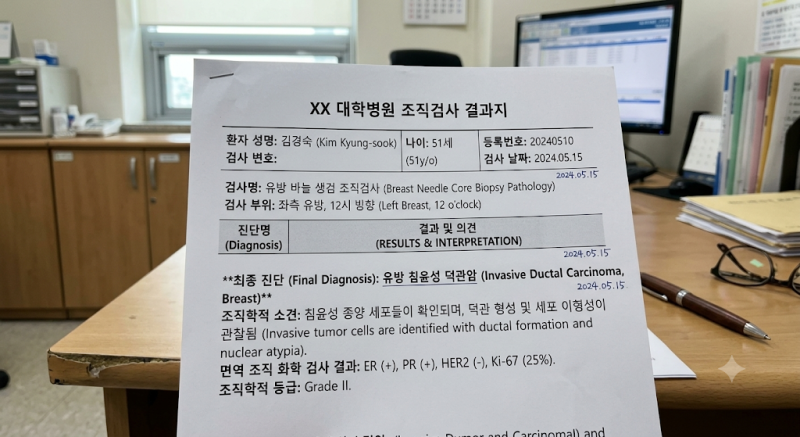
산정특례 등록은 최종 조직검사 결과와 주치의의 직인이 필수적이며, 임상적 추정만으로는 등록이 불가능합니다. 확진일로부터 30일 이내에 신청해야 과거 진료비까지 소급 적용받을 수 있으므로, 암 확진 시 원무과나 담당 진료과에 즉시 산정특례 등록 여부를 확인하는 것이 중요합니다. 이 제도는 등록일로부터 5년간 적용되며, 해당 암과 관련된 급여 진료에만 혜택이 주어지므로 다른 질환 진료 시에는 일반 본인부담률이 적용됩니다.