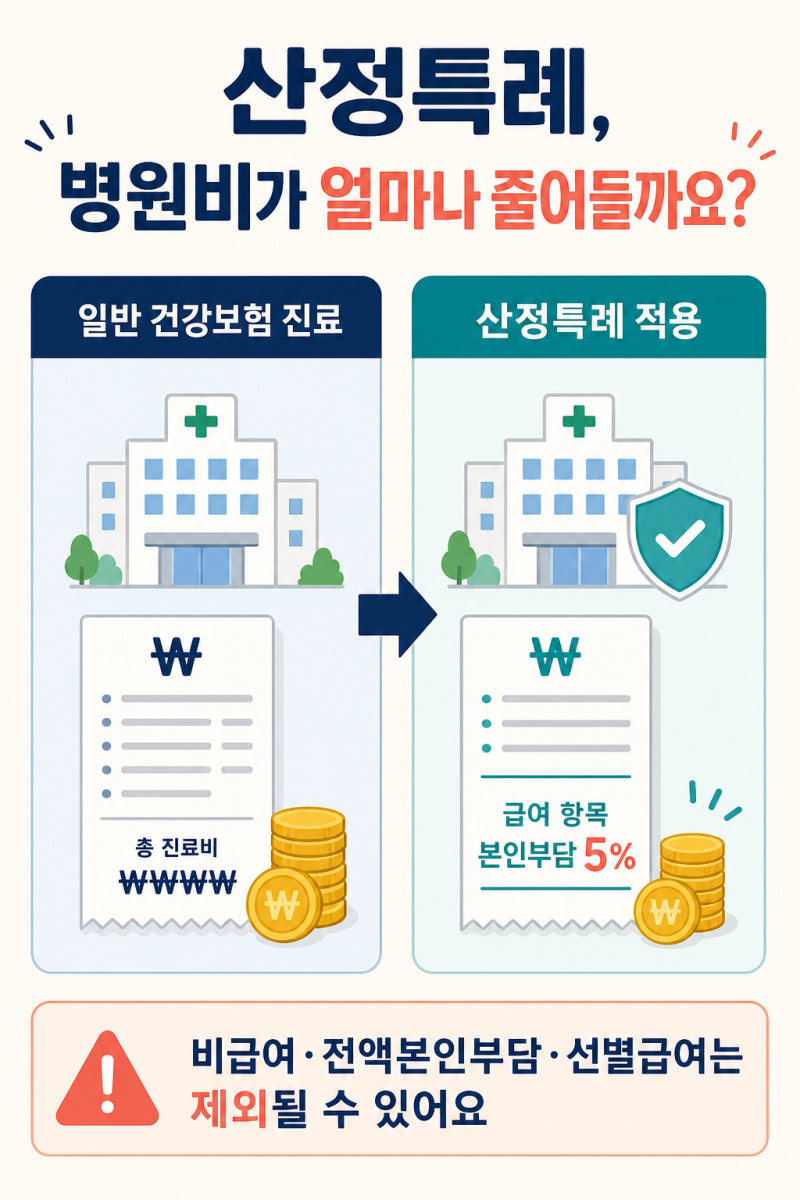
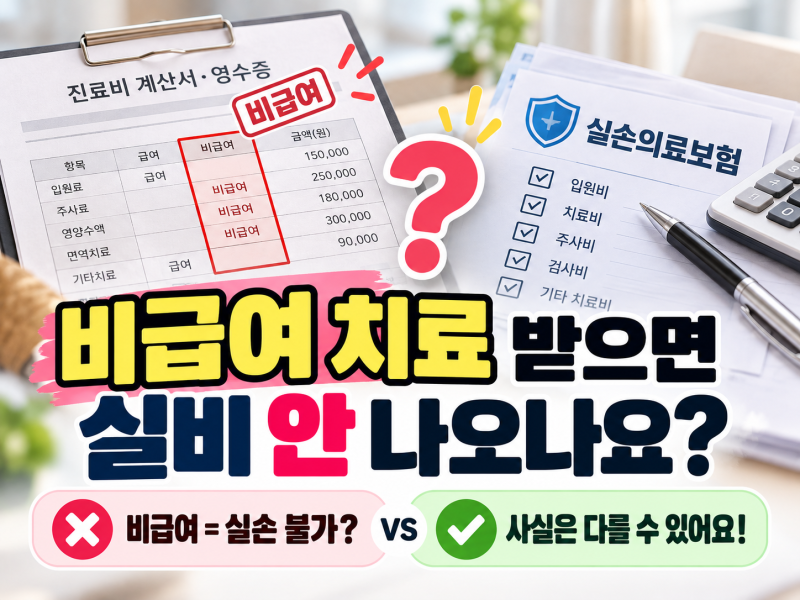

암요양병원비용 보험적용에 대한 관심이 높아지는 가운데, 암 환자의 의료비 부담을 경감하는 산정특례 제도가 주목받고 있습니다. 암 진단 시 건강보험 본인부담률이 5%로 줄어드는 이 제도는 입원, 외래, 약국 조제까지 적용되어 환자들에게 큰 도움이 됩니다. 하지만 산정특례가 모든 의료비에 적용되는 것은 아니며, 비급여 항목은 제외될 수 있어 주의가 필요합니다.
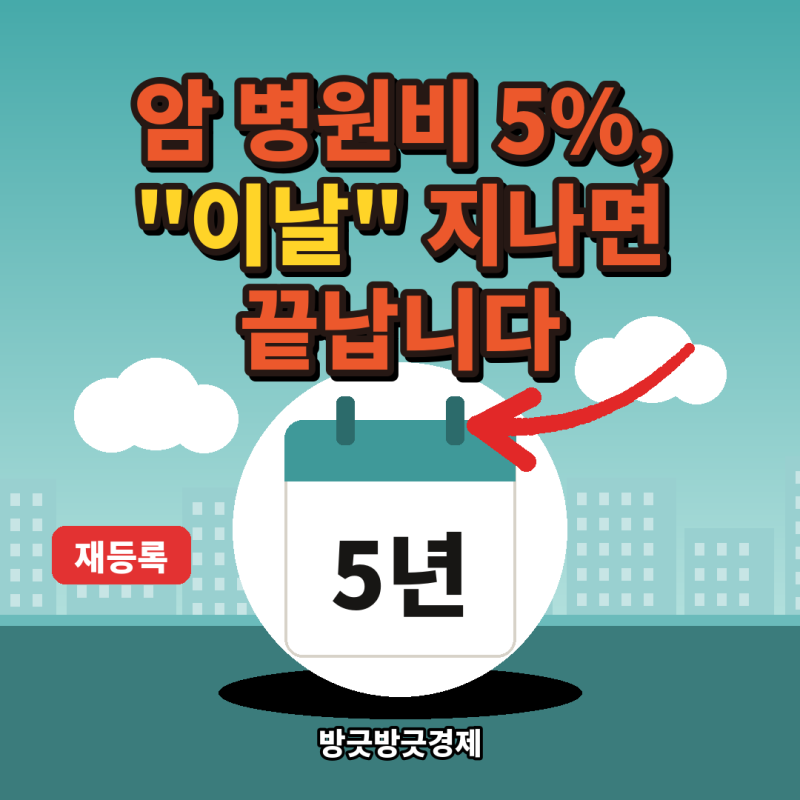
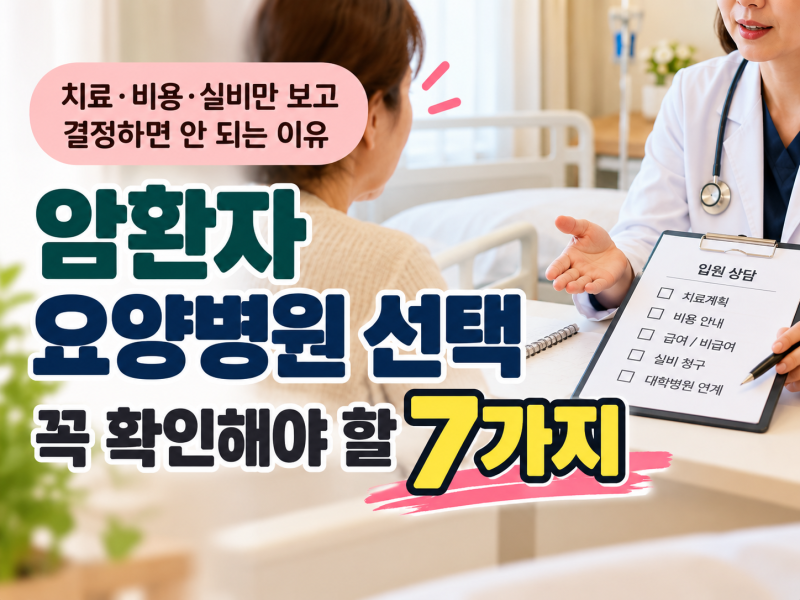
블로거들은 암요양병원 선택 시 단순히 비용이나 실손보험 청구 여부만을 볼 것이 아니라, 환자 개개인의 상태를 정확히 평가하고 치료 계획을 세우는 병원인지 확인해야 한다고 강조합니다. 특히 의료진이 제안하는 치료의 필요성과 예상 비용을 환자가 충분히 이해할 수 있도록 설명해주는 병원을 선택하는 것이 중요하다고 언급됩니다. 또한, 산정특례는 5년 기한이 있어 치료가 계속 필요한 경우 재등록을 신청해야 본인부담률 혜택을 유지할 수 있습니다.
실제 암요양병원 입원 시에는 산정특례가 적용되지 않는 비급여 항목과 간병비 등을 고려하여 전체 비용을 파악하는 것이 현명합니다. 환자의 상태에 따라 필요한 검사와 치료가 달라지므로, 입원 전 병원과 충분한 상담을 통해 본인에게 맞는 치료 계획과 예상 비용을 상세히 확인하는 것이 중요합니다.