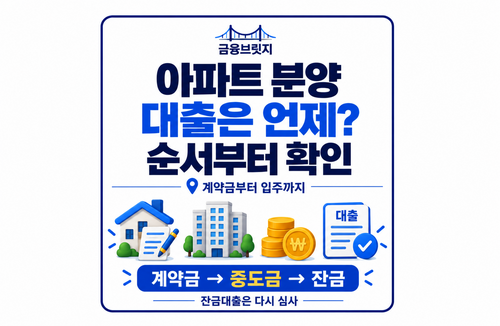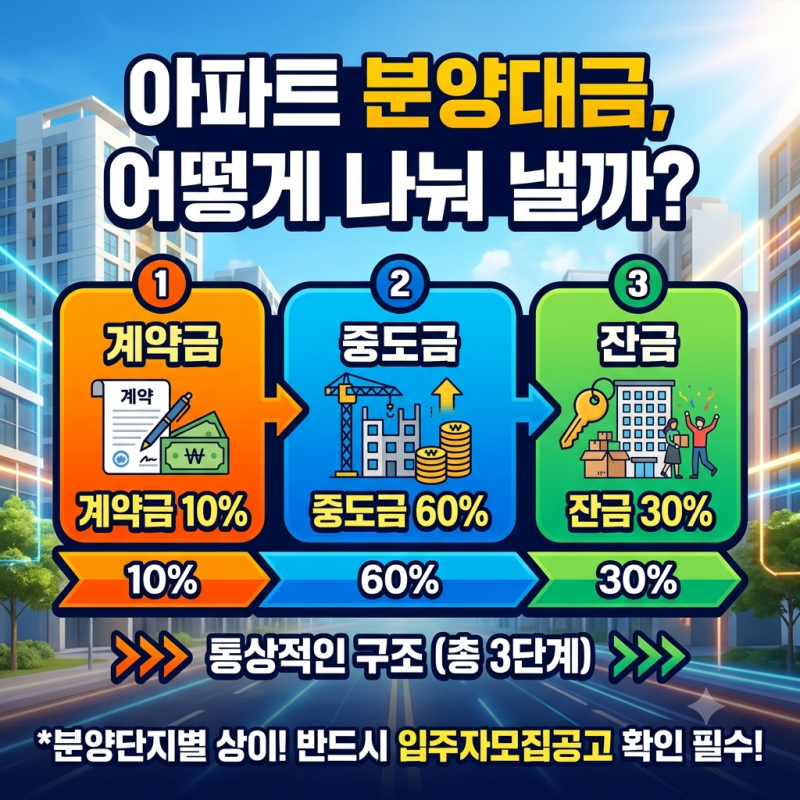

아파트 분양 시 중도금은 공사 기간 동안 여러 차례에 걸쳐 납부하는 금액으로, 대부분 은행 집단대출을 통해 진행됩니다. 많은 분양 광고에서 '중도금 무이자' 조건을 내세우며 초기 자금 부담을 낮추는 혜택을 제공하고 있으나, 이는 대출 이자를 건설사나 시행사가 대신 부담하는 방식이므로 대출 자체가 사라지는 것은 아닙니다. 따라서 계약 전 중도금 대출 가능 여부, 대출 비율, 보증 조건 등을 면밀히 확인하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 중도금 대출이 자동으로 원하는 금액만큼 실행된다고 오해하여 입주 시 잔금 대출 한도가 부족해지는 경우가 발생하기도 합니다. 특히 HUG(주택도시보증공사)의 중도금 대출 보증 한도와 대출 기관의 규정에 따라 대출 가능 여부 및 금액이 달라질 수 있으므로, 계약 전 반드시 대출 가능 여부와 조건을 확인해야 합니다. 중도금 무이자 조건이라 할지라도 대출 심사와 상환 책임은 여전히 계약자에게 있습니다.
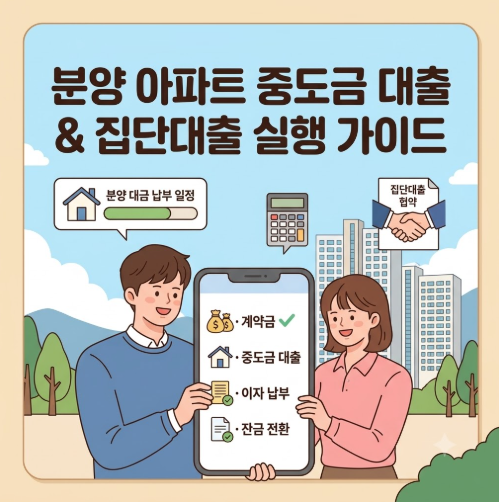
블로거들은 아파트 계약 시 분양가뿐만 아니라 계약금부터 잔금까지의 전체 자금 흐름을 미리 계산할 것을 강조합니다. 중도금 대출을 계획할 때는 대출 가능 여부, 대출 비율, 보증 조건, 이자 부담, 실행 일정 등을 꼼꼼히 확인해야 하며, 무리한 신용대출이나 단기 차입은 이후 자금 계획을 복잡하게 만들 수 있습니다. 특히 잔금 대출 전환 여부와 한도도 함께 고려하여 자금 계획을 세우는 것이 현명합니다.