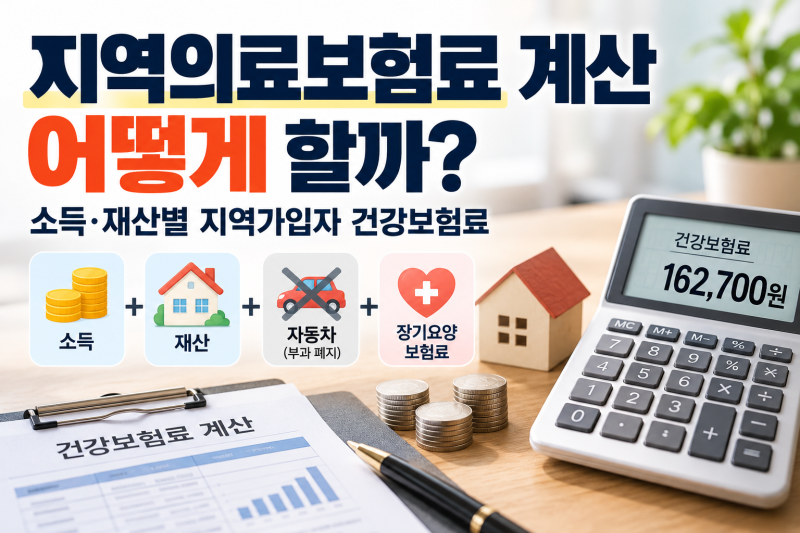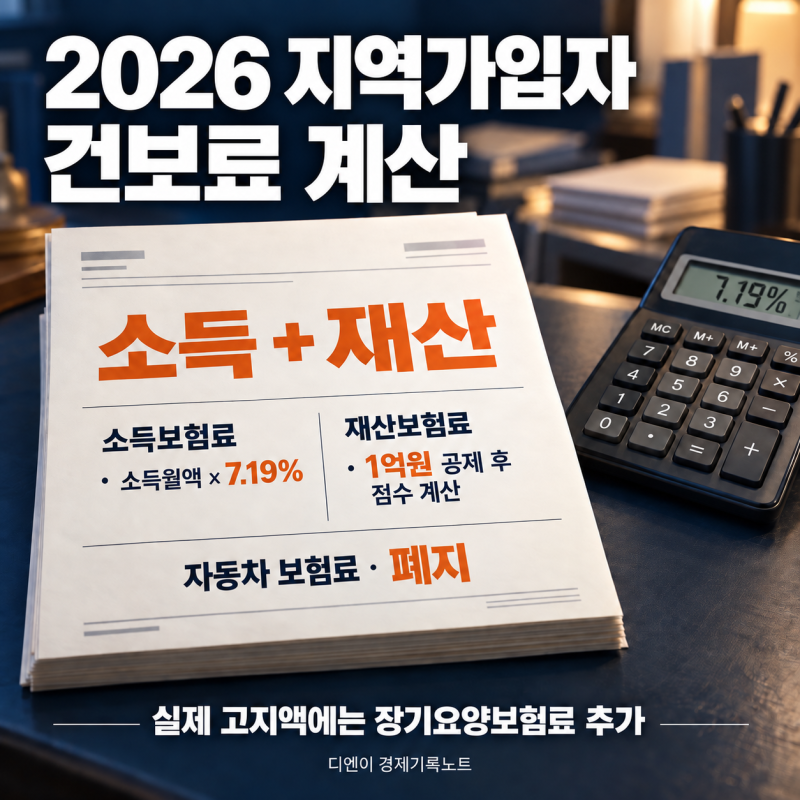

직장가입자에서 지역가입자로 전환되면 건강보험료 계산 방식이 크게 달라집니다. 특히 퇴직 후에는 월급에서 자동 공제되던 방식과 달리, 소득과 재산을 기준으로 보험료가 부과되어 많은 분들이 혼란을 겪습니다. 건강보험료율은 7.19%이며, 소득월액과 재산보험료를 합산하여 산정됩니다. 과거 자동차에 부과되던 보험료는 폐지되었으나, 소득과 재산 반영 기준을 정확히 아는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 퇴직 후 소득이 없거나 적더라도 하한보험료가 적용될 수 있다는 점을 강조합니다. 또한, 모든 소득이 100% 반영되는 것이 아니며, 근로소득과 연금소득은 50%만 반영되는 등 소득 종류에 따라 보험료가 달라집니다. 재산보험료의 경우, 주택 매매 시세가 아닌 재산세 과세표준을 기준으로 계산되며, 1억 원의 기본공제가 적용되어 실제 부담이 줄어들 수 있습니다.
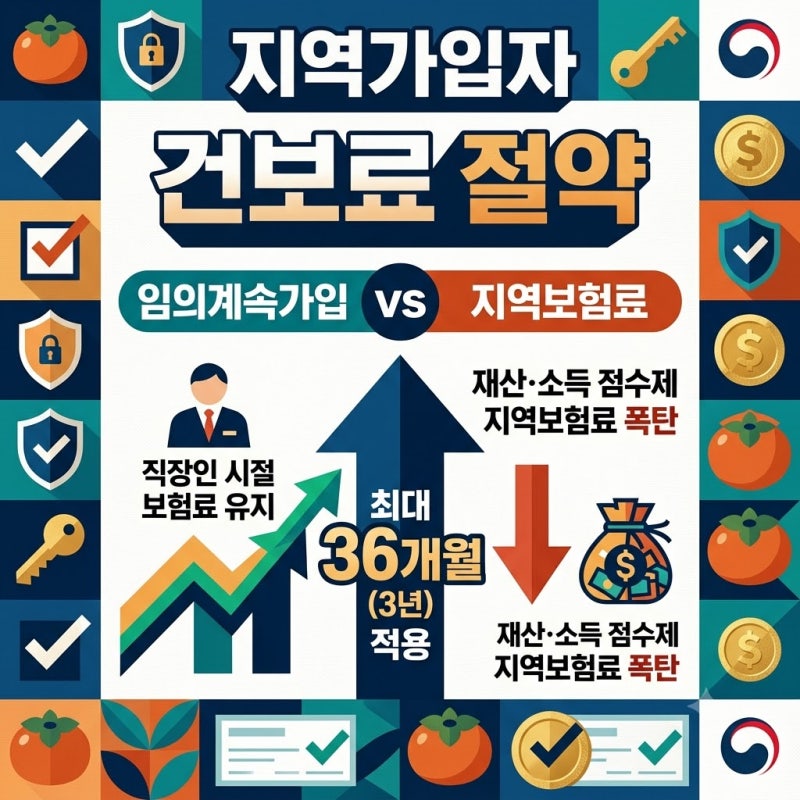
지역가입자 건강보험료를 줄이는 방법으로는 가족의 피부양자로 등록하거나 임의계속가입 제도를 활용하는 것이 있습니다. 특히 부부 중 한 명이 직장가입자라면 피부양자 등록 가능성을 먼저 확인하는 것이 좋습니다. 또한, 재산세 과세표준과 공시가격의 차이를 이해하고, 세대 구성원의 소득과 재산 합산 방식을 파악하여 예상치 못한 보험료 폭탄을 피하는 것이 현명합니다.