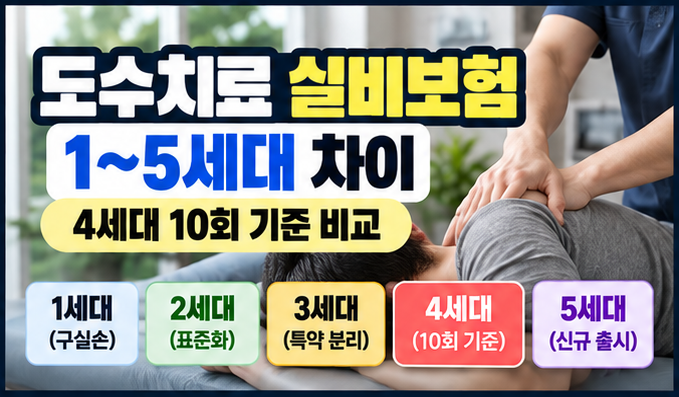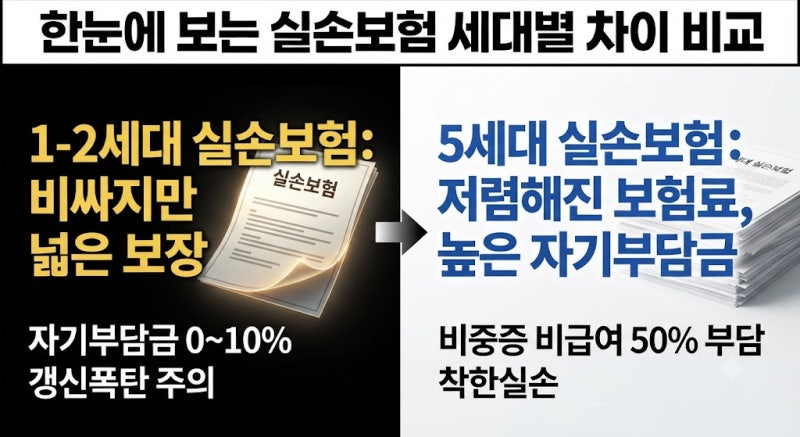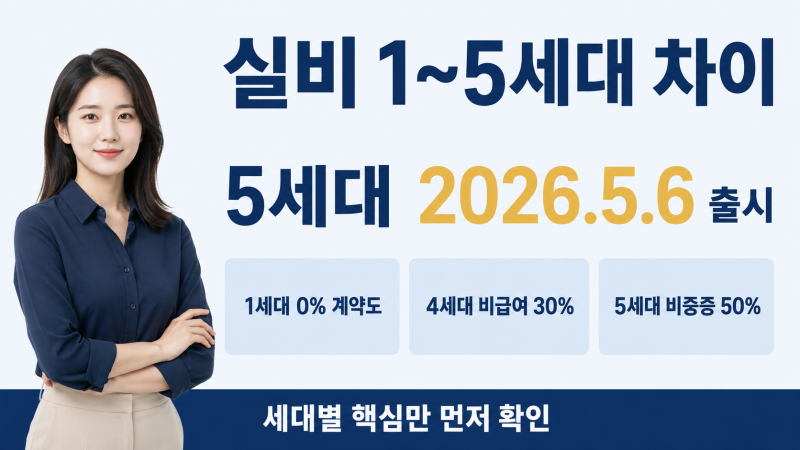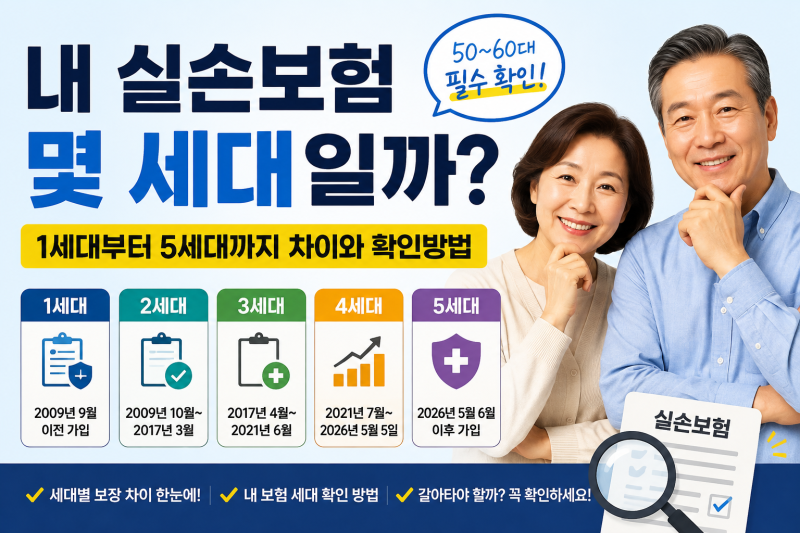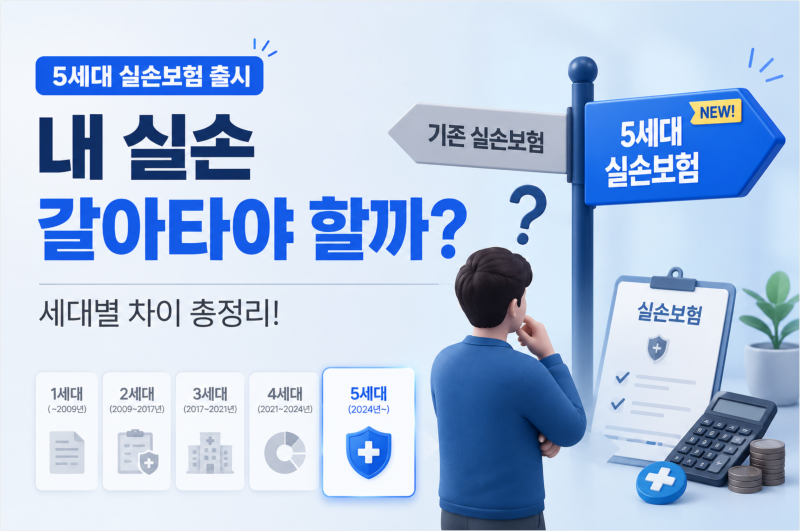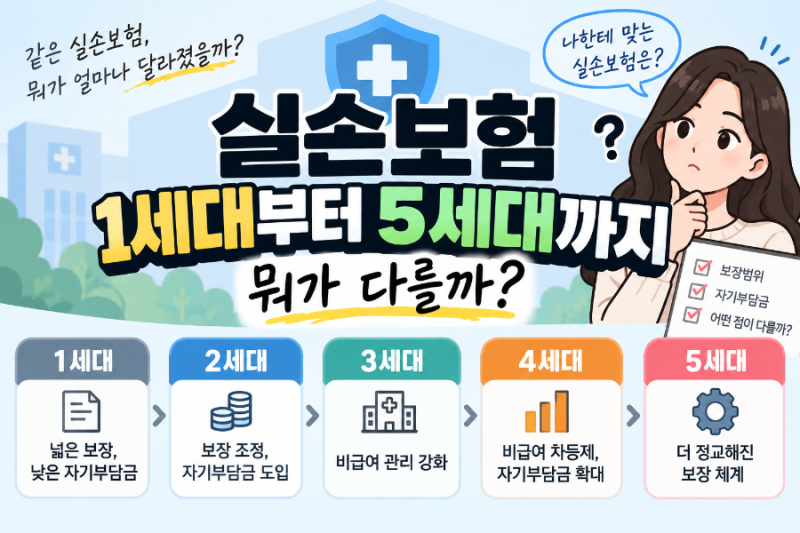
실손보험은 가입 시기에 따라 1세대부터 5세대까지 구분되며, 각 세대별로 보장 범위와 자기부담금에 큰 차이가 있습니다. 특히 5세대 실손보험은 보험료 부담을 낮추는 대신, 비급여 보장 방식과 자기부담률이 크게 변경되어 출시되었습니다. 이는 과도한 의료 쇼핑을 방지하고 보험금 누수를 막기 위한 금융위원회의 정책 방향이 반영된 결과입니다.
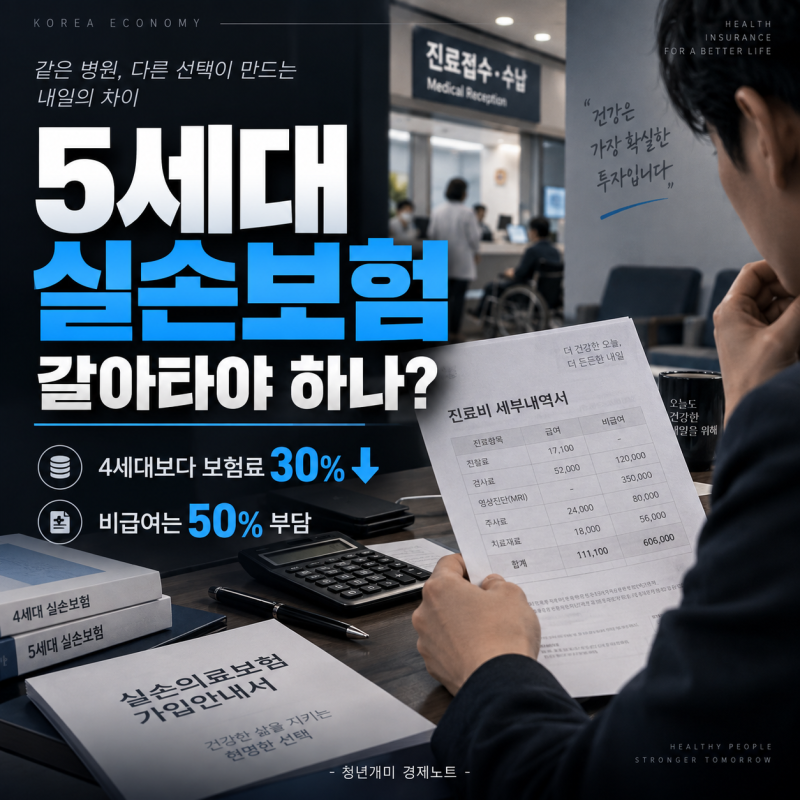
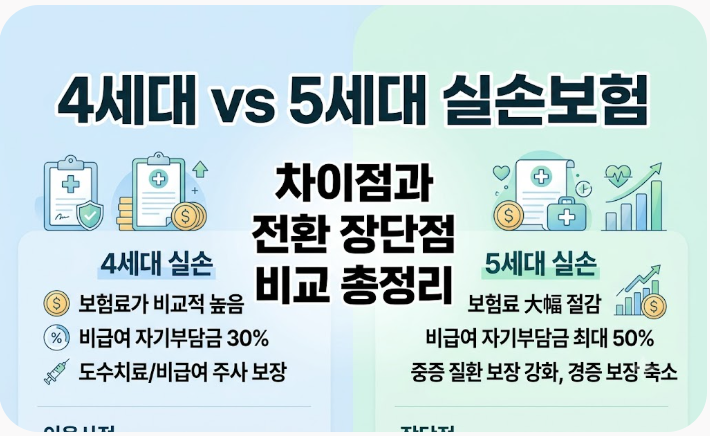
실제 블로그 후기들을 살펴보면, 2세대 실손보험은 자기부담금이 10% 수준으로 보장이 우수하다는 평가를 받습니다. 반면 5세대 실손보험은 보험료가 4세대보다 약 30% 저렴하지만, 비중증 비급여 항목의 자기부담률이 50%로 대폭 상승하여 병원 이용 시 본인 부담이 커질 수 있다는 점이 주요 특징으로 언급됩니다. 도수치료와 같은 비급여 항목의 보장 여부도 세대별로 상이합니다.
따라서 1, 2세대 실손보험 가입자는 보장 범위가 넓고 자기부담금이 적어 해지를 신중하게 고려해야 하며, 5세대 실손보험으로의 전환을 고민한다면 자신의 병원 이용 빈도와 비급여 치료 필요성을 면밀히 분석해야 합니다. 특히 11월에 시행될 1, 2세대 초기 가입자 대상 전환 할인 혜택을 확인하여 자신에게 유리한 선택을 하는 것이 중요합니다.