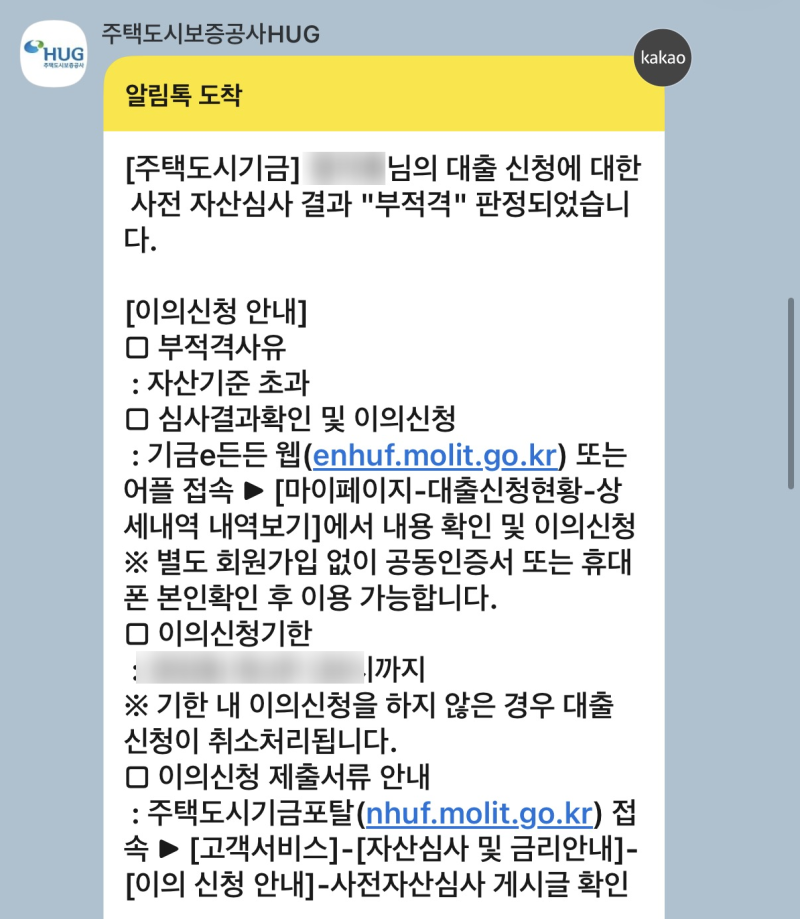
신축아파트 신생아대출은 미등기 상태에서 대출 가능 여부와 신청 시점에 대한 문의가 많습니다. 특히 신생아 특례 디딤돌대출의 경우, 입주 후 등기가 늦어지는 신축이나 재개발·재건축 단지에서 대출 진행 방식에 대한 혼란이 발생하고 있습니다. 대출 접수일 기준 2년 이내 자녀를 출산한 무주택 또는 1주택 세대주를 대상으로 하며, 부부합산 연 소득 및 순자산 가액 기준을 충족해야 합니다.
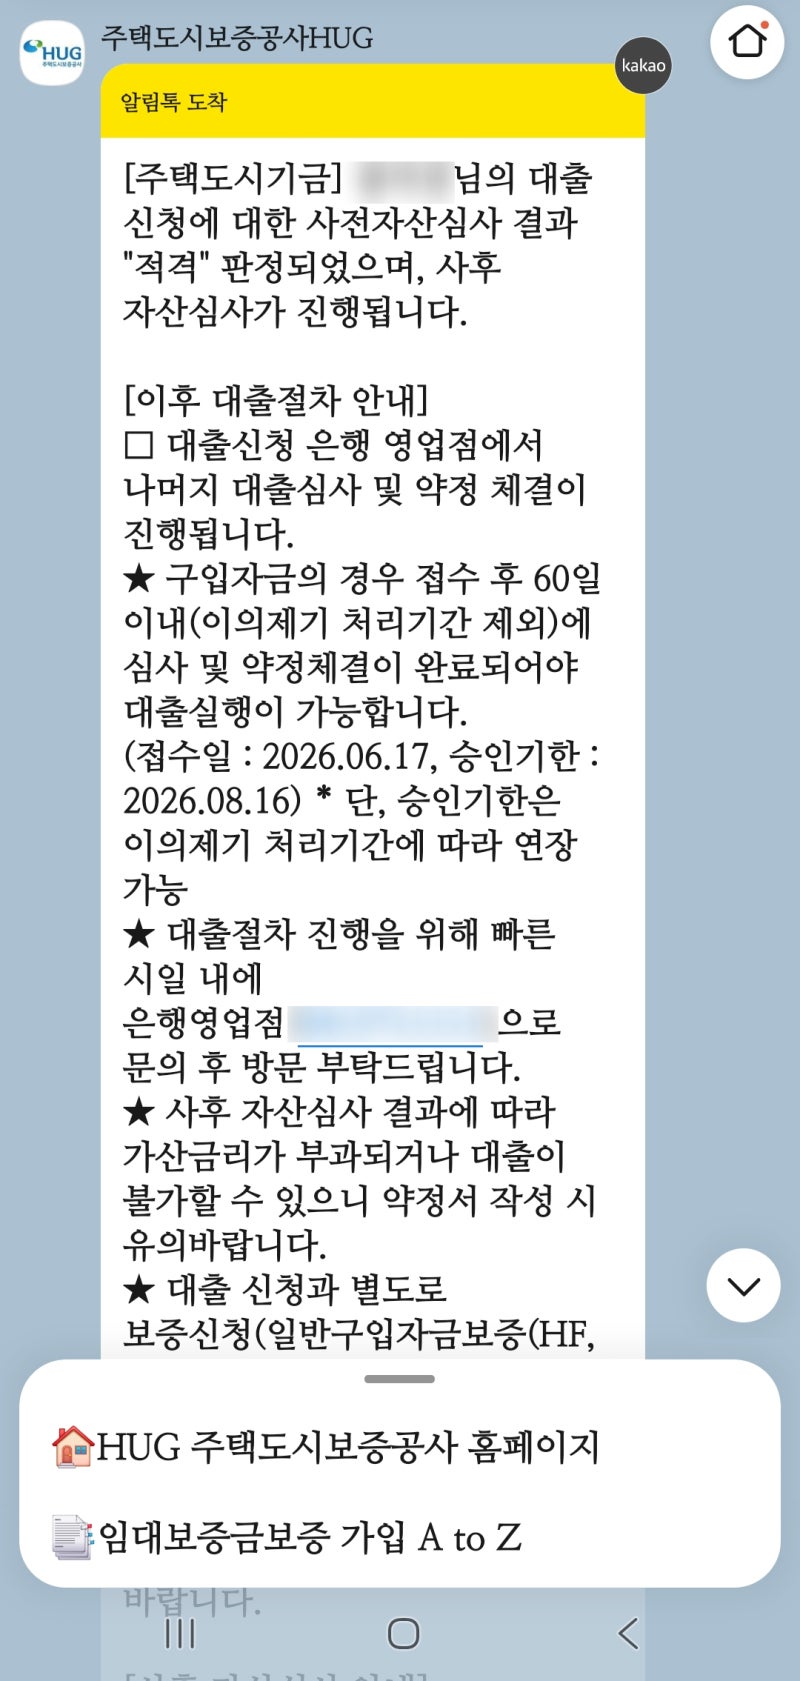
실제 블로그 후기들을 살펴보면, 미등기 상태가 2년이라는 것이 대출 가능 기간을 의미하는 것이 아니라, 대출 실행 후 해당 주택에 전입하여 유지해야 하는 실거주 기간 2년을 뜻하는 것으로 분석됩니다. 신축 미등기 아파트의 경우, 소유권 보존등기가 완료되지 않아 바로 근저당권 설정이 어려울 수 있으므로, 소유권이전등기가 완료되는 즉시 담보를 취득하는 후취담보 방식을 활용할 수 있습니다. 다만, 후취담보 취급 여부와 협약은행 확인이 중요합니다.
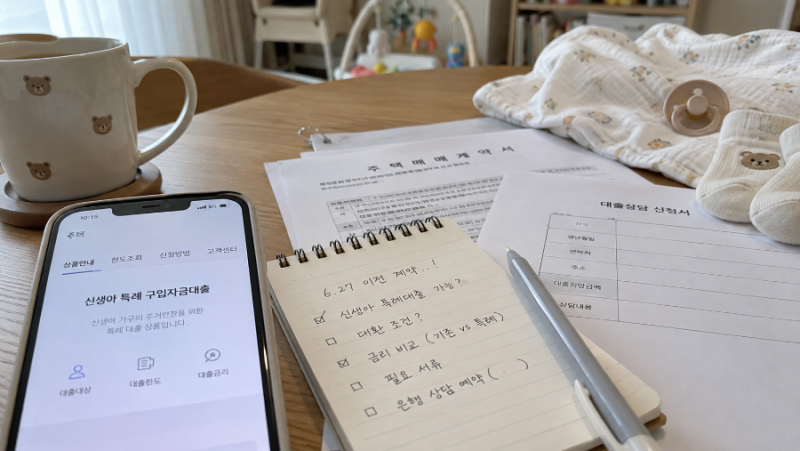
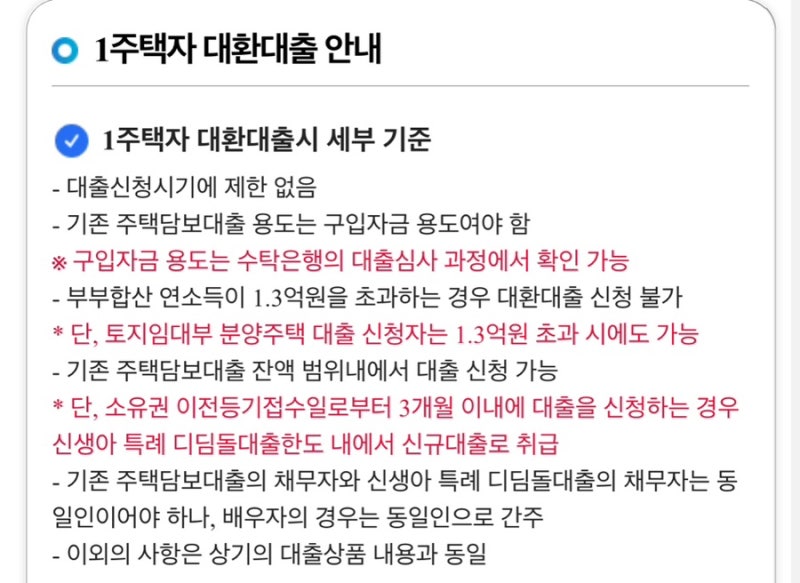
블로거들은 6.27 대책 이전 분양계약의 경우 최대 5억 원 한도 적용이 가능하며, 재건축 아파트처럼 등기가 늦어질 경우 일반 주택담보대출을 먼저 받은 뒤 신생아 특례대출로 대환하는 방법도 고려할 수 있다고 조언합니다. 대출 신청 전에는 반드시 수탁은행을 통해 해당 주택의 담보 취득 가능 여부와 개인별 소득, 자산, 주택 가격에 따른 대출 가능 여부 및 한도를 확인하는 것이 중요합니다.