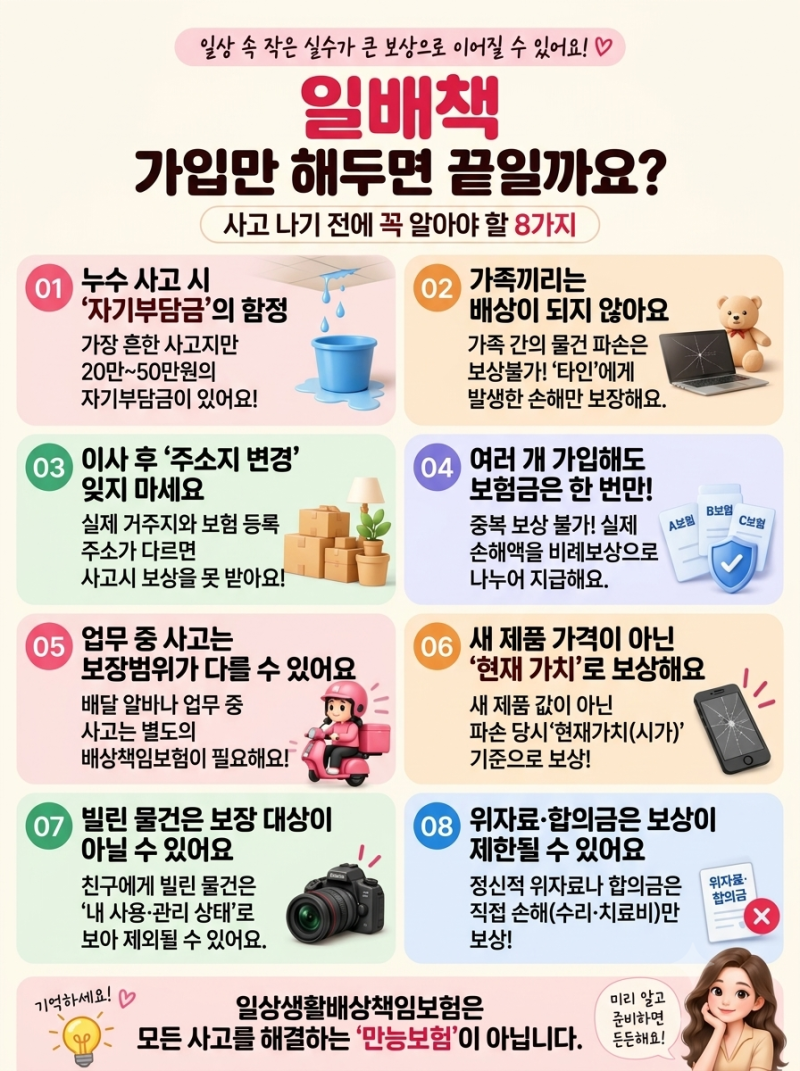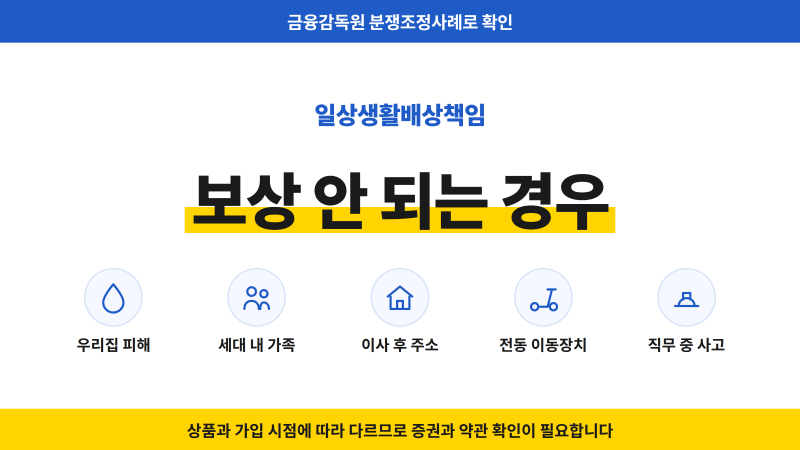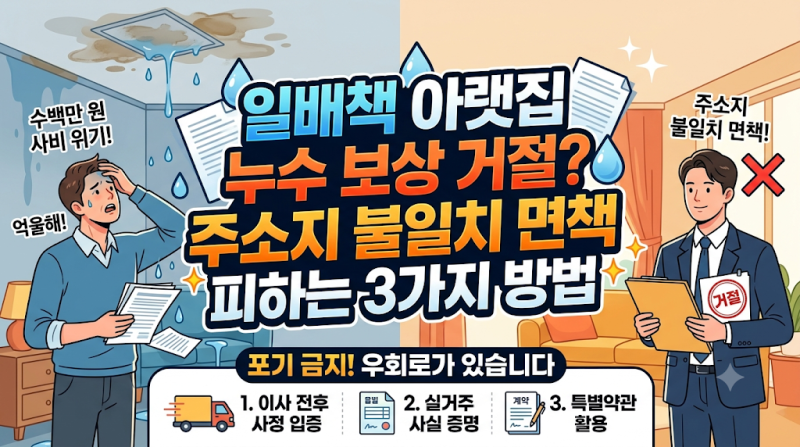

일상생활배상책임 보험은 증권에 기재된 주택에서 발생한 사고를 보상하는 담보로, 이사 후 주소 변경 여부가 누수 보상 결과에 결정적인 영향을 미칩니다. 특히 2020년 3월 이전 가입자는 증권상 옛집 주소 그대로라면 새집 누수 보상이 어렵지만, 2020년 4월 이후 가입자는 주소 변경을 잊었더라도 집 용도 변경 등 위험 증가가 없다면 새집 누수도 보상받을 수 있습니다. 이처럼 가입 시기에 따른 약관 차이를 정확히 이해하는 것이 중요합니다.
실제 블로그 후기들을 보면, 많은 가입자가 이사 후 주소 변경의 중요성을 간과하여 보상 문제에 직면하는 경우가 많습니다. 특히 아랫집 누수 사고는 가장 빈번하게 발생하는 사례로, 가입 시기에 따라 보상 여부가 달라지므로 자신의 약관을 확인해야 합니다. 대물 사고의 경우 자기부담금이 발생하지만, 여러 명이 중복 가입되어 있으면 자기부담금을 상쇄하여 본인 부담이 줄어드는 장점도 있습니다.
블로거들은 일상생활배상책임 보험의 주택 주소 변경이 가장 먼저 해야 할 일이라고 강조합니다. 특히 2020년 3월까지 가입자는 사고 발생 전 반드시 주소를 변경해야 보상을 받을 수 있습니다. 또한, 가족일상생활배상책임의 경우 피보험자 범위와 생계 공동 여부 등 약관에 명시된 조건을 충족해야 보상이 가능하므로, 자신의 보험 약관을 꼼꼼히 확인하고 필요한 경우 전문가와 상담하는 것이 현명합니다.