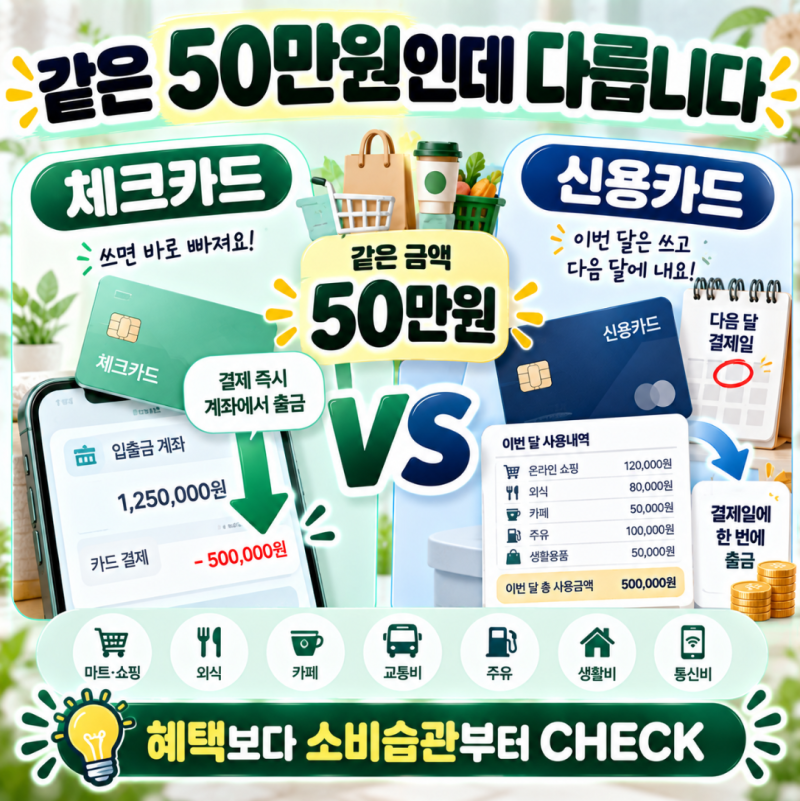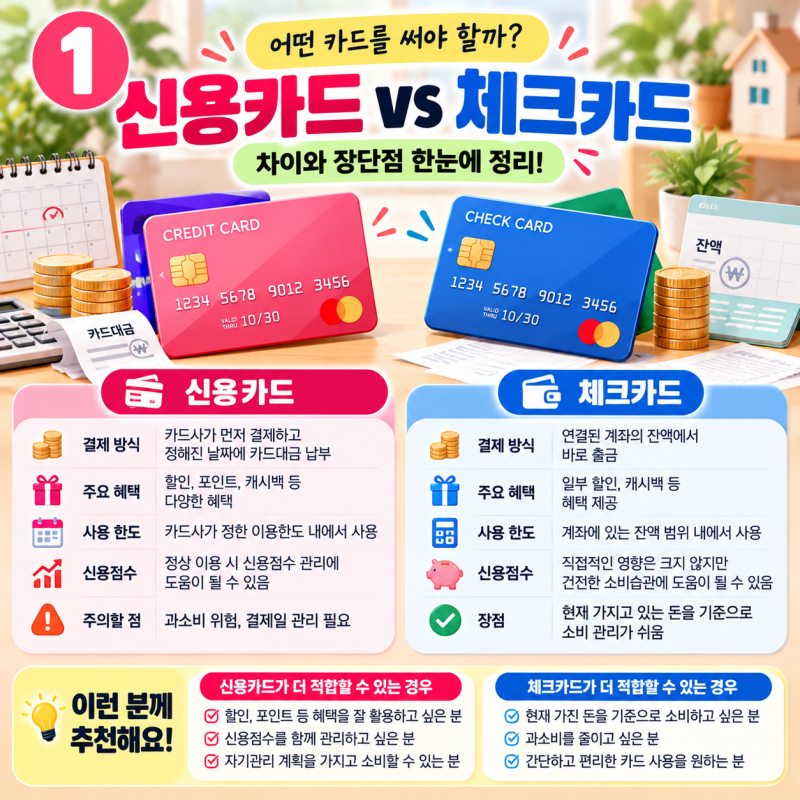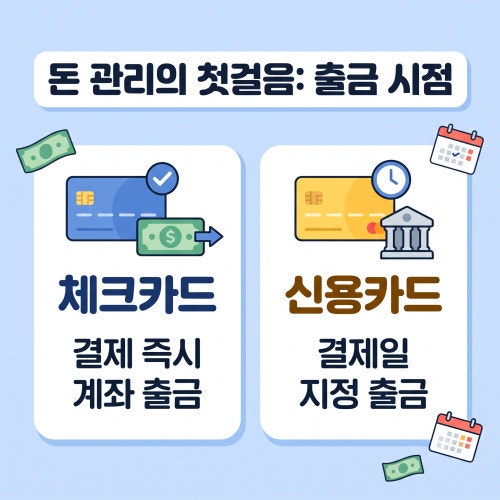
신용카드와 체크카드는 현대인의 필수 결제 수단으로 자리 잡았지만, 두 카드의 근본적인 차이를 명확히 이해하는 소비자는 많지 않습니다. 특히 결제 방식, 사용 한도, 할부 기능, 신용 관리, 그리고 연말정산 소득공제율에 이르기까지 다양한 측면에서 큰 차이를 보입니다. 이러한 차이점을 정확히 파악하는 것은 합리적인 소비와 효율적인 재정 관리에 필수적입니다.
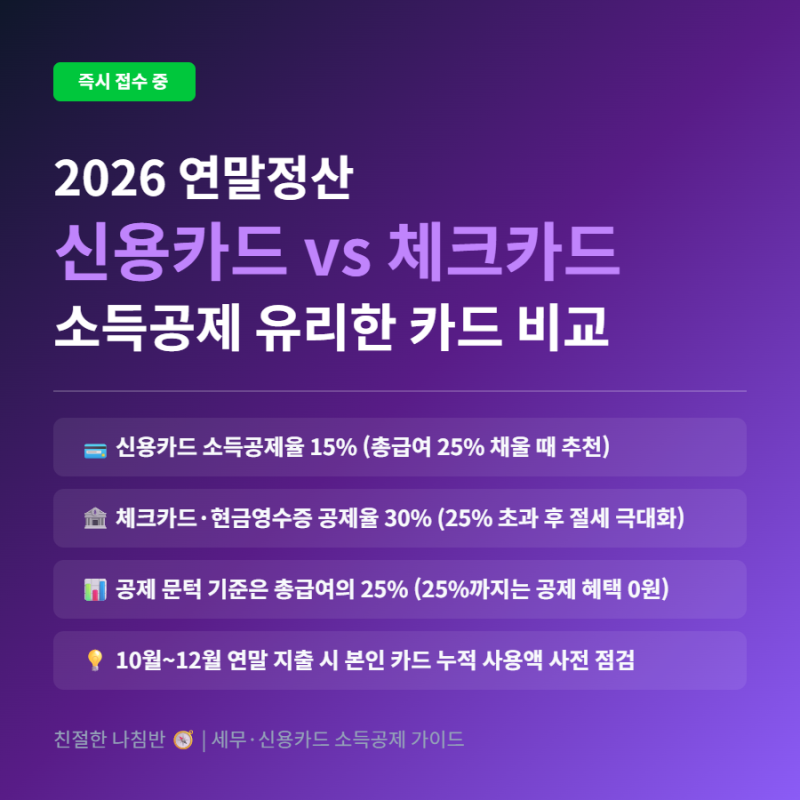
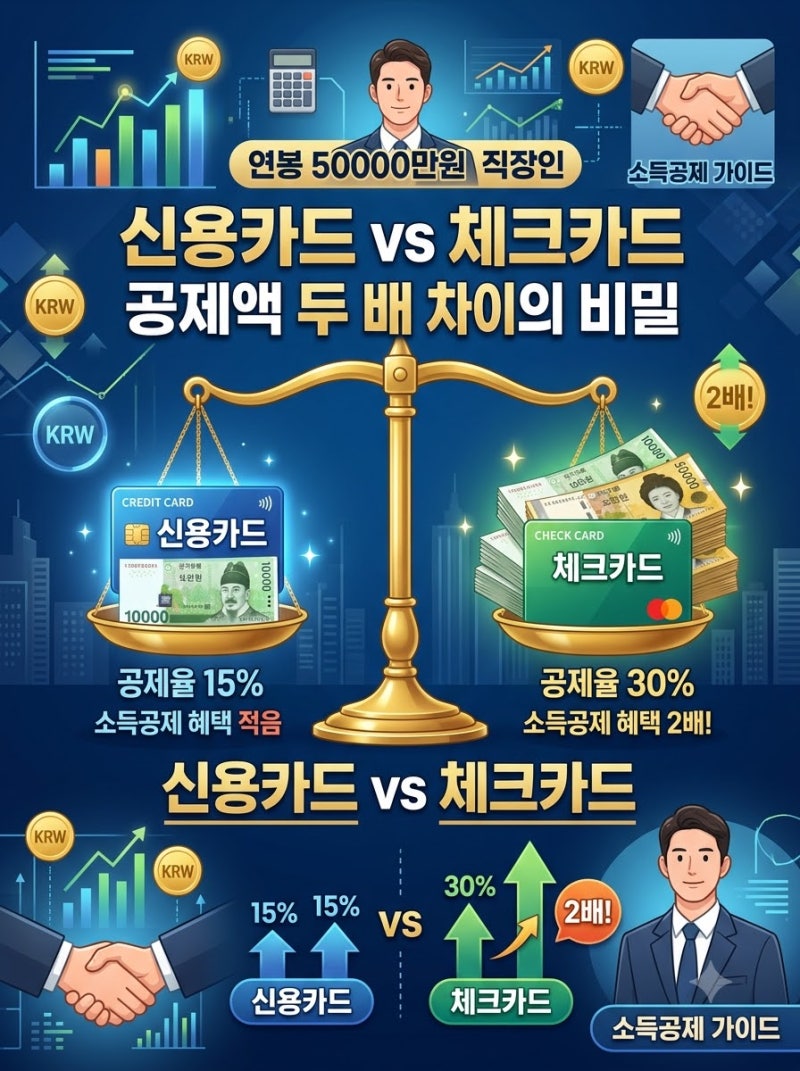
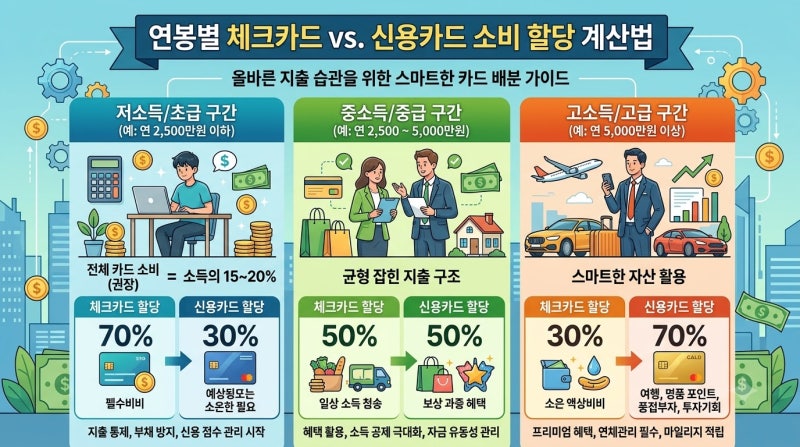
블로거들은 신용카드가 당장 통장 잔액이 없어도 결제 가능한 선구매 후결제 방식과 다양한 할인 및 할부 혜택을 장점으로 꼽는 반면, 체크카드는 통장 잔액 내에서 즉시 결제되어 과소비를 막고 계획적인 지출 관리에 유리하다고 강조합니다. 특히 연말정산 소득공제율에서는 체크카드가 신용카드보다 높은 공제율을 제공하지만, 총급여의 25% 초과 사용액부터 공제가 적용되므로 무조건 체크카드만 사용하는 것이 유리하지는 않다는 점을 지적합니다.
따라서 많은 블로거는 총급여의 25%까지는 혜택이 좋은 신용카드를 활용하고, 그 이후 금액부터는 공제율이 높은 체크카드를 사용하는 전략을 추천합니다. 또한, 사회초년생이나 신용도가 낮은 경우 체크카드로 지출 패턴을 관리하며 신용을 쌓고, 큰 금액 결제나 특정 혜택을 원한다면 신용카드를 활용하는 것이 현명한 소비 습관을 형성하는 데 도움이 될 수 있습니다.