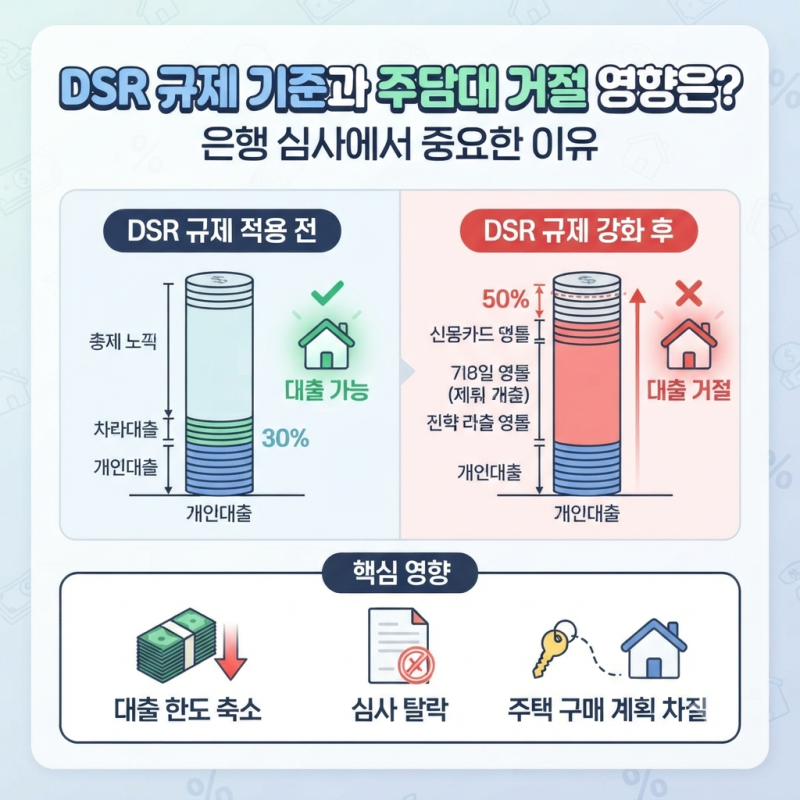
최근 주택담보대출(주담대)을 계획하는 많은 분들이 기존 신용대출이 주담대 한도에 미칠 영향에 대해 큰 관심을 보이고 있습니다. 특히 DSR(총부채원리금상환비율) 규제가 강화되면서 신용대출의 원리금 상환액이 주담대 심사에 직접적으로 반영되어 대출 가능 금액이 줄어들 수 있기 때문입니다. 최근에는 스트레스 DSR까지 적용되어 미래 금리 상승 가능성까지 고려한 보수적인 한도 산정이 이루어지고 있습니다.
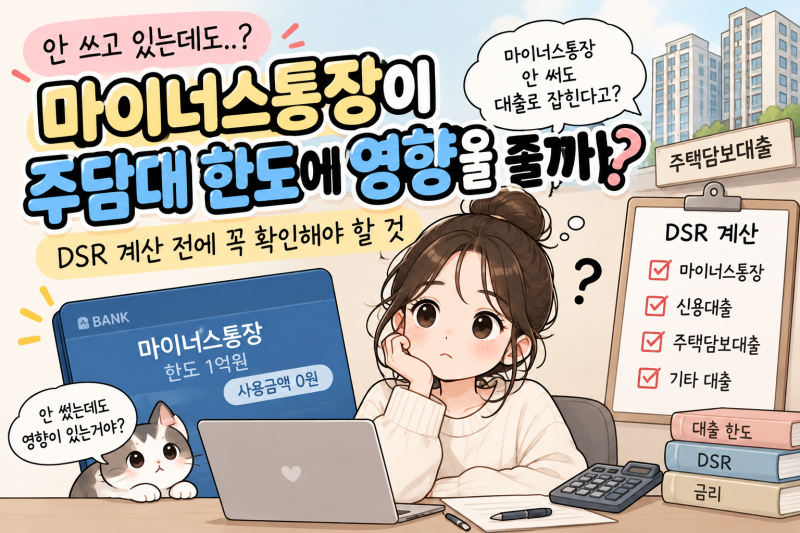
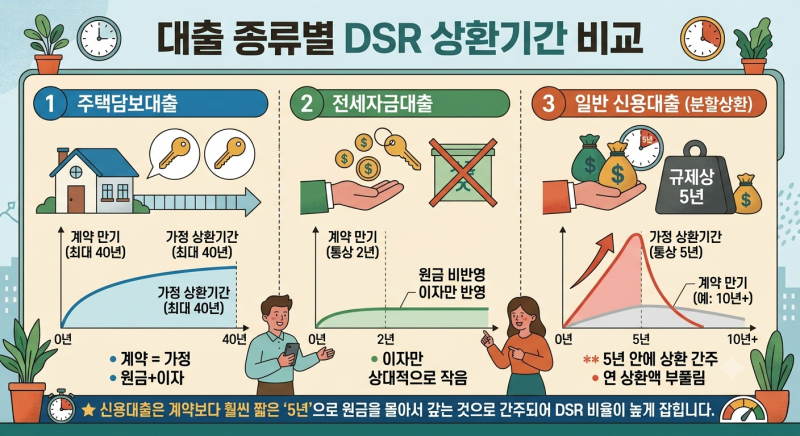
블로거들의 분석에 따르면, 신용대출이 있다고 해서 무조건 주담대가 거절되는 것은 아니지만, 소득 대비 상환 부담이 크다면 한도에 부정적인 영향을 미칠 수 있습니다. 단순히 신용대출 금액뿐 아니라 연소득, 대출금리, 상환기간 등 다양한 요소가 복합적으로 작용하여 사람마다 주담대 한도가 달라질 수 있다는 점이 강조됩니다. 특히 마이너스통장과 같은 한도대출은 실제로 사용하지 않았더라도 DSR 계산에 포함될 수 있어 주의가 필요합니다.
주담대 신청 전에는 기존 신용대출의 원리금 상환액이 DSR에 어떻게 반영되는지 정확히 파악하고, 필요하다면 신용대출을 미리 상환하여 DSR 비율을 낮추는 전략을 고려해볼 수 있습니다. 또한, 스트레스 DSR 적용으로 인해 예상보다 한도가 적게 나올 수 있으므로, 대출 상담 시 전문가와 충분히 논의하여 본인의 상황에 맞는 최적의 대출 계획을 세우는 것이 중요합니다.