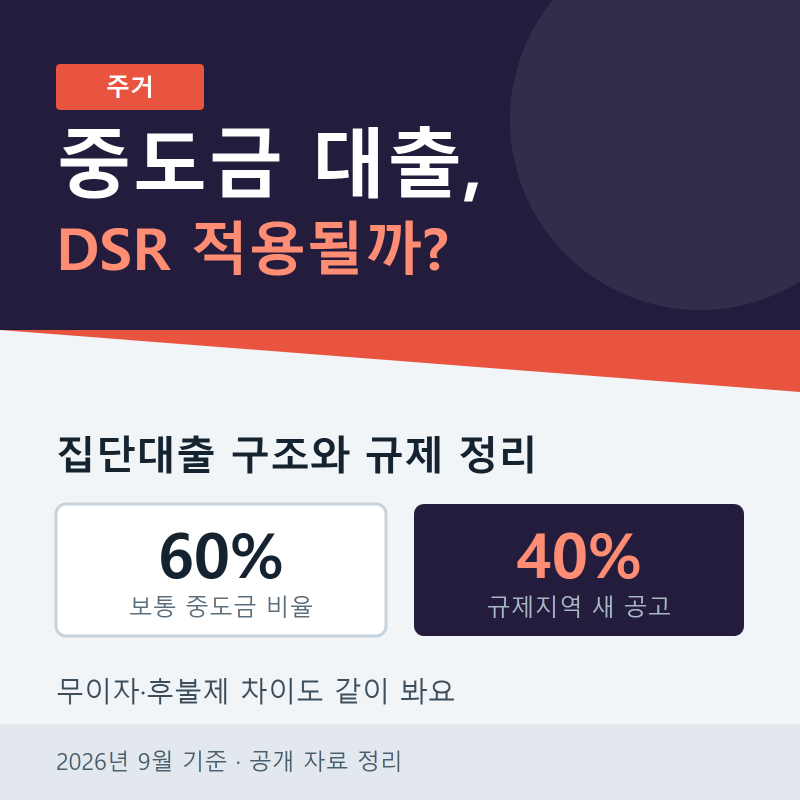
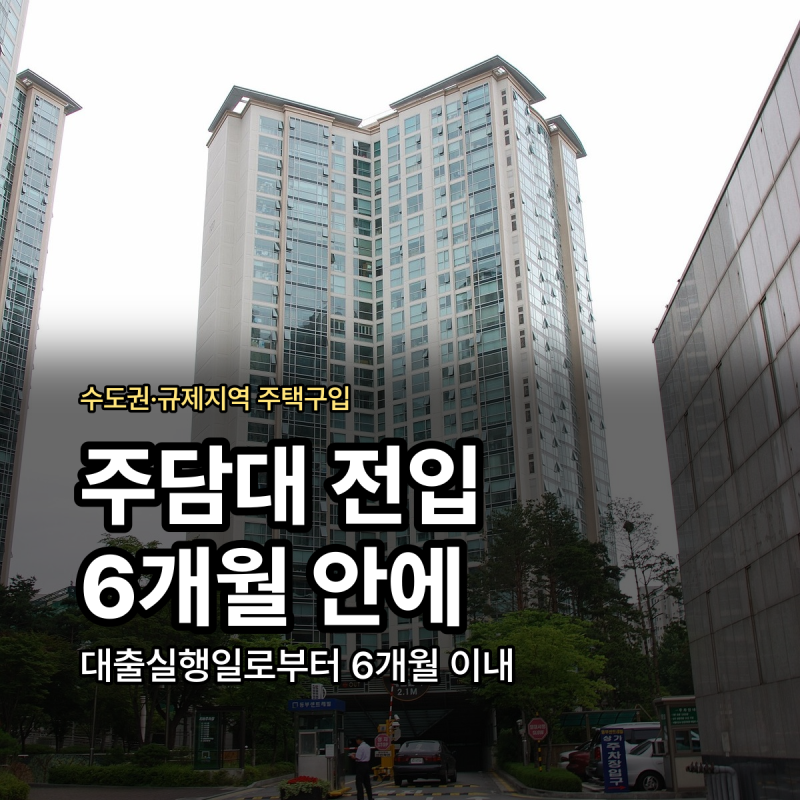
최근 가계대출 총량 관리와 부동산 시장 안정화를 위한 정부의 노력으로 신용대출 규제에 대한 관심이 높아지고 있습니다. 특히 1억 원을 초과하는 신용대출을 보유한 경우 규제지역 내 주택 구입이 제한되는 등 대출 조건이 강화되어 많은 이들이 혼란을 겪고 있습니다. 금융위원회는 누적 1억 원 초과 신용대출 차주에 대해 대출 실행일로부터 1년간 규제지역 주택 추가 구입을 금지하는 추가 약정 제도를 안내하고 있습니다. 이러한 규제는 주택담보대출(LTV) 규제와는 별개로 적용되며, 대출 실행 시점과 주택 매매계약 시점까지 면밀히 확인해야 합니다.
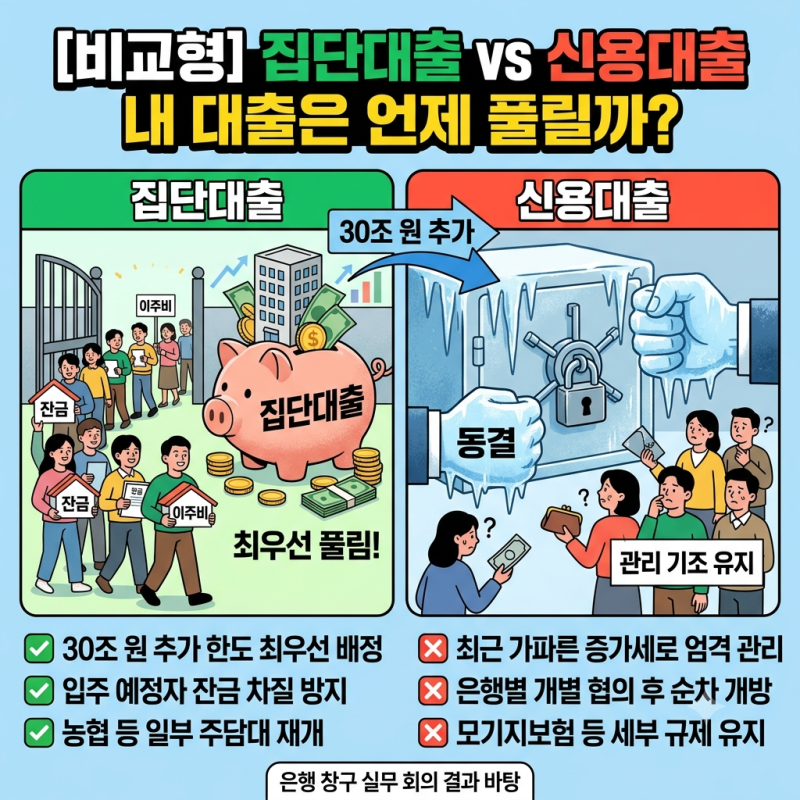
실제 블로그 후기들을 살펴보면, 은행별로 대출 조건이 수시로 변경되어 대출 가능 여부가 불확실하다는 의견이 많습니다. 특히 MCI·MCG(모기지신용보험/보증) 판매 중단, 비대면 주택담보대출 접수 제한, 신용대출 한도 축소 등이 은행별로 다양하게 적용되고 있습니다. 이로 인해 같은 조건이라도 어느 은행을 언제 방문하느냐에 따라 대출 가능 금액이 달라질 수 있으며, 금리 수준보다 실제 대출 실행 가능 여부가 더욱 중요해졌다는 분석이 지배적입니다.
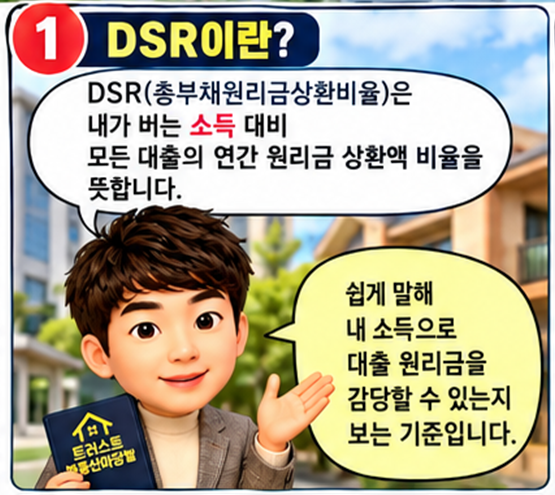
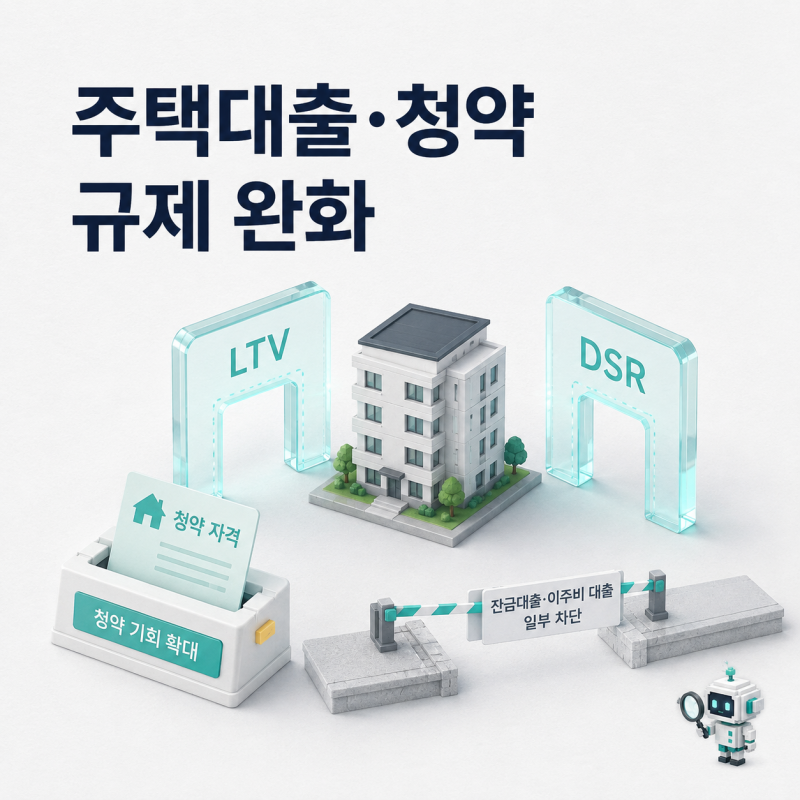
대출을 계획하고 있다면, 단순히 신용대출 유무를 넘어 1억 원 초과 여부와 대출 실행 시점을 정확히 파악해야 합니다. 또한, 주택담보대출을 고려한다면 LTV, DSR 등 별도의 대출 심사 기준을 충족해야 합니다. 은행 방문 전에는 신분증, 인감도장, 인감증명서, 매매계약서 원본 등 필요한 서류를 미리 준비하고, 잔금일 기준 60일 전부터 금융기관별 접수 가능 시기를 확인하여 사전 상담을 받는 것이 현명한 대처 방안입니다.