최근 암진단금 1억에 대한 관심이 뜨겁지만, 실제 보험금 수령 시 예상과 다른 결과에 당황하는 경우가 많습니다.
많은 소비자가 '암진단금 1억'이라는 문구를 보고 가입하지만, 실제 약관을 자세히 살펴보면 담보의 구성과 보장 범위가 다르다는 점을 인지하지 못하는 경우가 많습니다.
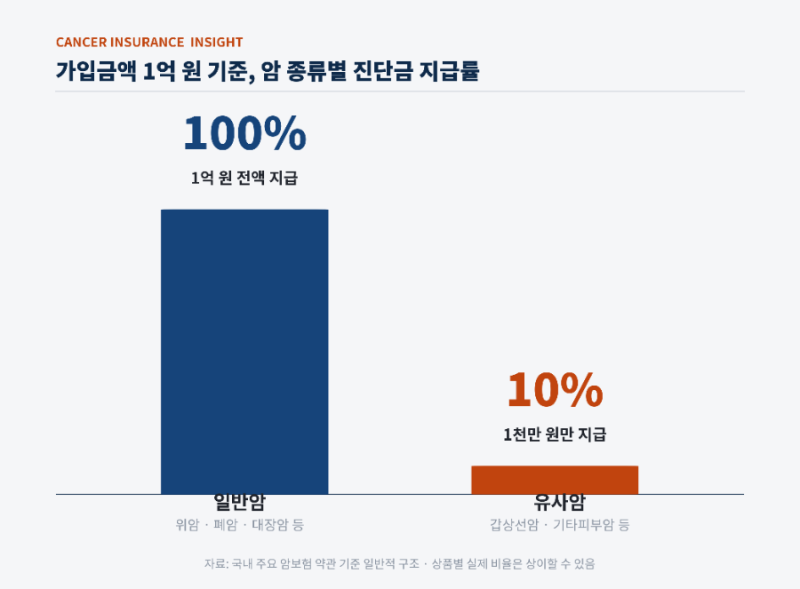
특히 진단금의 1억이 치료비 전체 한도가 아니라 가입금액에 따른 비율로 지급되거나, 특정 암종에만 해당되는 경우가 있어 주의가 필요합니다. 이는 보험 가입 시 약관을 면밀히 검토해야 하는 중요한 이유입니다.
블로거들의 후기를 보면, 암진단금 1억을 받았음에도 치료비가 부족하다고 느끼는 사례가 다수 확인됩니다. 이는 비급여 항암치료비와 같은 고액의 치료 비용이 진단금만으로는 충당하기 어렵기 때문입니다.
특히 특정 암에 대한 보장 비율이 낮거나, 갱신형 상품의 경우 보험료 인상으로 인한 부담이 커지는 점도 문제로 지적됩니다.
따라서 암보험 가입 시에는 진단금 규모뿐만 아니라 비급여 치료비 보장 여부, 갱신 여부 등 세부적인 보장 내용을 꼼꼼히 확인하는 것이 중요합니다.
암진단금 1억을 효과적으로 활용하기 위해서는 비갱신형 상품을 고려하고, 일반암 진단금 외에 고액암, 유사암 등 세부 보장 내용을 확인해야 합니다.
또한, 암 치료 기술의 발달로 비급여 치료의 비중이 높아지고 있으므로, 이에 대한 보장 특약을 추가하는 것이 현명한 선택입니다. 보험 가입 전 여러 보험사의 상품을 비교하고, 전문가와 상담하여 자신에게 맞는 최적의 설계를 찾는 것이 중요합니다.
단순히 높은 진단금액에 현혹되기보다는 실질적인 보장 내용을 파악하는 것이 암보험 선택의 핵심입니다.