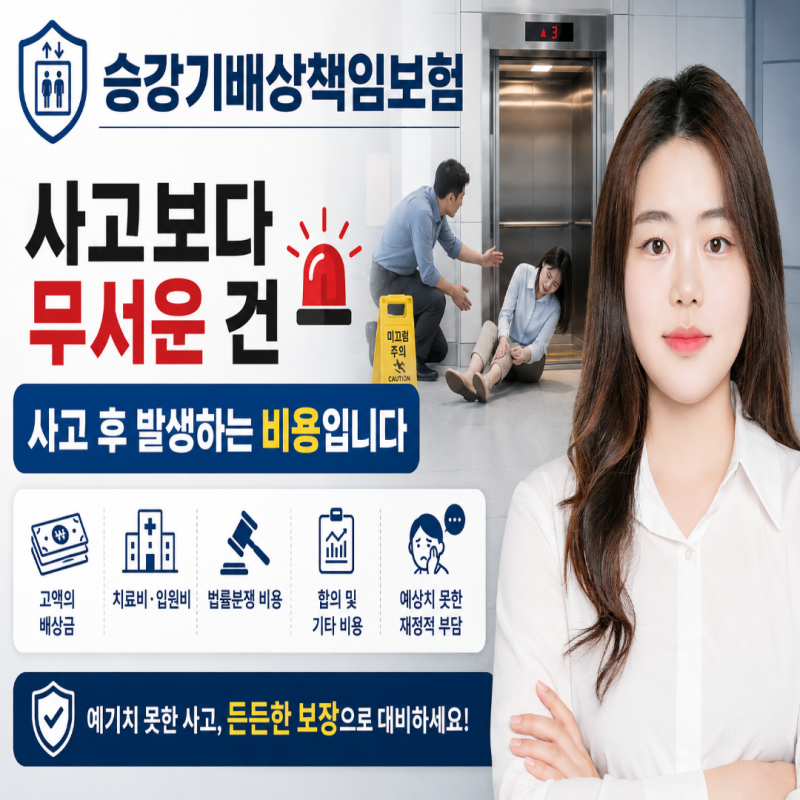
승강기배상책임보험은 승강기 사고 발생 시 이용자의 생명, 신체, 재산상 손해를 배상하기 위한 의무보험으로, 승강기 안전 관리법에 따라 관리주체가 반드시 가입해야 합니다. 많은 블로거들이 승강기 사고 발생 시 책임 소재와 보험의 중요성을 강조하며, 단순한 화재보험이나 영업배상책임보험으로는 승강기 사고를 보상할 수 없음을 명확히 밝히고 있습니다. 특히 현재 , 승강기 이용이 일상화되면서 사고 발생 시 배상 책임에 대한 관심이 높아지고 있습니다.
블로거들은 승강기 사고 발생 시 무조건 한 사람이 책임지는 것이 아니라, 사고 원인(승강기 결함, 관리 문제, 이용자 과실 등)과 관리 책임에 따라 배상 주체가 달라질 수 있다고 설명합니다. 일부 블로거는 관리 업체가 따로 있어도 건물주가 배상 책임을 질 수 있음을 지적하며, 관리주체에게 안전 관리 및 책임보험 가입 의무가 있음을 강조합니다. 반면, 다른 블로거들은 보험 가입 여부와 보상 한도를 미리 확인하는 것이 중요하다고 조언하며, 사고 발생 후 확인하면 늦는다는 점을 역설합니다.
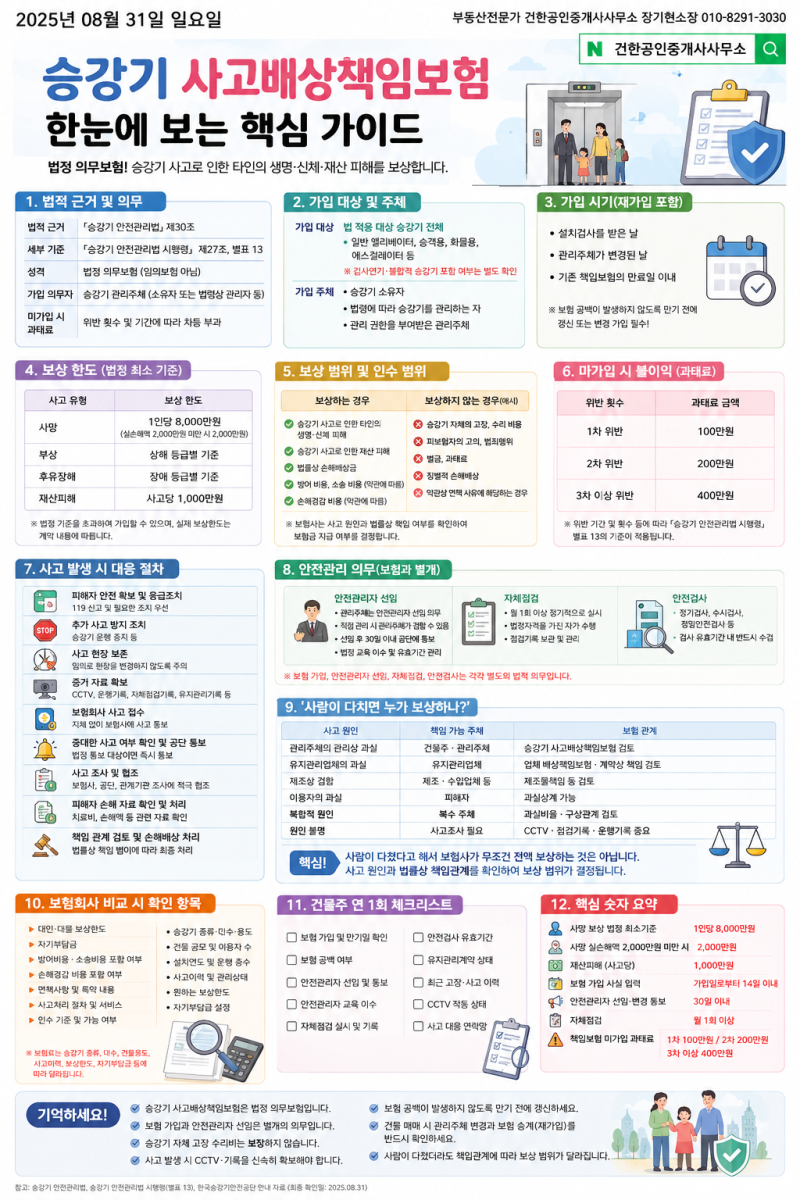
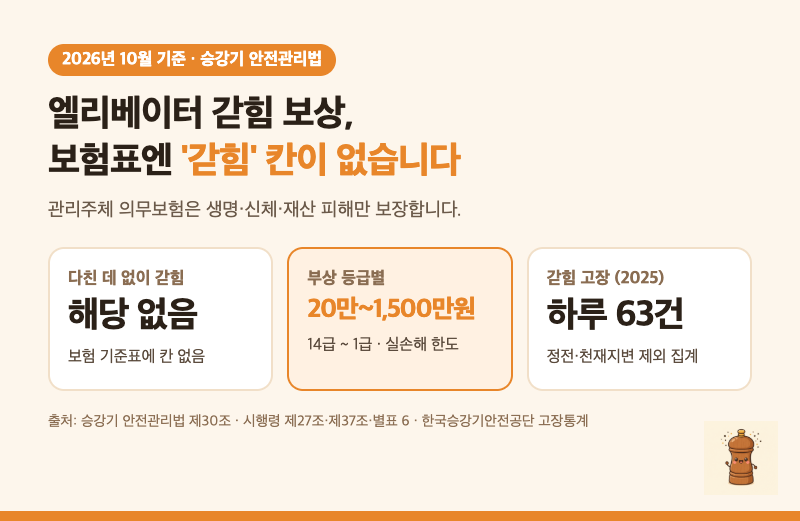
승강기배상책임보험은 사망 시 1인당 8천만원, 부상 시 상해 등급별 20만원~1천5백만원, 후유장해 시 등급별 5백만원~8천만원, 재산 피해 시 사고당 1천만원까지 보상합니다. 관리주체는 보험 가입 이후 승강기안전종합정보망에 보험 가입 정보가 정상적으로 반영되었는지 확인해야 하며, 미가입 시 과태료가 발생할 수 있습니다. 따라서 건물이나 시설의 관리주체는 보험 가입 시기와 보상 한도를 꼼꼼히 확인하여 불이익을 받지 않도록 주의해야 합니다.