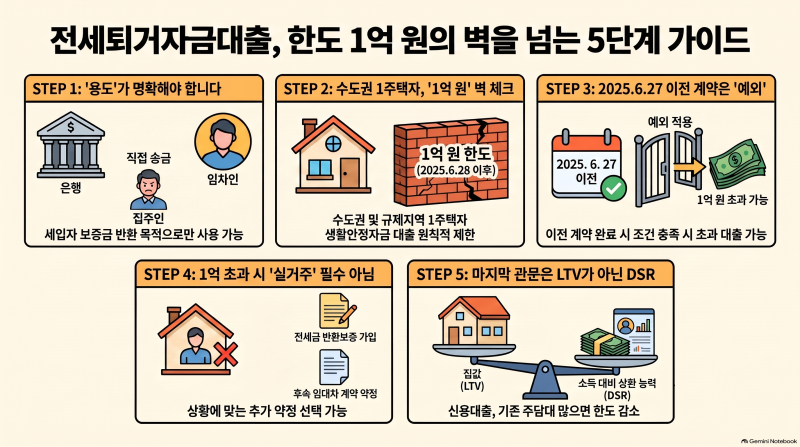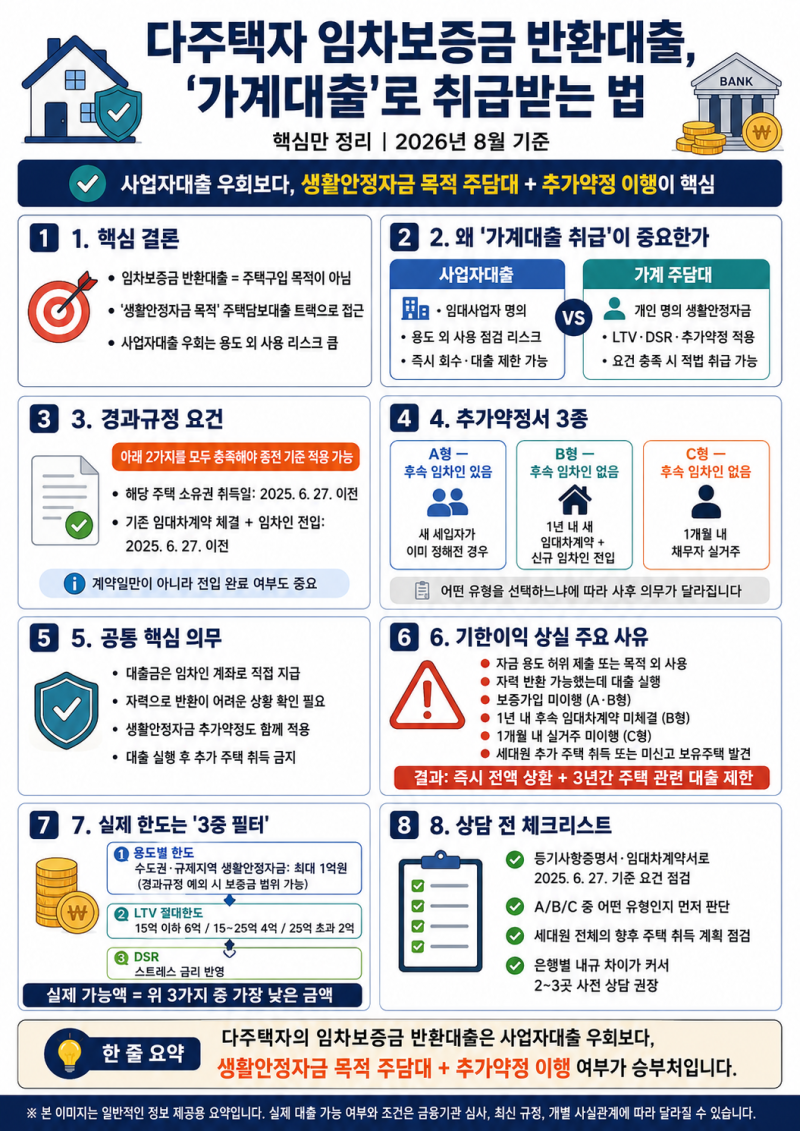
세입자보증금반환대출은 임대인이 세입자에게 전세보증금을 돌려주기 위해 받는 주택담보대출을 의미합니다. 최근 주택담보대출 규제 강화로 DSR 적용 여부와 한도에 대한 혼란이 많지만, 역전세 반환 목적 대출에는 별도의 규제 완화가 적용되고 있습니다. 특히 2023년 7월 3일 이전에 체결된 임대차 계약에 대해서는 DSR 대신 DTI 60%가 적용될 수 있어, 임대인의 자금 마련에 중요한 변수가 됩니다.
블로거들은 세입자보증금반환대출이 단순히 보증금 액수만으로 한도가 결정되지 않으며, 담보가치, 기존 대출, 소득, 금융회사의 심사 기준 등이 복합적으로 작용한다고 강조합니다. 일반 주택담보대출과 달리 전세보증금 반환 목적이 명확한 경우 예외적인 취급을 받기도 하지만, 모든 대출에 자동으로 완화 규정이 적용되는 것은 아니므로 신청 시점의 최신 기준을 은행에서 직접 확인해야 한다고 조언합니다.
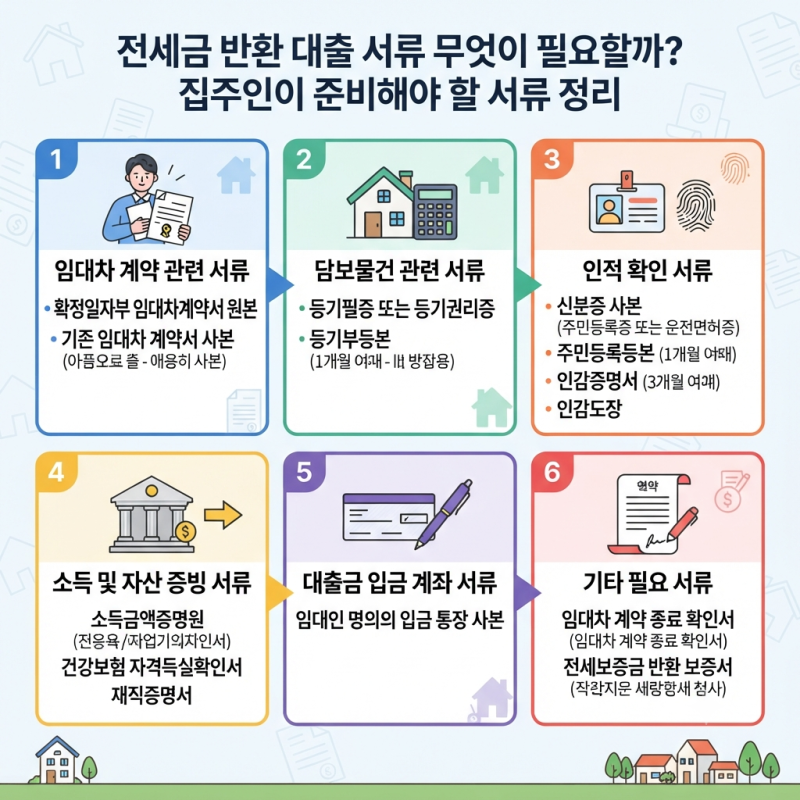
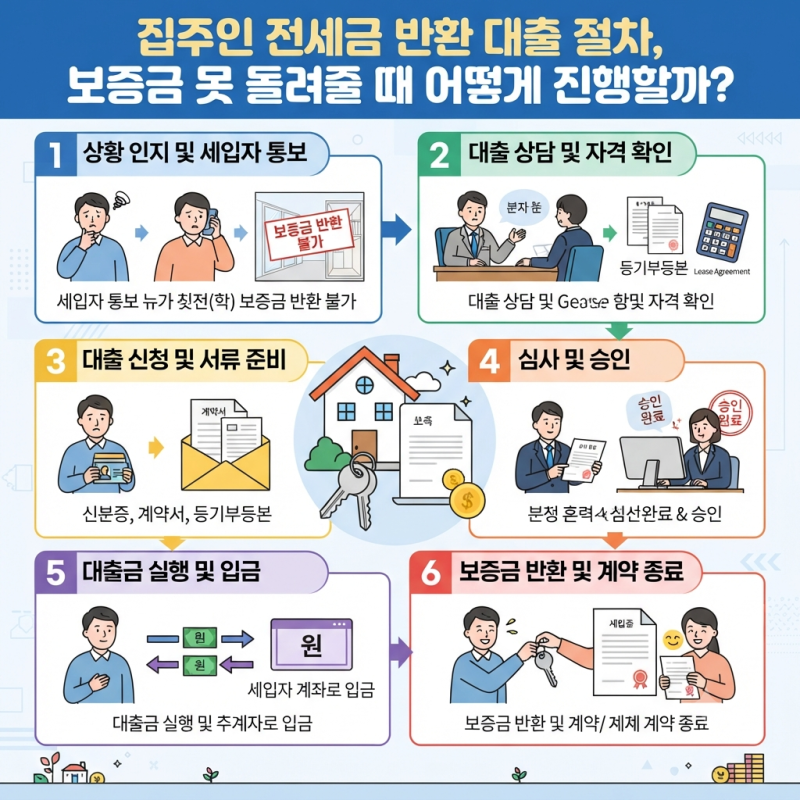
임대인의 DSR 규제 등으로 대출이 어려운 경우, 세입자 명의의 전세보증금 담보대출을 대안으로 검토할 수 있습니다. 세입자 퇴거가 예정되어 있다면 계약 만료 직전보다는 최소 몇 주 전부터 금융회사에 대출 가능 금액을 확인하는 것이 안전하며, 임대인은 전세계약서, 임대차 종료 통지 내역, 보증금 반환 계좌 정보 등을 미리 준비해야 합니다.