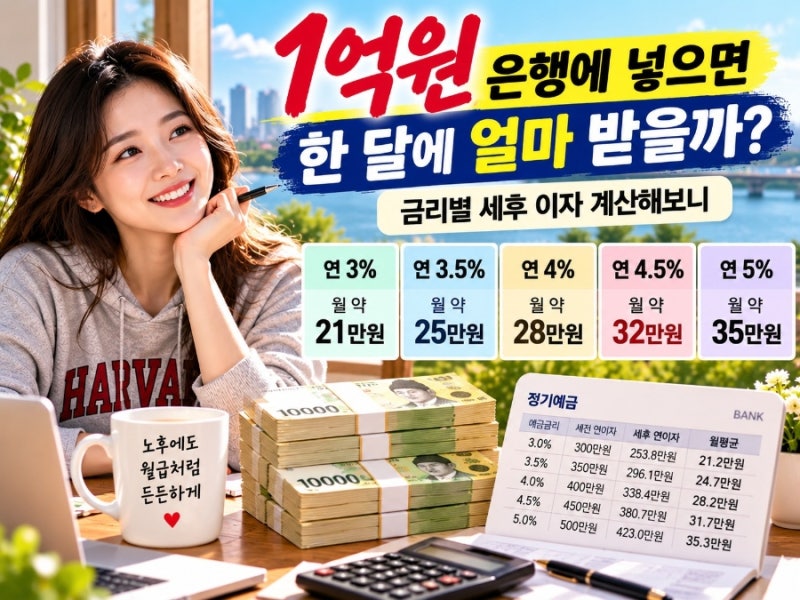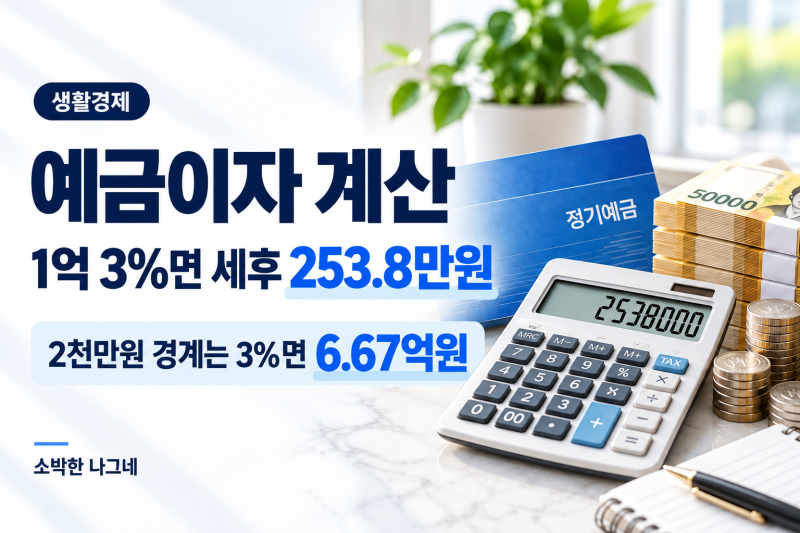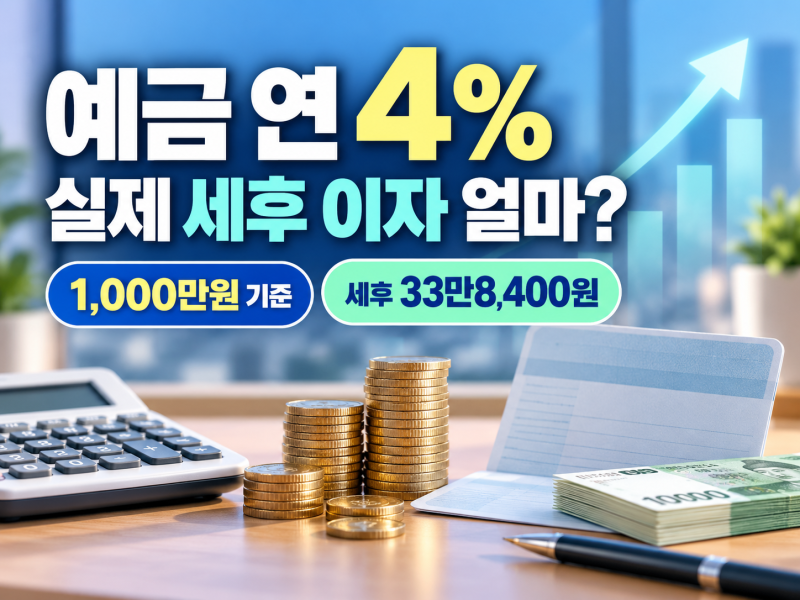
최근 고금리 특판 예적금 상품이 출시되면서 많은 사람들이 높은 이자 수익을 기대하고 있습니다. 특히 연 4% 예금에 1,000만원을 1년 운용하면 세전 40만원의 이자를 받을 수 있지만, 실제로는 이자소득세 15.4%를 제외한 33만8,400원만 수령하게 됩니다. 이처럼 표시된 금리만 보고 실제 수령액을 오해하는 경우가 많아 정확한 연이자 계산법에 대한 관심이 높아지고 있습니다.
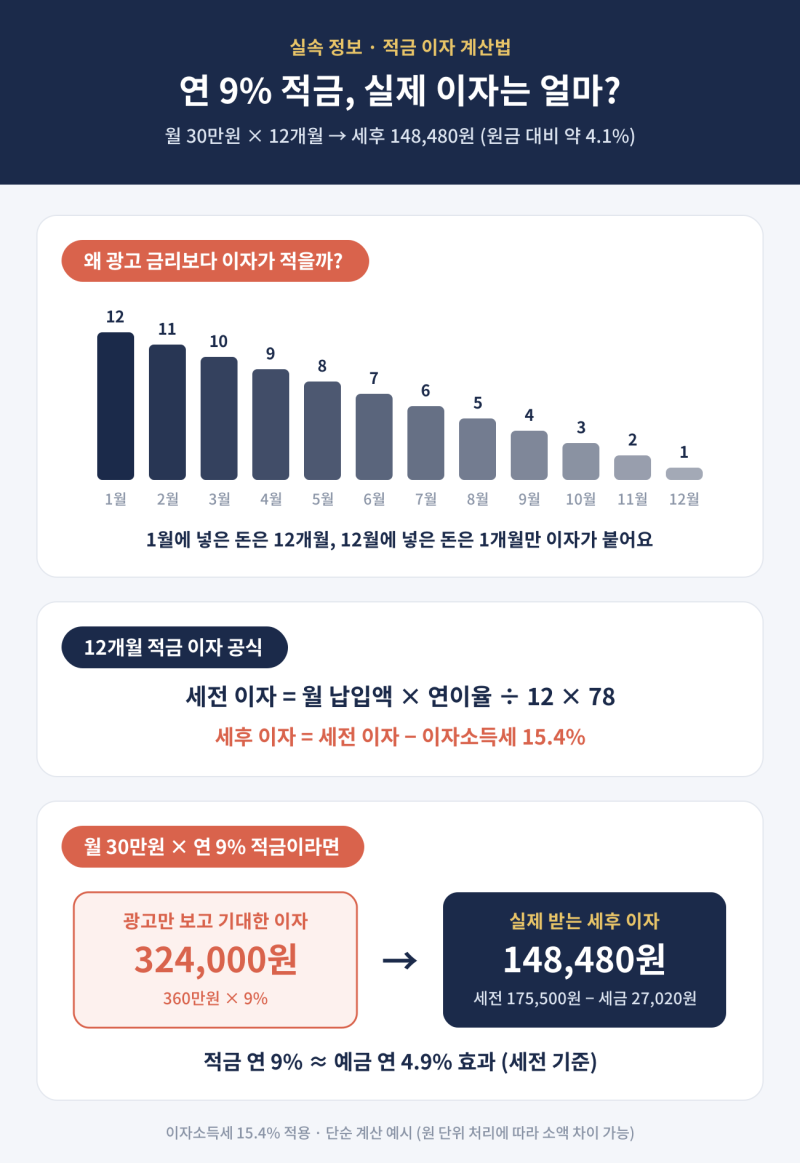
블로거들은 예금과 적금의 이자 계산 방식이 다르다는 점을 강조합니다. 예금은 원금 전체에 이자가 붙는 반면, 적금은 매달 납입하는 금액에 따라 이자가 붙는 기간이 달라지기 때문에 같은 금리라도 실제 이자액이 훨씬 적습니다. 예를 들어, 연 9% 적금에 월 30만원씩 12개월 납입하면 세전 이자는 17만5,500원이지만, 세후 이자는 약 14만8,473원으로 예상보다 적은 금액을 받게 됩니다. 이는 납입 시점별 예치 기간 차이로 인해 원금 전체가 1년 내내 굴러가지 않기 때문입니다.
적금 이자를 정확히 계산하려면 월 납입액에 연이율을 곱하고, 예치 기간을 고려한 복잡한 공식을 적용해야 합니다. 특히 고금리 특판 적금은 기본 금리가 낮고 여러 우대 조건을 충족해야 최고 금리를 받을 수 있으므로, 가입 전 반드시 세후 이자액을 직접 계산해보고 자신에게 맞는 납입액을 설정하는 것이 중요합니다. 단리와 복리의 차이 또한 장기 운용 시 큰 차이를 만들 수 있으므로 함께 고려해야 합니다.