보험설계사가 GA와 위촉계약을 체결하고 SGI서울보증의 이행보증보험에 가입했음에도, 소속 사업단이나 영업소에서 ‘위험적립금’ 명목으로 매월 수수료의 5%를 추가 공제하는 사례가 발생하고 있습니다. 이는 이미 이행보증보험에 가입된 상태에서 위험담보를 이유로 추가 적립금을 공제하는 것이 적법한지에 대한 논란을 낳고 있습니다. 특히 SGI 이행보증보험이 담보하는 위험과 별도 적립금이 대비하는 위험이 동일하거나 상당 부분 중복되는지 여부가 핵심 쟁점으로 부상하고 있습니다.
실제 사례에서는 2024년 9월부터 2026년 3월까지 약 1년 7개월간 수수료의 5%가 공제되었으며, 해촉 후 확인된 적립금 잔액이 3천만 원을 넘는 경우도 있었습니다. 단순히 SGI 이행보증보험에 가입했다는 이유만으로 5% 적립금 공제가 위법하다고 단정하기는 어렵지만, 위촉계약이나 수수료 지급·환수 규정에 공제율, 목적, 충당 방법, 반환 조건 등이 명확하게 규정되어 있고 설계사가 이를 고지받고 동의했는지 여부가 중요합니다. 만약 이러한 근거 없이 공제가 이루어졌다면 법적 문제가 발생할 수 있습니다.
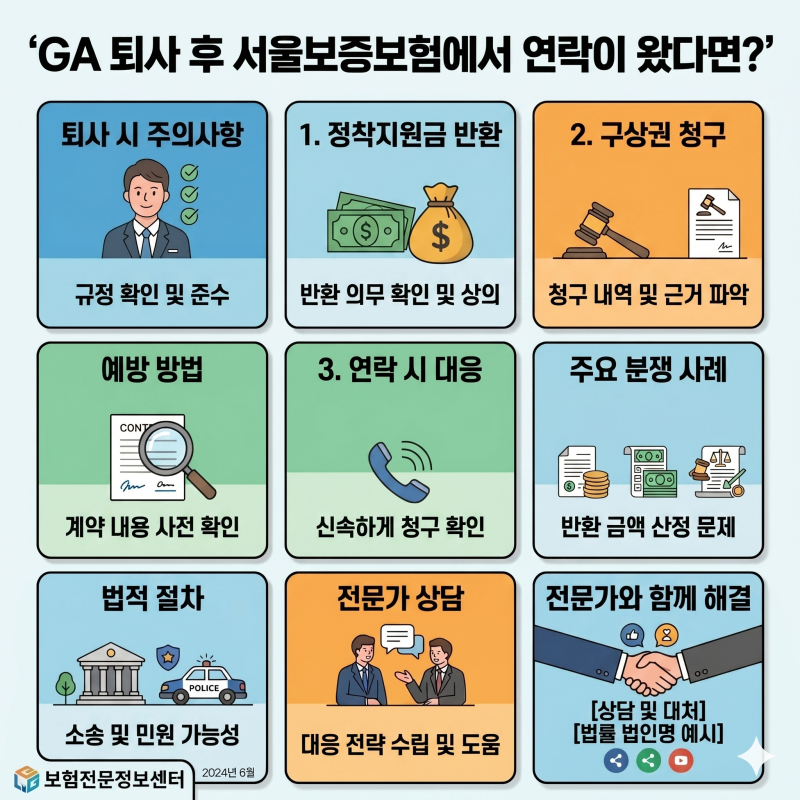
보험설계사 환수금 문제 발생 시, 전 회사나 관리자와의 협의가 가장 중요하며, SGI서울보증에서 연락이 왔다면 절대 무시하지 말고 적극적으로 대응해야 합니다. 보증보험에서 회사에 환수금을 대신 지급한 후 설계사에게 구상권을 청구하는 구조이므로, 일정 기간 내 상환하지 않을 경우 법적 절차나 신용상 불이익으로 이어질 수 있습니다. 따라서 환수금 발생 시 초기 단계에서부터 법률 전문가와 상담하여 현명하게 대처하는 것이 필요합니다.