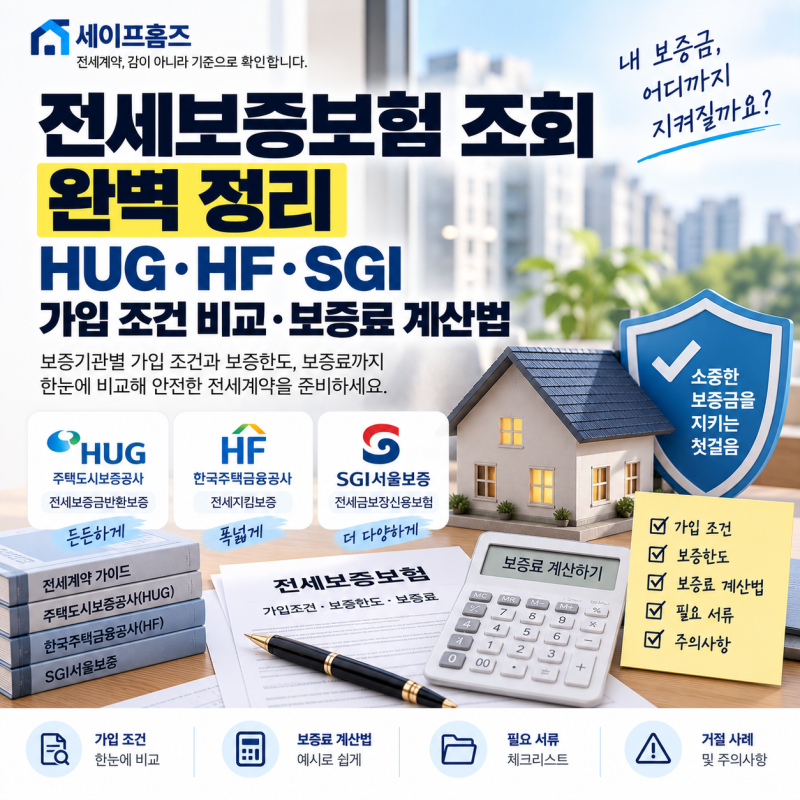

SGI서울보증보험은 은행 대출 시 보증서 발급을 통해 금융기관의 리스크를 줄여주는 핵심적인 역할을 수행합니다. 특히 마이너스통장, 비상금대출, 전세대출 등 다양한 금융 상품에서 SGI서울보증의 보증 여부가 대출 승인의 중요한 변수로 작용하고 있습니다. 현재 DSR 규제와 스트레스 DSR 적용으로 대출 한도 산정이 더욱 깐깐해졌으며, 개인의 신용 상태와 소득 수준에 따라 보증 한도가 크게 달라질 수 있습니다.
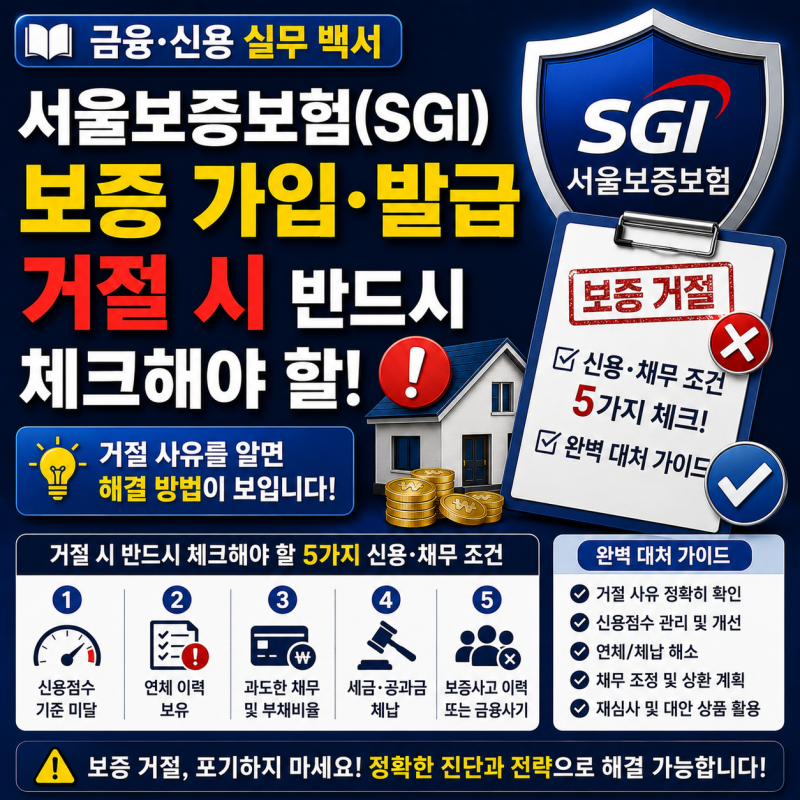
실제 블로그 후기들을 살펴보면, SGI서울보증을 통한 대출 신청 시 소액 통신비 연체나 씬파일러(금융 기록 부족) 문제가 거절의 주요 원인으로 지목되고 있습니다. 단순 신용점수가 높더라도 통신비 연체 이력이 SGI 전산에 남아있으면 대출이 어렵고, 금융 거래 이력이 적은 경우에도 보증 심사에서 불리하게 작용할 수 있습니다. 또한, 단기간에 여러 금융기관에 대출 한도를 과다 조회하는 행위 역시 금융사 자체 알고리즘에 의해 부정적인 영향을 미칠 수 있습니다.
SGI서울보증 대출이 거절되었을 때는 먼저 토스 앱 등을 통해 자신의 신용정보 상세 내역을 확인하고 미납된 통신비가 있다면 즉시 납부하는 것이 중요합니다. 금융 기록이 부족한 씬파일러의 경우, 통신비나 건강보험료 납부 내역을 공동인증서로 제출하여 비금융 데이터를 채우는 것이 도움이 됩니다. SGI서울보증을 통하지 않고 통신사 등급만으로 승인되는 농협 올원 비상금대출과 같은 우회 상품을 알아보는 것도 하나의 방법이 될 수 있습니다.