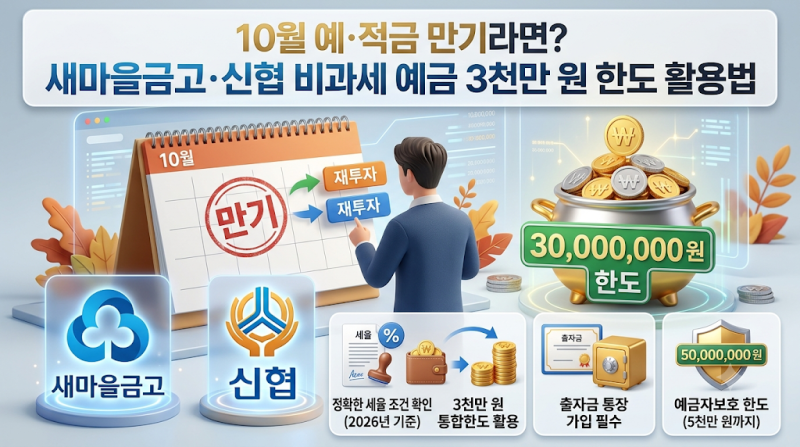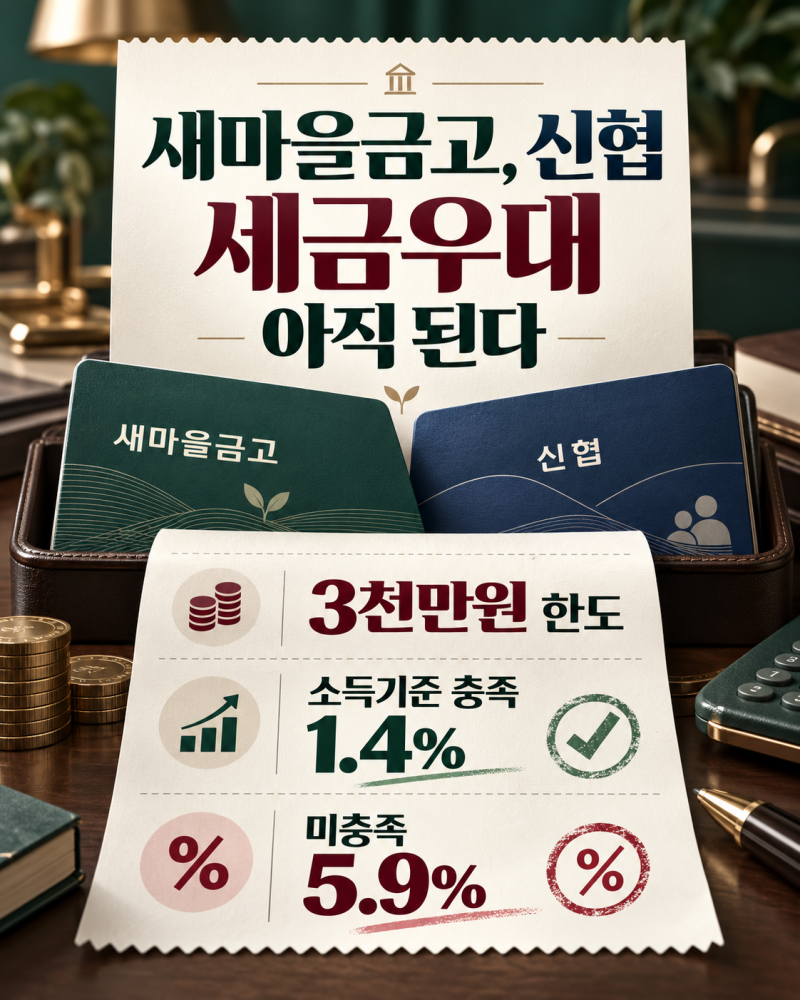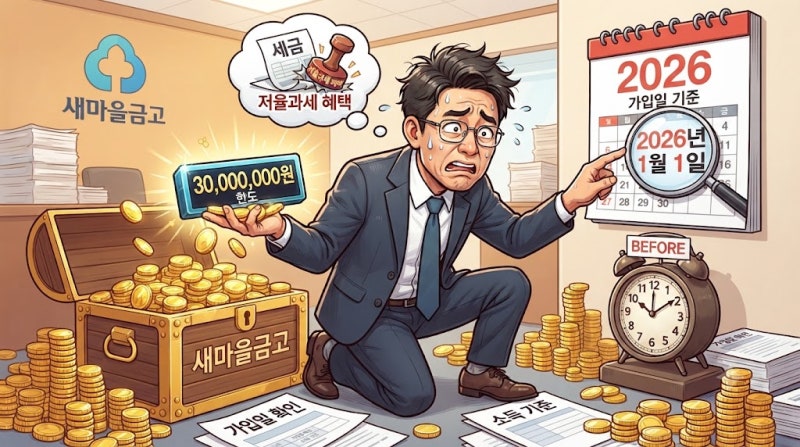
새마을금고 저율과세 예금은 최근 가입 시점과 소득 기준에 따라 세율이 달라지며, 3천만 원 한도 역시 새마을금고 한 곳에만 적용되는 것이 아닙니다. 만 19세 이상 거주자가 대상이며, 상호금융기관 전체를 합산하여 1인당 원금 3천만 원까지 저율과세 혜택을 받을 수 있습니다. 특히 2026년 가입분부터는 소득 요건을 충족하면 1.4%의 세율이 적용되지만, 소득 요건을 초과할 경우 5.9%의 세율이 적용되는 등 세금 부담이 크게 달라질 수 있어 주의가 필요합니다.
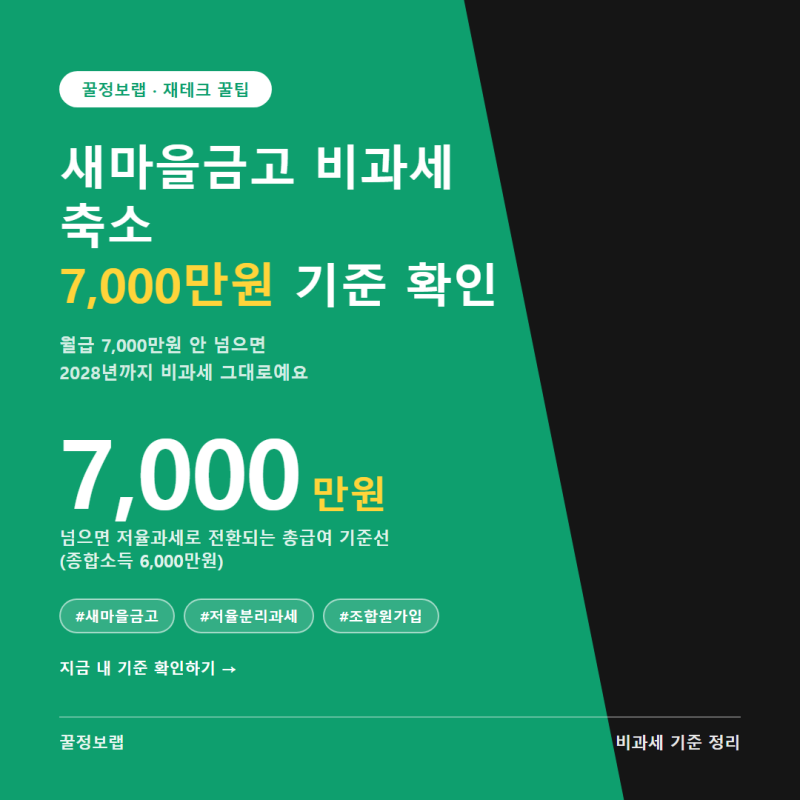
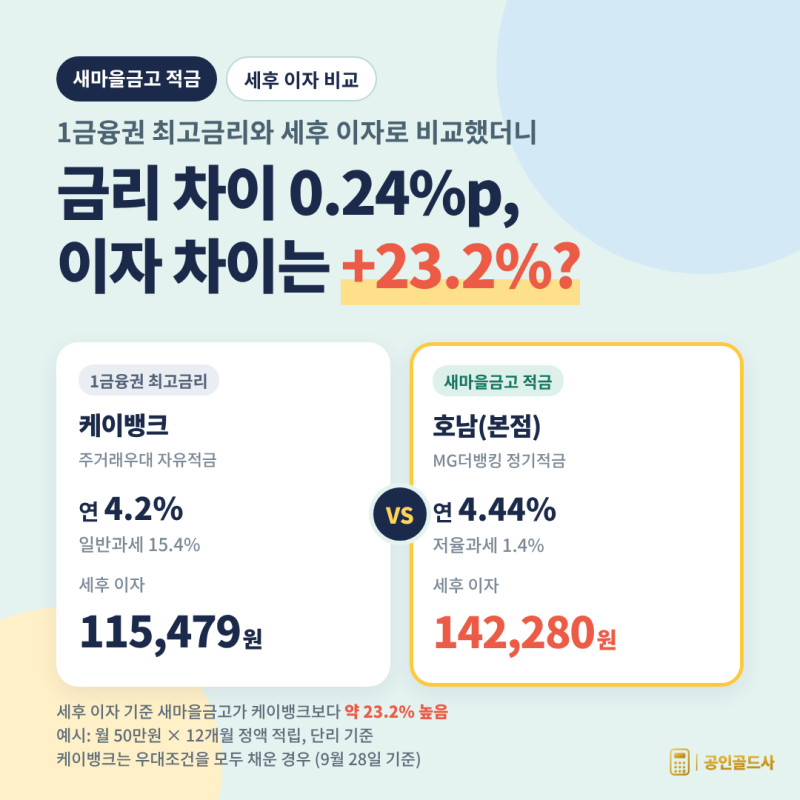
블로거들은 새마을금고 저율과세 혜택을 받기 위해 단순히 금리만 비교할 것이 아니라, 세후 실질 이자를 계산하는 것이 중요하다고 강조합니다. 일부 블로거는 일반 은행 예금과 비교하여 상호금융의 세금우대 혜택이 만기 실수령액에 미치는 영향을 구체적인 수치로 제시하며, 1.4%의 농어촌특별세만 납부하는 비과세 예탁금의 장점을 부각합니다. 반면, 다른 블로거들은 최근 적용되는 소득 기준에 따라 저율과세 혜택이 축소될 수 있음을 지적하며, 가입 전 소득 요건 확인의 중요성을 강조하고 있습니다.
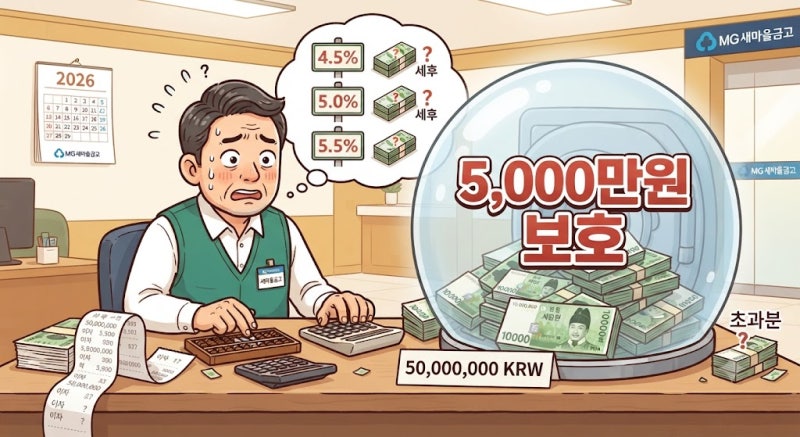
새마을금고 저율과세 예금 가입 시에는 조합원 또는 회원 가입이 필수이며, 출자금 통장과 연계하여 비과세 혜택을 극대화하는 전략도 고려해볼 수 있습니다. 또한, 예금자보호 여부와 경영평가 등급이 우수한 금고를 선택하는 것이 중요하며, 다른 상호금융기관에 이미 저율과세로 예치한 금액이 있다면 잔여 한도를 반드시 확인해야 합니다. 2026년 이후 가입분은 소득 요건 초과 시 9.5%의 세율이 적용될 수 있으므로, 가입 시점에 따른 세율 변화를 면밀히 검토하는 것이 현명합니다.