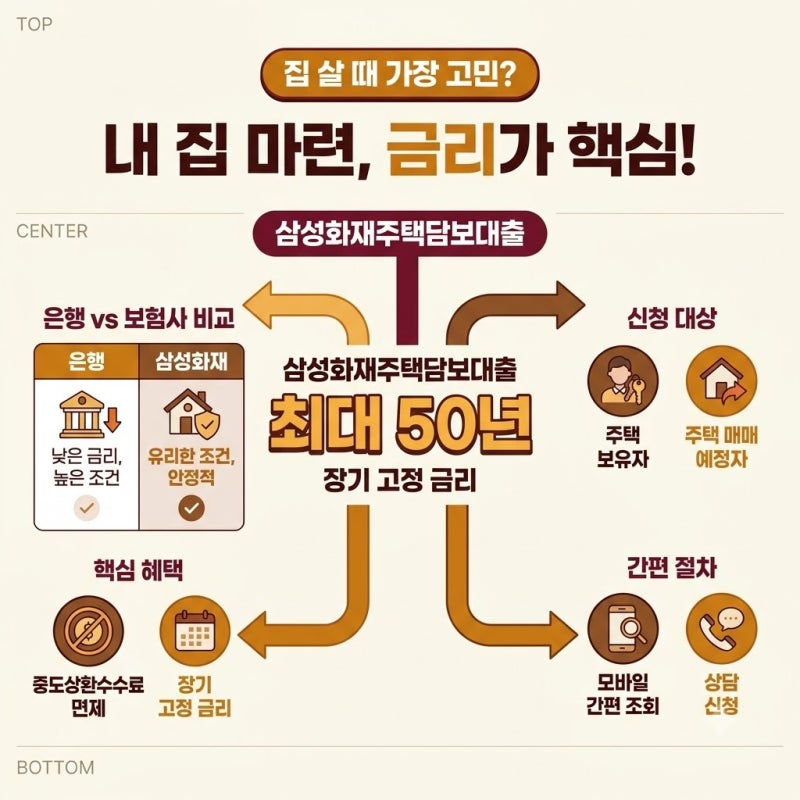
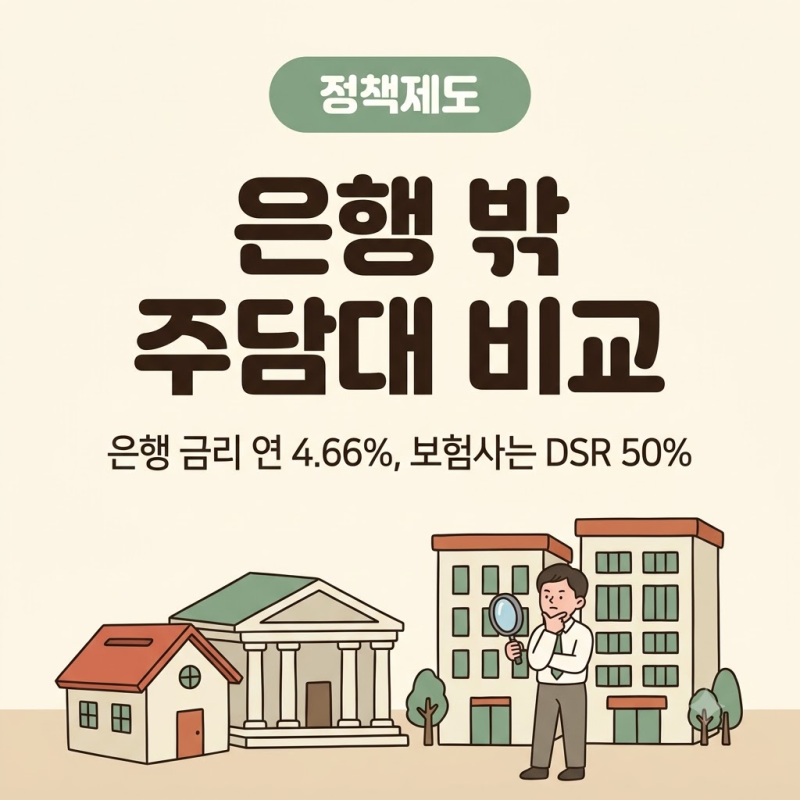

삼성화재 주택담보대출은 은행권과 차별화된 조건으로 주택 구매자들의 주목을 받고 있습니다. 특히 DSR(총부채원리금상환비율) 적용 기준이 은행보다 완화된 50%로 설정되어, 대출 한도 측면에서 유리한 점이 부각됩니다. 또한, 접수 시점에 금리가 확정되는 방식은 금리 변동성이 큰 시기에 안정적인 대출 계획을 세우는 데 도움이 됩니다. 중도상환수수료 면제 조건 등도 대출 이용자에게 긍정적인 요소로 작용합니다.
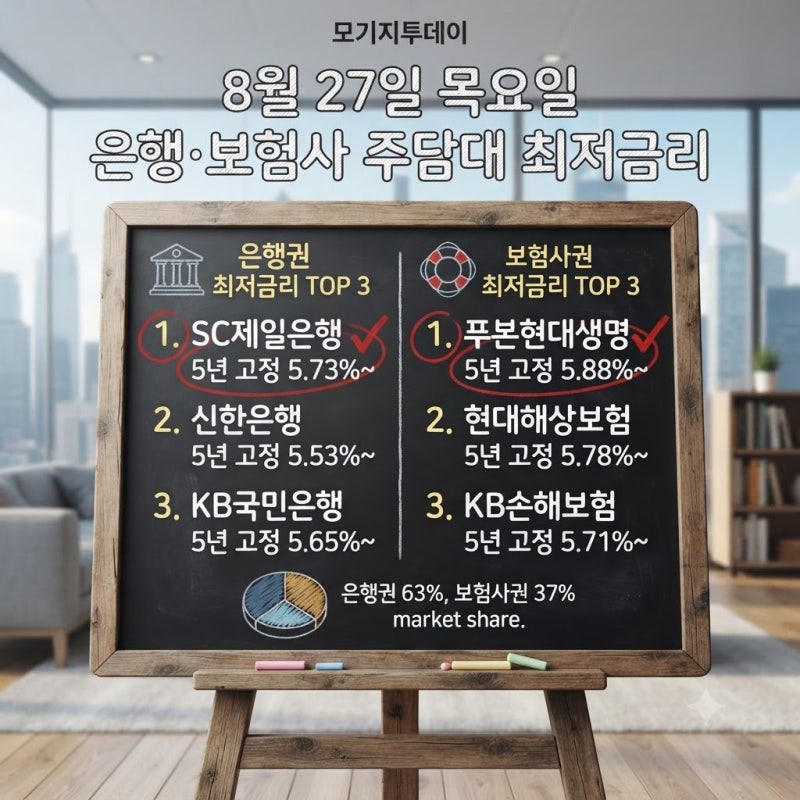
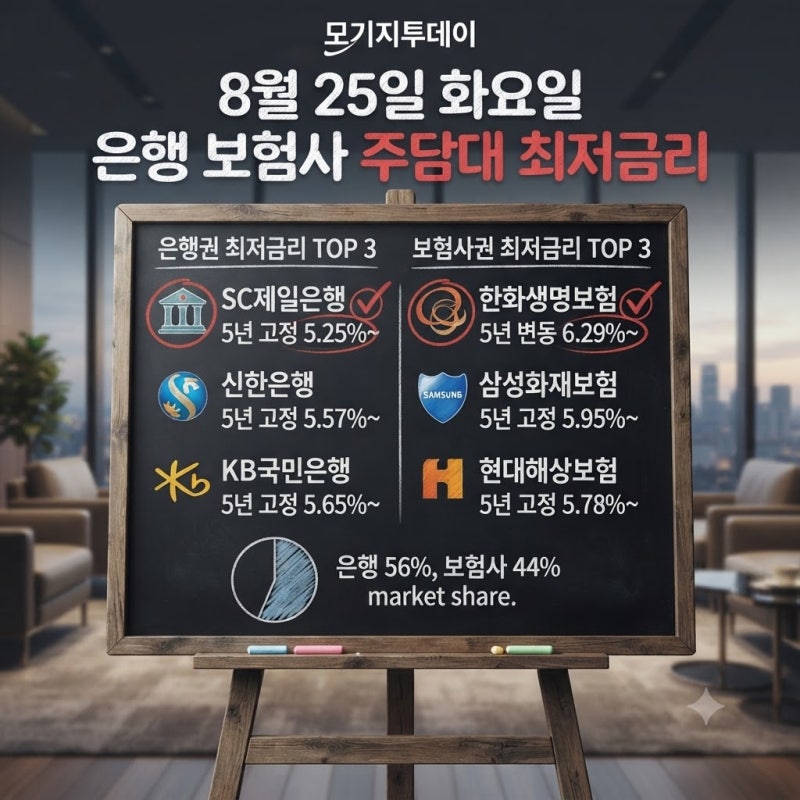
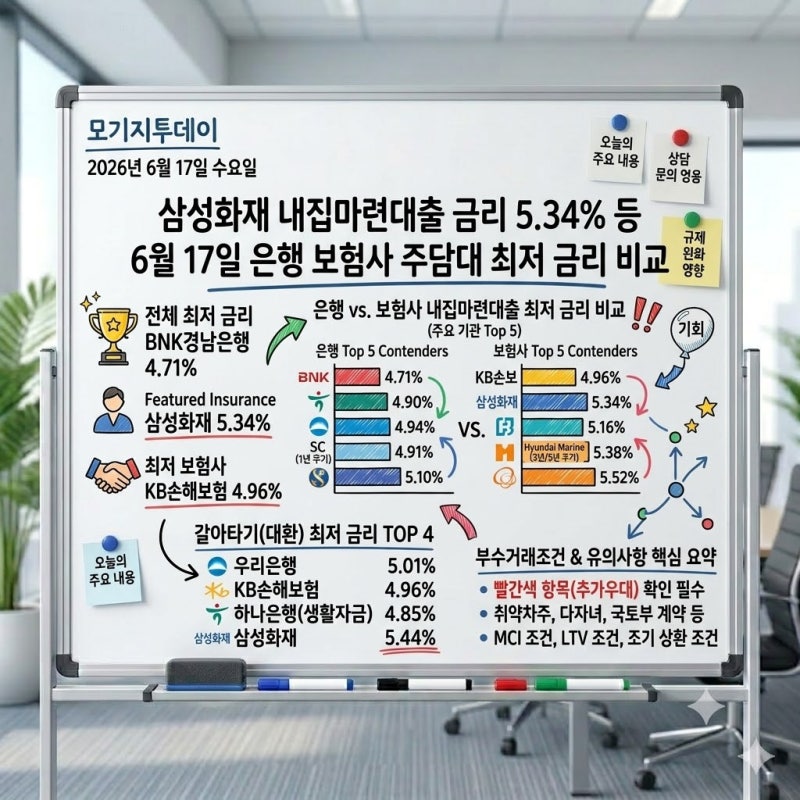
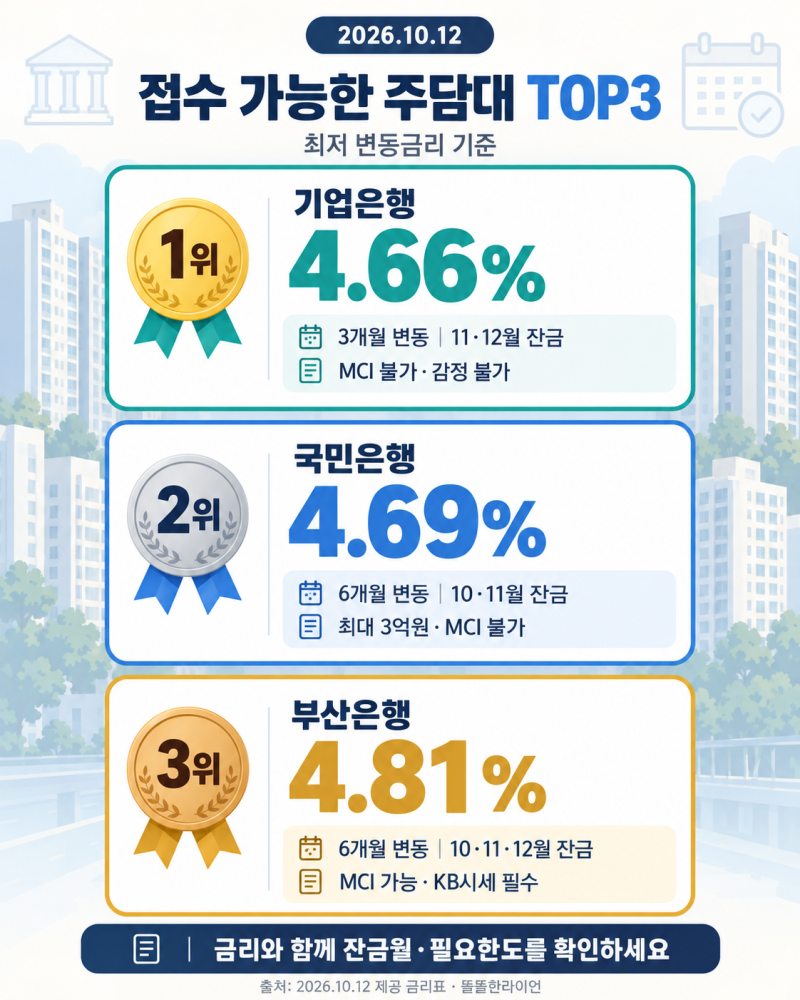
실제 이용자들 사이에서는 삼성화재 주담대 금리가 은행권 대비 높게 형성될 수 있다는 점이 언급됩니다. 금감원 공시 자료에 따르면 삼성화재의 최저 금리가 은행권 중앙값보다 높은 경우도 확인됩니다. 그러나 KB시세나 증빙소득이 없어도 신청이 가능하다는 점, 그리고 부수거래 조건 없이 대출이 진행된다는 점은 은행권 대출과 비교했을 때 편리한 장점으로 꼽힙니다. 대출 상담사의 역량에 따라 서비스 만족도가 달라질 수 있다는 의견도 있습니다.
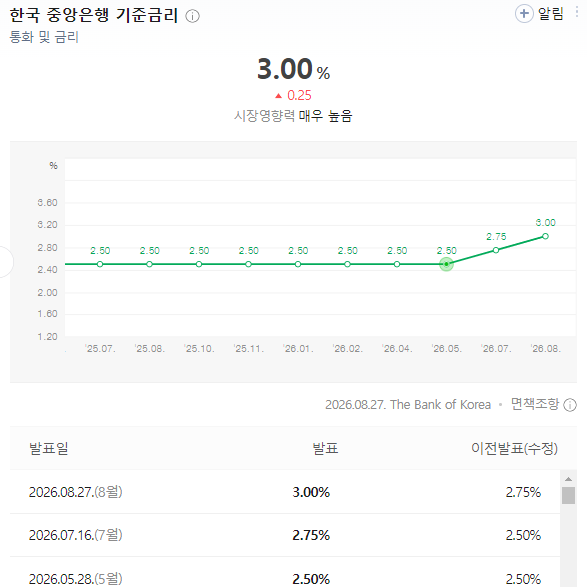
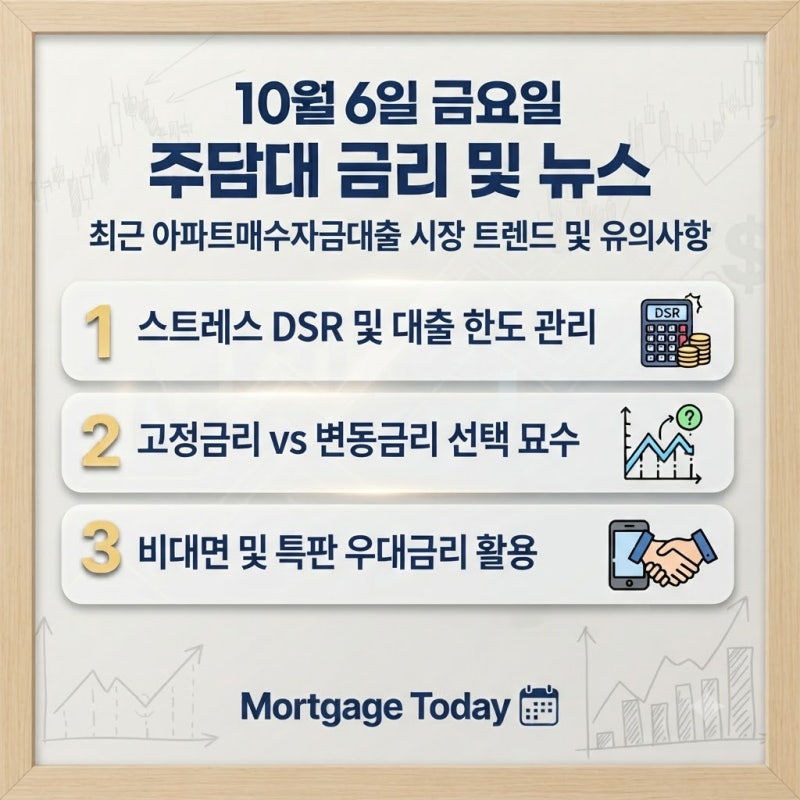
삼성화재 주담대를 고려할 때는 DSR 50%의 실제 한도 증대 효과와 함께, 제시되는 금리가 본인의 상환 능력에 적합한지 면밀히 검토해야 합니다. 또한, 대출 재개 여부 및 물량 관리 기조 등 유동적인 정책 변화를 지속적으로 확인하는 것이 중요합니다. 다양한 금융기관의 조건을 비교하고, 본인의 상황에 맞는 최적의 대출 상품을 선택하는 것이 현명합니다.