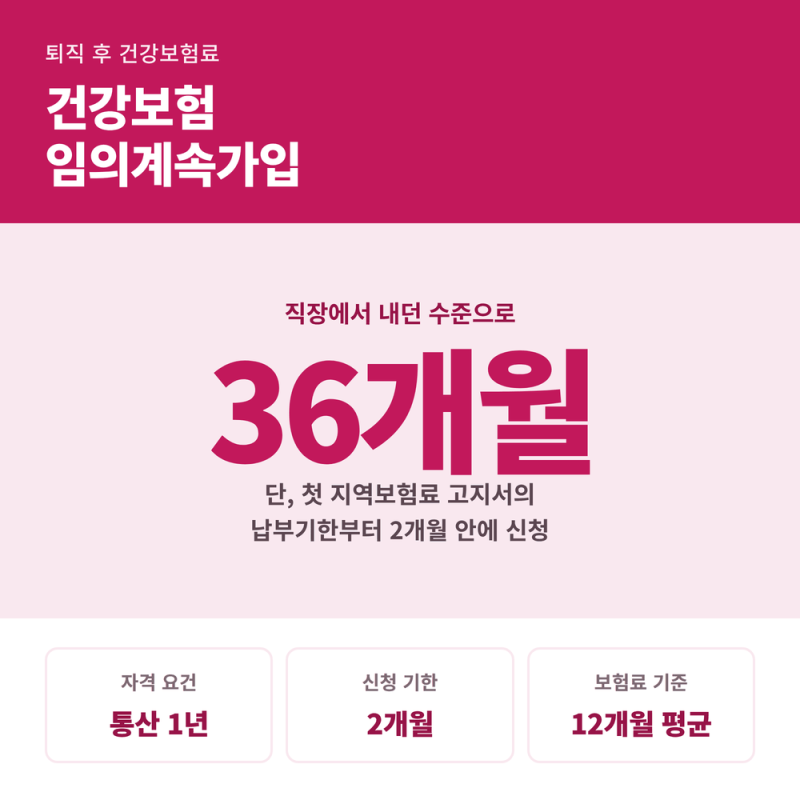
임의보험은 퇴직 후 건강보험료 부담을 줄이기 위해 직장가입자 자격을 일정 기간 유지할 수 있도록 돕는 제도입니다. 특히 퇴직 전 18개월 중 1년 이상 직장가입자 자격을 유지한 경우 신청 가능하며, 지역보험료보다 임의계속보험료가 적을 때 보험료 절감 효과를 기대할 수 있습니다. 이 제도는 국민건강보험법에 근거하여 운영되며, 최대 36개월까지 적용받을 수 있습니다.
블로그 후기들을 살펴보면, 임의계속가입 신청 전 지역보험료와 임의계속보험료를 반드시 비교해야 한다는 점이 공통적으로 강조됩니다. 단순히 직장 재직 시 납부하던 보험료만으로 판단하기보다, 퇴직 후 산정되는 보수월액 평균을 기준으로 한 임의계속보험료와 지역가입자 보험료를 정확히 확인하는 것이 중요합니다. 또한, 마지막 회사 근무 기간뿐만 아니라 여러 직장에서의 직장가입 기간을 통산하여 1년 이상인 경우에도 신청 자격이 주어지므로, 가입 이력을 면밀히 검토할 필요가 있습니다.
임의계속가입 신청은 최초로 받은 지역보험료 납부 기한으로부터 2개월이 지나기 전에 해야 하며, 이 기한을 놓치면 신청이 불가능합니다. 가족 전체의 보험료 부담까지 고려하여 임의계속가입이 유리한지 판단하는 것이 현명합니다. 또한, 임의비급여와 같이 건강보험 기준에 없는 진료를 의료기관이 자체적으로 비급여 처리하는 경우도 있으므로, 보험 가입 전후로 약관과 보장 내용을 꼼꼼히 확인하는 것이 중요합니다.