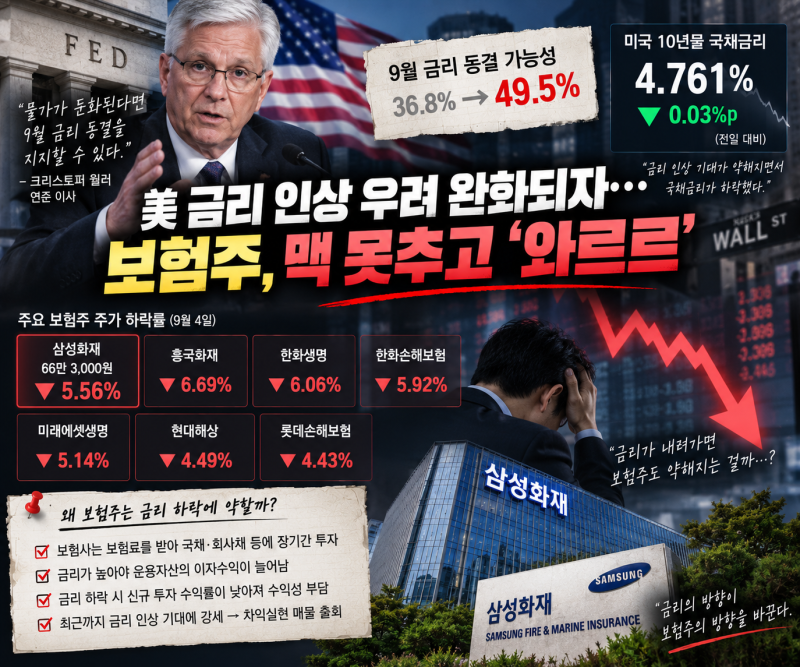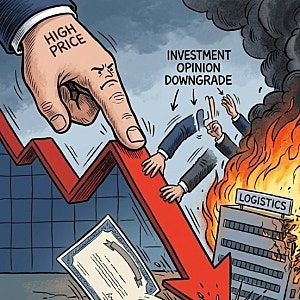
삼성화재 주가 급락은 인천 쿠팡 물류센터 대형 화재로 인한 수백억 원대 보험금 지급 우려와 증권사의 투자의견 하향 조정이 복합적으로 작용한 결과입니다. 특히 삼성전자 지분 가치 부각으로 주가가 고점에 도달한 상황에서, 본업 이익 증가 없이 자본만 비대해질 경우 자기자본이익률(ROE) 저하 가능성이 제기되며 투자 심리가 위축되었습니다. 실손보험 지급 심사 강화 등 업계 전반의 불확실성도 주가 하락에 영향을 미쳤습니다.
블로거들은 삼성화재 주가 급락의 주요 원인으로 외국인 투자자들의 대규모 차익 실현 매도를 지목하며, 공매도보다는 단기 급등에 따른 과열 해소로 분석했습니다. 또한, 삼성화재의 2026년 1분기 순이익이 6,347억 원을 기록하고 2분기에도 7천억 원대 순이익이 전망되는 등 견조한 실적을 유지하고 있음을 강조했습니다. 이는 단기적인 악재에도 불구하고 기업의 펀더멘털은 여전히 탄탄하다는 평가입니다.
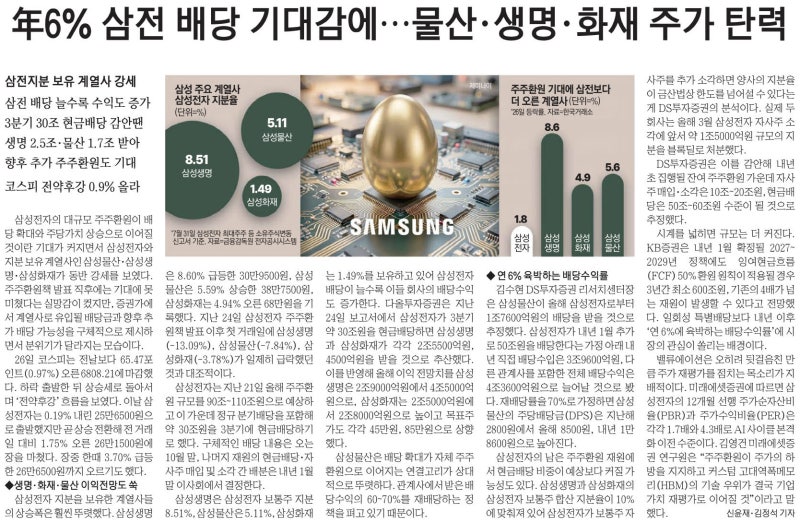
증권가에서는 삼성화재의 목표주가를 최고 91만 원까지 제시하며, 보험 본업의 가치와 함께 삼성전자의 지분 가치를 높게 평가하고 있습니다. 삼성화재는 2028년까지 주주환원율을 50%까지 확대하고 자사주 소각을 추진하는 등 주주 친화 정책을 발표한 바 있습니다. 따라서 단기적인 주가 변동보다는 중장기적인 기업 가치와 배당 성장 가능성을 고려한 접근이 필요합니다.