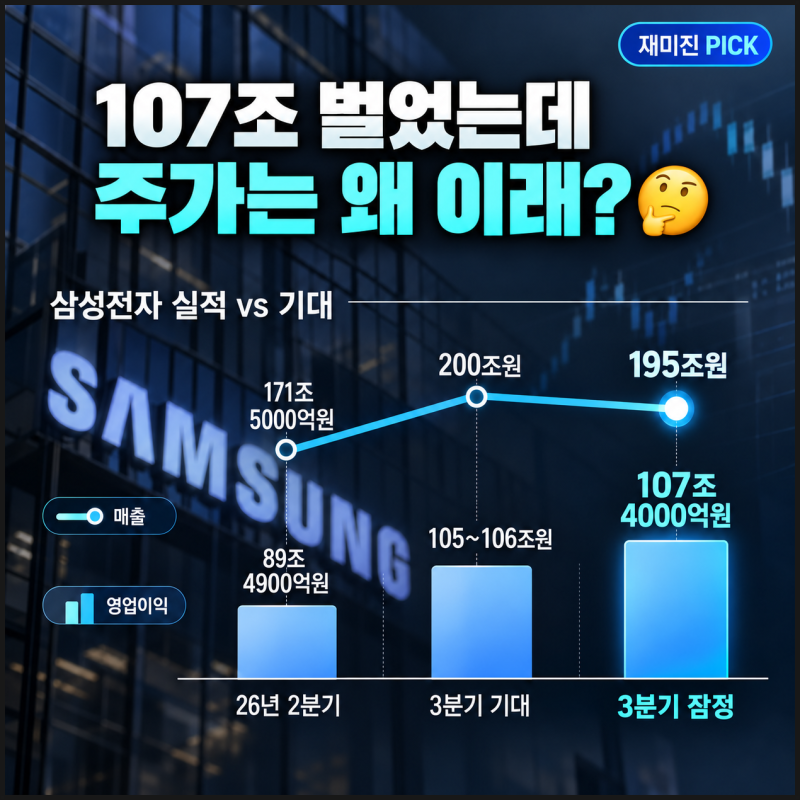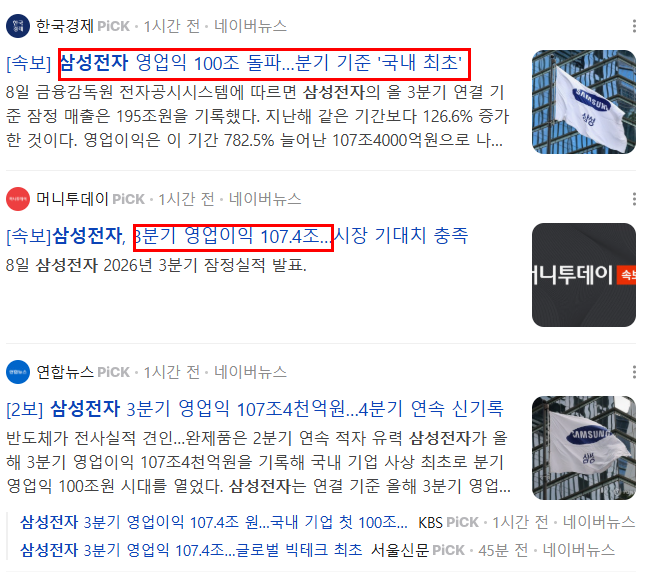
삼성전자가 2026년 3분기 역대 최대 규모인 107조 4천억 원의 영업이익을 달성했음에도 불구하고 주가는 오히려 하락세를 보였습니다. 이는 국내 기업 최초로 분기 영업이익 100조 원을 돌파한 기념비적인 성과임에도 불구하고, 발표 당일 주가는 2.42% 하락하며 투자자들의 의문을 자아냈습니다. 시장의 높은 기대치와 차익 실현 매물 등이 복합적으로 작용한 결과로 분석됩니다.
블로그 리뷰에서는 삼성전자의 실적 발표 이후 주가가 하락한 주요 원인으로 ‘셀온(Sell on)’ 현상과 시장 기대치 미달을 지목하고 있습니다. 이미 높은 실적을 예상했던 투자자들에게는 추가 상승을 이끌 만한 강력한 재료가 부족했으며, 실적 발표 시점에 차익 실현 물량이 대거 출회된 것이 주가 하락에 영향을 미쳤다는 분석입니다. 또한, 반도체 산업의 사이클 정점 통과 우려와 미국 빅테크의 AI 인프라 투자 속도 조절 가능성 등도 복합적으로 작용했습니다.
블로그 후기에서는 삼성전자의 역대급 실적에도 불구하고 주가가 밀려난 배경과 함께, 앞으로 주가 흐름을 판단할 때 메모리 가격 추이, HBM4 성장성, 그리고 배당 및 자사주 소각 정책 등을 면밀히 살펴봐야 한다고 강조하고 있습니다. 투자자들은 단기적인 등락보다는 실적 개선의 본질적인 원인과 향후 수익성, 그리고 시장의 기대 수준을 종합적으로 고려해야 할 시점입니다.